
Ekuivalensi Matematis Laba Rugi
Beda Struktur, Sama Bahan
Semua metode penyusunan laporan laba rugi menggunakan elemen data mentah yang sama persis tanpa ada yang dibuang atau ditambahkan. Ketika sebuah perusahaan seperti PT Sinar Terang menyusun laporan keuangan, seluruh data transaksi mulai dari pendapatan penjualan Rp900.000.000 hingga beban pajak penghasilan Rp40.000.000 tetap wajib dilaporkan, apa pun format penyajian yang dipilih.
Format single-step bukan berarti menyederhanakan data dengan cara membuang pos tertentu. Harga Pokok Penjualan (HPP) sebesar Rp550.000.000 tetap dimasukkan ke dalam kelompok beban, sehingga anggapan pada Opsi A bahwa HPP tidak dihitung adalah keliru. Begitu pula pos non-operasional seperti pendapatan bunga Rp10.000.000, pos ini tetap dihitung bersama pendapatan lainnya, sehingga Opsi B yang menyatakan pendapatan non-operasional diabaikan juga salah.
Visualisasi Head-to-Head
Perbedaan utama kedua metode murni terletak pada pengelompokan sub-pos perantara, bukan pada posisi akhir pajaknya. Format multiple-step menyajikan informasi secara bertingkat untuk memperlihatkan pembentukan profitabilitas usaha, sedangkan single-step langsung menggabungkan seluruh komponen tanpa perantara.
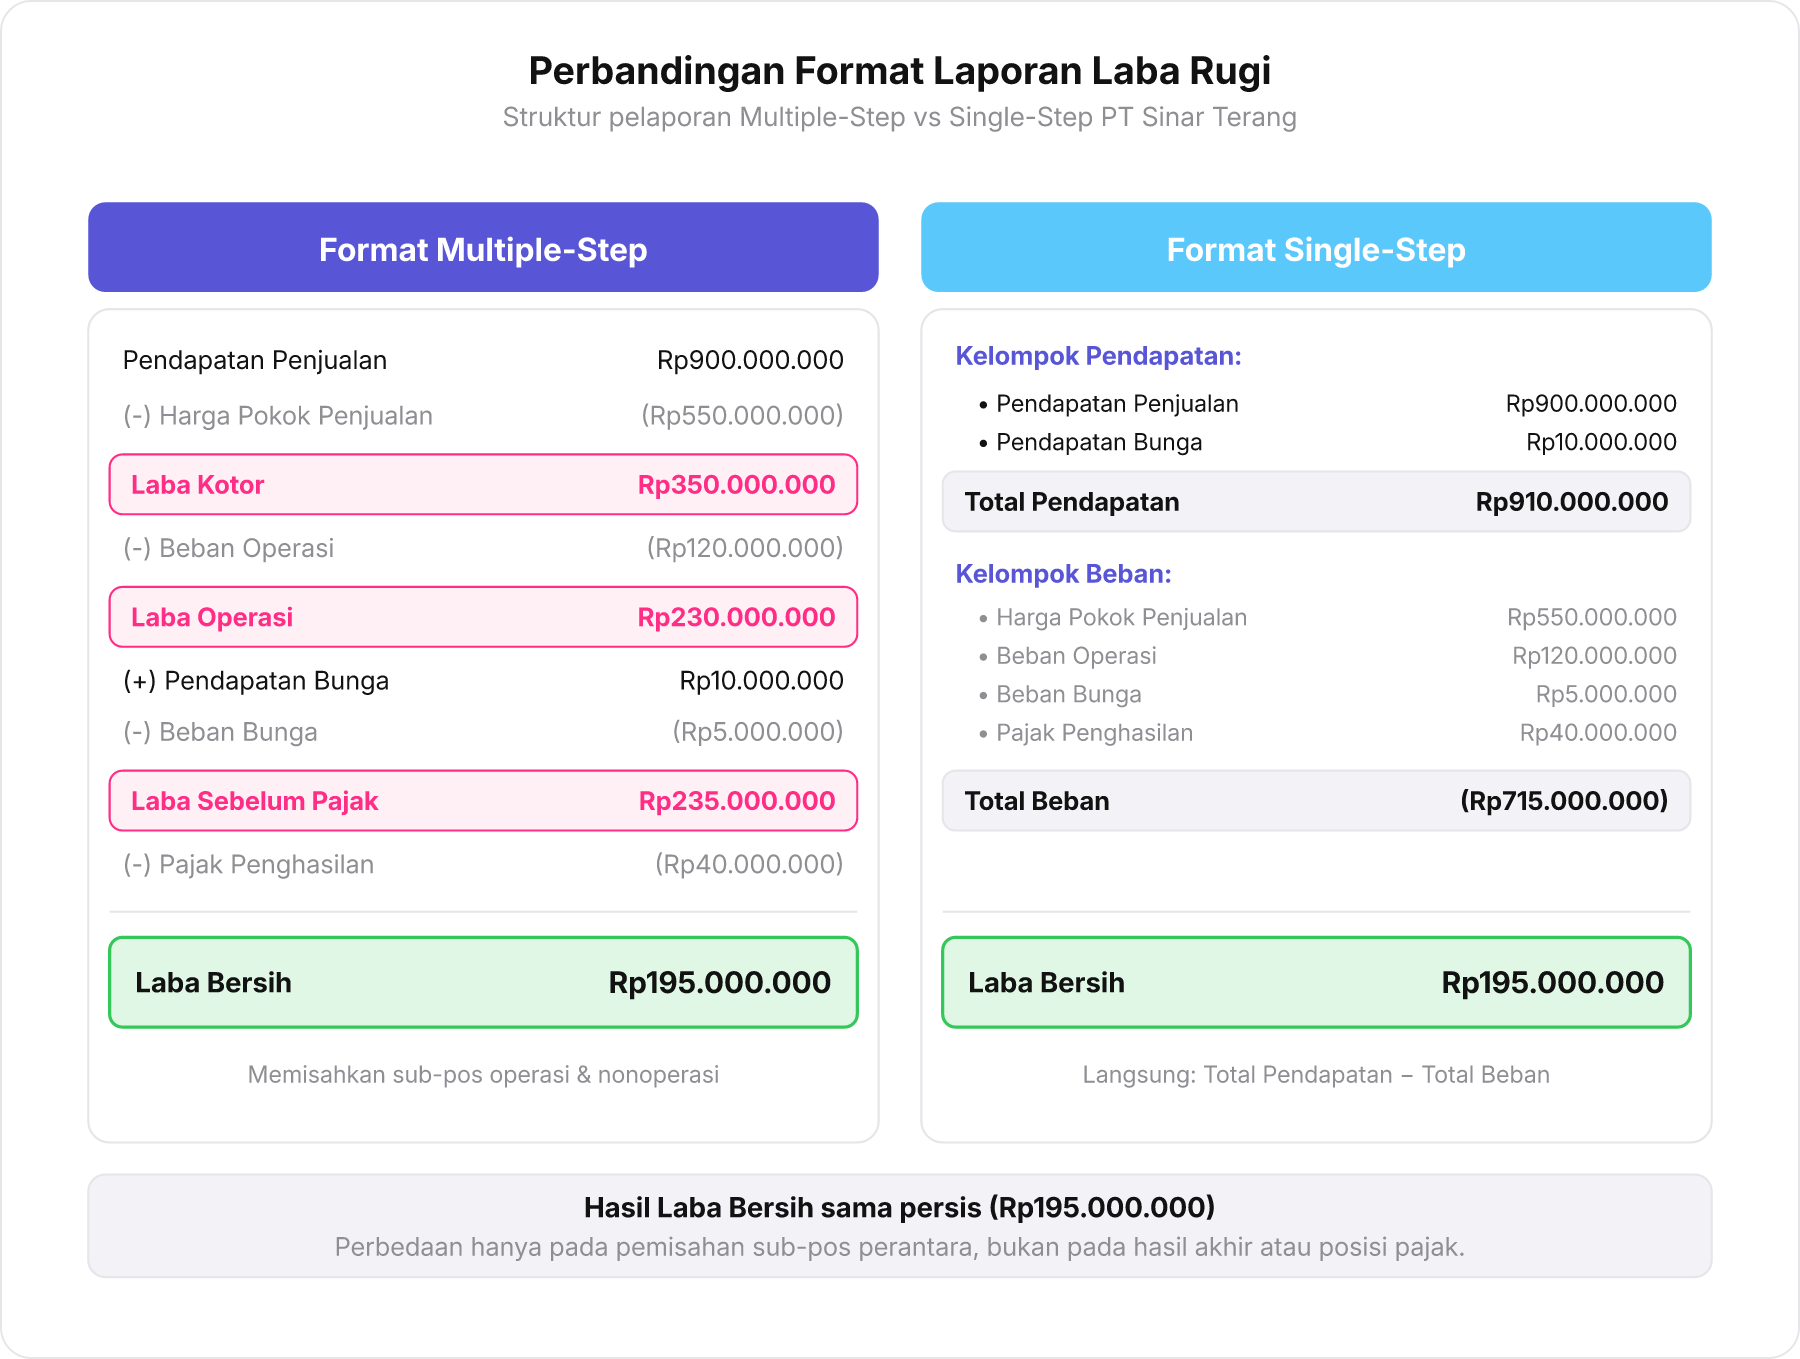
Tata letak berdampingan di atas memperjelas perbedaan struktural keduanya:
Multiple-step menghasilkan pos perantara berupa Laba Kotor (selisih pendapatan penjualan dengan HPP) serta Laba Operasi (setelah dikurangi beban operasi Rp120.000.000). Pos perantara ini sengaja tidak dimunculkan dalam format single-step.
Akun Pajak Penghasilan (Rp40.000.000) pada metode single-step dikelompokkan murni ke dalam kelompok beban sebagai pengurang total pendapatan. Oleh karena itu, Opsi C salah karena pajak tidak pernah ditambahkan ke sisi pendapatan.
Pada metode multiple-step, pajak ditempatkan di langkah paling akhir setelah laba sebelum pajak dihitung, dan hanya dipotong tepat satu kali. Ini membuktikan bahwa anggapan Opsi E (pajak dihitung dua kali) sepenuhnya salah.
Pembuktian Rumus Aljabar
Berdasarkan prinsip asosiatif dalam matematika, memindahkan tanda kurung penjumlahan tidak akan mengubah hasil selisih akhirnya. Kedua format laporan laba rugi ini sebenarnya merupakan ekspresi aljabar dari data operasional dan keuangan yang identik.
Mari kita buktikan secara formal menggunakan persamaan matematika:
$$\text{Multiple-step} = [(\text{Penjualan} - \text{HPP}) - \text{Beban Adm} + \text{Pendapatan Bunga} - \text{Beban Bunga}] - \text{Pajak}$$
$$\text{Single-step} = (\text{Penjualan} + \text{Pendapatan Bunga}) - (\text{HPP} + \text{Beban Adm} + \text{Beban Bunga} + \text{Pajak})$$
Jika seluruh tanda kurung dibuka sesuai kaidah aljabar dasar:
Sisi positif (pemasukan): $+\text{Penjualan} + \text{Pendapatan Bunga}$
Sisi negatif (pengurang): $-\text{HPP} - \text{Beban Adm} - \text{Beban Bunga} - \text{Pajak}$
Kedua rumus menghasilkan susunan variabel dan tanda operasional yang persis sama. Secara matematis, nilai Laba Bersih kedua metode pasti ekuivalen. Fakta ini membuktikan kebenaran Opsi D: hasil laba bersihnya sama, perbedaannya hanya terletak pada penyajian pos perantara laba operasi dan non-operasi.
Sebuah restoran memutuskan mengubah format pelaporan keuangannya dari metode single-step menjadi multiple-step pada tengah tahun tanpa mengubah satu pun bukti transaksi maupun total pengeluaran dan pemasukan. Apa dampak perubahan sistem pelaporan tersebut terhadap angka laba bersih yang dilaporkan restoran tersebut?
- Laba bersih yang dilaporkan akan tetap persis sama.
- Laba bersih akan lebih tinggi karena beban pajak tidak dikenakan secara utuh.
- Laba bersih akan sedikit lebih kecil karena harus memperhitungkan beban operasional secara mandiri.
- Laba bersih menjadi fluktuatif karena pendapatan luar usaha mulai diperhitungkan.
Jawaban: Laba bersih yang dilaporkan akan tetap persis sama.
Perubahan format dari single-step ke multiple-step semata-mata mengubah tata urutan pengelompokan dan penyajian pos perantara (seperti laba kotor dan laba operasi). Karena seluruh nominal pendapatan, beban, dan pajak yang diperhitungkan sama persis, total laba bersih akhir tidak akan mengalami perubahan sedikit pun.
Perbedaan pengelompokan pos beban dan pendapatan tidak mengubah ekuivalensi hasil akhir laba bersih.