
Pajak Spesifik: Siapa yang Nanggung?
Keseimbangan Sebelum Pajak
Sebelum ada campur tangan pemerintah, pasar memiliki titik keseimbangan alaminya sendiri. Untuk memahami dampak dari sebuah kebijakan, kita selalu perlu memotret kondisi mula-mula pasar sebagai garis awal pembanding.
Di pasar barang A, kita memiliki dua kekuatan yang saling berinteraksi: kelompok pembeli yang diwakili oleh fungsi permintaan ($Q_d = 80 - 4P$) dan kelompok penjual yang diwakili oleh fungsi penawaran ($Q_s = -20 + 6P$). Keseimbangan pasar tercapai tepat ketika jumlah barang yang ingin dibeli sama dengan jumlah barang yang ingin dijual ($Q_d = Q_s$).
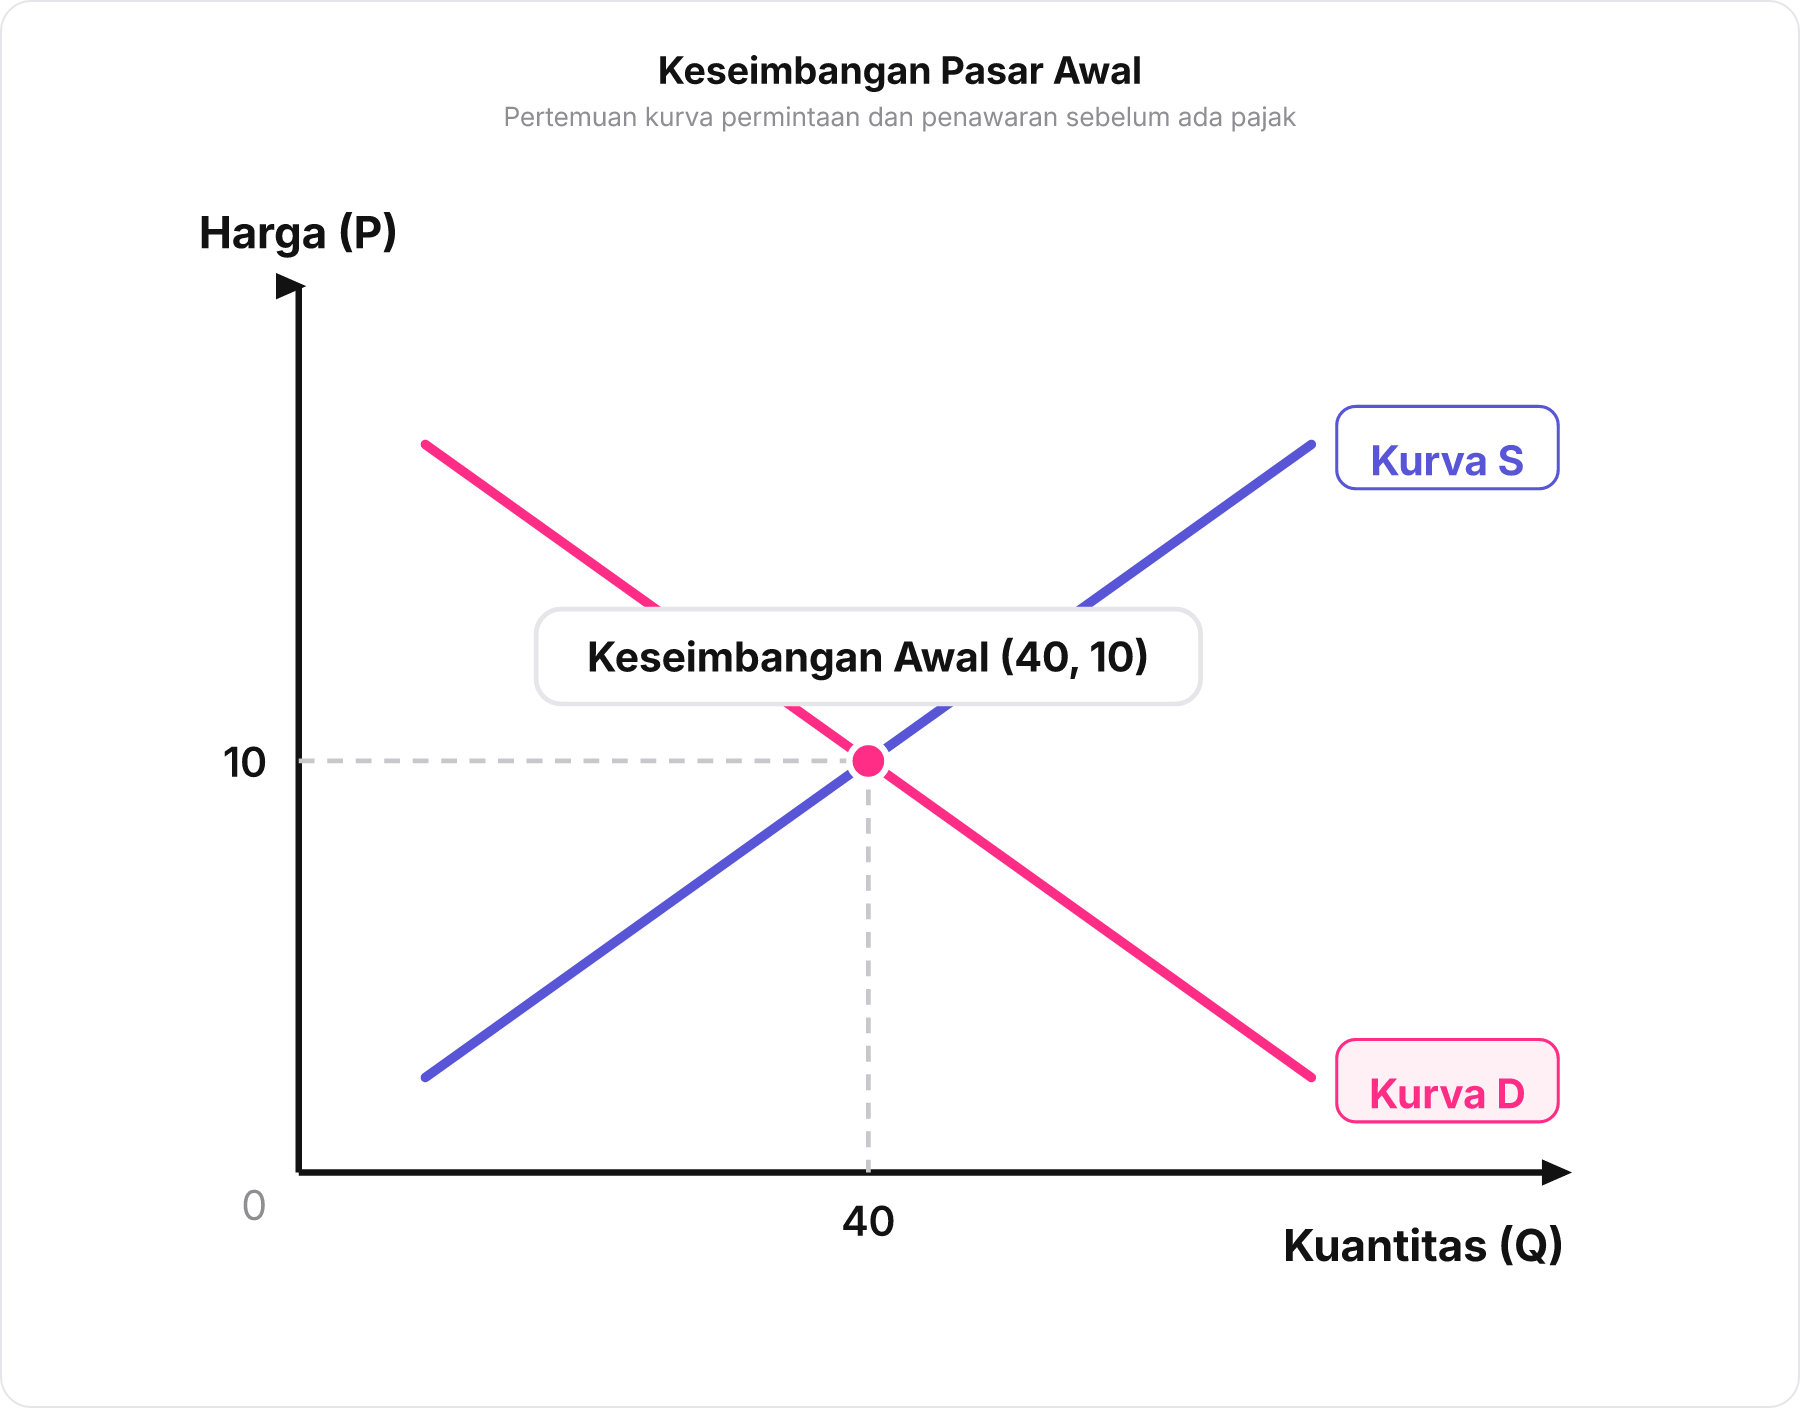
Secara matematis, titik temu kedua kurva di atas dihitung dengan menyamakan kedua fungsi:
Jika kita masukkan harga $P = 10$ ke salah satu fungsi, didapat kuantitas transaksi:
Titik temu $(40, 10)$ inilah kondisi normal pasar kita. Bayangkan kamu mengelola sebuah toko roti: sebelum ada aturan pungutan apa pun dari pemerintah, etalase rotimu memasang label harga Rp10 dan kamu memanggang 40 roti yang seluruhnya habis terjual. Titik inilah patokan awal kita sebelum tagihan pemerintah tiba.
Uang Laci vs Uang Etalase
Pajak mengurangi harga bersih yang diterima produsen, sehingga memengaruhi penawaran mereka. Ketika pemerintah menetapkan pajak spesifik sebesar Rp2 per unit, mari kita amati apa yang sebenarnya terjadi di meja kasir toko roti.
Pembeli datang melihat label harga $P$ di etalase dan membayar sejumlah $P$ tersebut. Namun, kasir tidak bisa mengantongi seluruh uang itu. Kasir diwajibkan menyisihkan Rp2 untuk diserahkan ke celengan kas negara. Akibatnya, uang riil yang benar-benar masuk ke laci tokomu hanyalah $(P - 2)$.
Simulasi di atas memperlihatkan kenyataan penting bagi produsen: jika pembeli membayar $P = 10$, kasir menyisihkan Rp2 ke pemerintah dan hanya Rp8 yang masuk ke laci toko.
Hukum penawaran menyatakan bahwa produsen menentukan jumlah barang yang ingin mereka jual ($Q_s$) berdasarkan keuntungan yang mereka dapatkan. Keuntungan toko roti bergantung pada uang yang masuk laci, bukan angka di etalase. Oleh karena itu, produsen menyesuaikan fungsi penawarannya dengan mengganti variabel harga $P$ menjadi $(P - 2)$.
Jika pemerintah mengenakan pajak spesifik sebesar Rp5 per unit pada produsen, tentukan kebenaran pernyataan berikut terkait penyesuaian fungsi penawaran Qs terhadap harga pasar P.
- Produsen membuat keputusan produksi berdasarkan harga pasar (P) utuh. — Salah
- Fungsi penawaran yang baru diperoleh dengan mengganti variabel P menjadi (P - 5). — Benar
Pernyataan 1 Salah: Keputusan produksi produsen didasarkan pada penerimaan bersih setelah dipotong pajak, yaitu (P - 5), bukan harga pasar utuh P. Pernyataan 2 Benar: Karena uang riil yang diterima produsen adalah (P - 5), variabel harga P di fungsi penawaran digantikan oleh (P - 5).
Fungsi penawaran bergantung pada harga yang telah dikurangi pajak.
Merakit Fungsi Penawaran Baru
Mensubstitusi $(P - \text{pajak})$ ke dalam fungsi asal membutuhkan ketelitian aljabar, terutama pada sifat distributif perkalian suku aljabar.
Mari kita rakit fungsi baru untuk toko roti kita. Fungsi penawaran awal sebelum ada pungutan adalah $Q_s = -20 + 6P$. Karena uang yang masuk ke laci kasir kini berkurang menjadi $(P - 2)$, kita gantikan setiap variabel $P$ dengan bentuk kurung $(P - 2)$:
Langkah berikutnya adalah menjabarkan pengali di depan tanda kurung:
Kalikan koefisien $6$ dengan $P$, diperoleh $6P$.
Kalikan koefisien $6$ dengan $-2$, diperoleh $-12$.
Tuliskan persamaannya secara utuh: $Q_s = -20 + 6P - 12$.
Gabungkan kedua suku konstanta: $-20 - 12 = -32$.
Dengan demikian, fungsi penawaran setelah pajak terbentuk menjadi $Q_s = 6P - 32$.
Diketahui fungsi penawaran awal suatu barang adalah Qs = -10 + 3P. Jika pemerintah mengenakan pajak spesifik sebesar Rp4 per unit pada produsen, bagaimanakah bentuk fungsi penawaran yang baru setelah pajak?
- Qs = 3P - 6
- Qs = 3P - 22
- Qs = 3P - 14
- Qs = 3P + 2
Jawaban: Qs = 3P - 22
Jawaban benar B karena pajak Rp4 mengganti variabel P menjadi (P - 4), sehingga Qs = -10 + 3(P - 4) = -10 + 3P - 12 = 3P - 22. Opsi A salah karena pajak langsung ditambahkan/dikurangkan ke ujung tanpa dikalikan koefisien. Opsi C salah karena tidak mendistribusikan perkalian 3 ke -4 (hanya mengurangkan 4 dari -10). Opsi D salah karena menganggap pajak menambah penerimaan (P + 4).
Manipulasi aljabar saat memasukkan pajak ke fungsi penawaran.