
Matriks Bukti Transaksi: Siapa, Ke Mana, dan Untuk Apa
Peta Dokumen: Internal vs Eksternal
Bukti transaksi dipisahkan berdasarkan siapa pihak yang terlibat: sesama orang dalam perusahaan, atau melibatkan pihak luar.
Dalam akuntansi, dokumen transaksi bekerja seperti paspor dan visa dalam perjalanan uang dan barang. Pihak yang mengeluarkan dokumen menentukan siapa saja yang boleh memegangnya dan apa batas berlakunya. Berdasarkan pihak yang terlibat, dokumen akuntansi dibagi menjadi dua rumpun besar: dokumen pihak internal dan dokumen pihak eksternal.
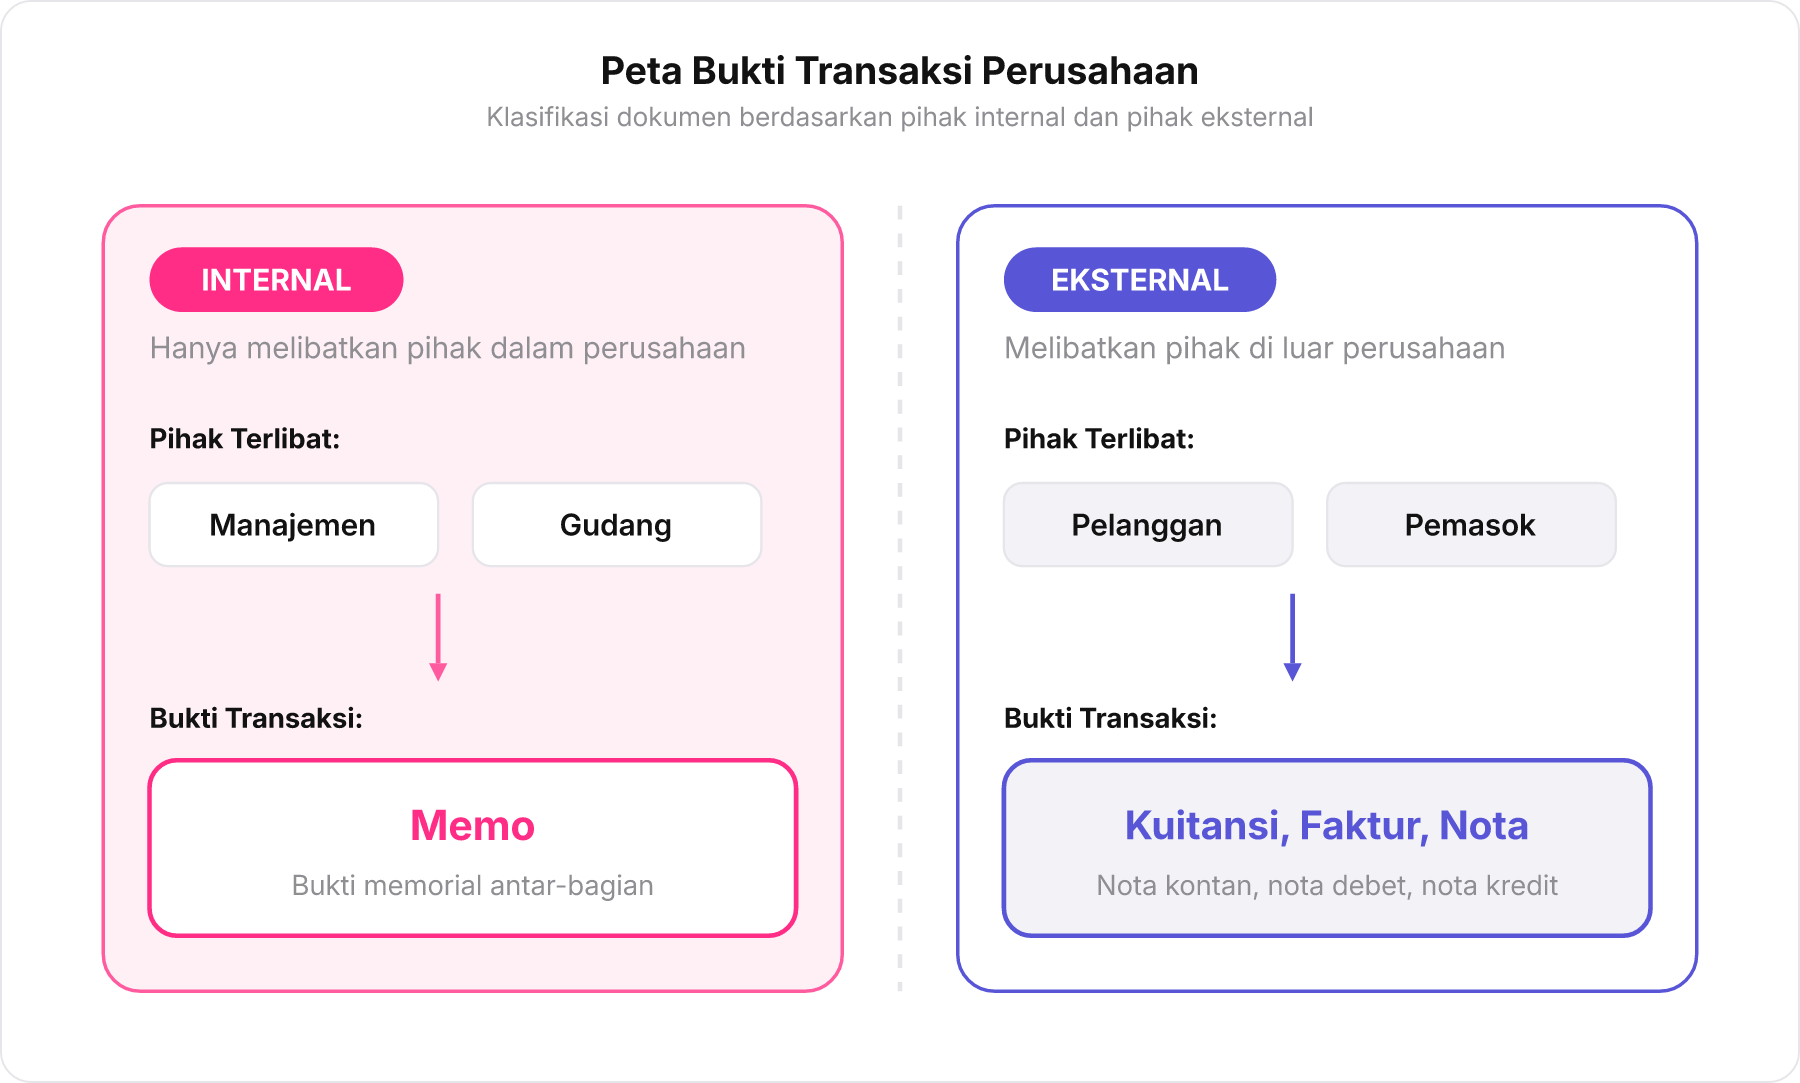
Dokumen internal hanya beredar di lingkungan dalam perusahaan tanpa pernah menyeberang ke tangan pelanggan atau pemasok. Contoh utamanya adalah Memo (seperti pada Opsi C). Memo dibuat oleh satu bagian perusahaan untuk bagian lain, misalnya manajer keuangan yang memerintahkan bagian akuntansi untuk mencatat penyusutan mesin pabrik. Dokumen ini murni urusan rumah tangga perusahaan.
Sebaliknya, dokumen eksternal diterbitkan ketika perusahaan bertransaksi dengan pihak luar, seperti pembeli atau pemasok. Karena soal menanyakan dokumen yang diberikan penjual kepada pembeli, dokumen tersebut wajib berupa dokumen eksternal. Oleh sebab itu, Opsi C (Memo) gugur sejak awal karena pembeli adalah pihak eksternal yang tidak berhak menerima memo operasional perusahaan.
Tentukan apakah penggunaan dokumen transaksi berikut ini sudah tepat!
- Pemberitahuan dari direktur kepada bagian akuntansi untuk mencatat beban penyusutan pakai memo. — Benar
- Tanda terima pembayaran yang diserahkan kasir kepada pelanggan pakai memo. — Salah
Pemberitahuan antar bagian dalam perusahaan (direktur ke akuntansi) merupakan urusan internal sehingga menggunakan Memo. Sedangkan transaksi kasir dengan pelanggan melibatkan pihak eksternal, sehingga tidak boleh menggunakan memo melainkan bukti eksternal seperti nota atau kuitansi.
Membedakan pihak internal dan eksternal dalam penggunaan dokumen
Jual Beli Barang: Tunai vs Kredit
Penjualan barang dagang memiliki dokumen spesifik yang bergantung pada kapan pembayaran dilakukan.
Setelah memastikan dokumen tersebut ditujukan kepada pihak eksternal (pembeli), saringan berikutnya adalah waktu penyelesaian uangnya: apakah pembayaran dilakukan secara tunai (seketika saat barang diserahkan) atau secara kredit (ditangguhkan atau dicicil di kemudian hari). Masing-masing tujuan membutuhkan visa perjalanan yang berbeda agar pencatatan di pembukuan tidak keliru.
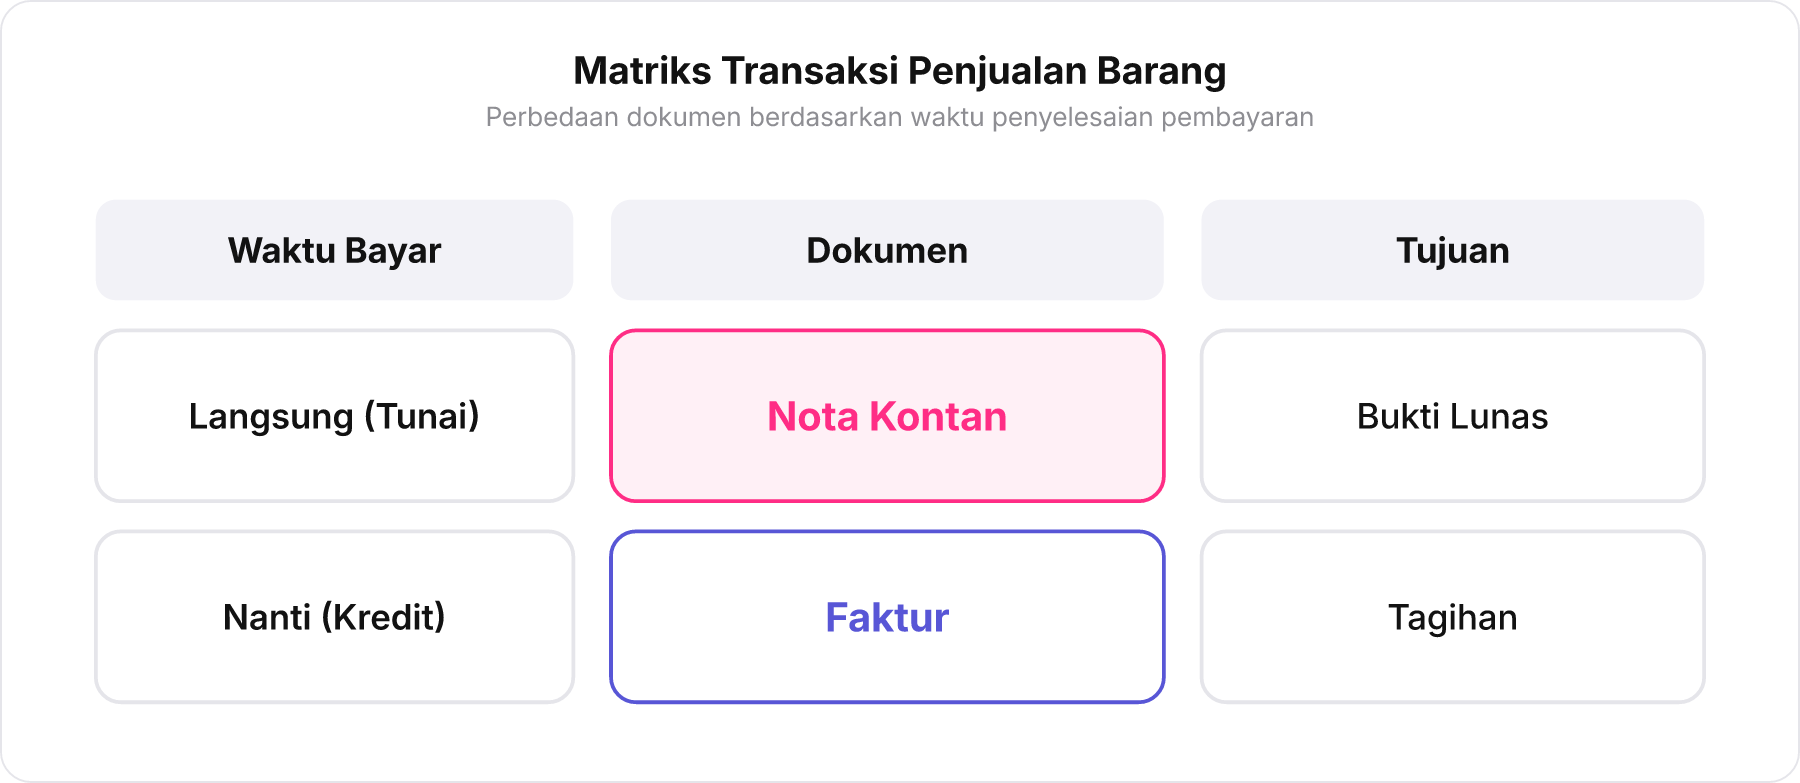
Jika barang diserahkan tetapi pembeli baru berjanji melunasinya bulan depan, penjual menerbitkan Faktur. Faktur berfungsi sebagai tagihan resmi yang menjadi dasar pencatatan piutang dagang bagi penjual dan utang dagang bagi pembeli. Inilah alasan Opsi A (Faktur) salah, karena faktur dipakai khusus untuk penjualan secara kredit, bukan tunai.
Sebaliknya, jika pembeli langsung membayar lunas pada saat barang berpindah tangan, penjual wajib mencetak Nota Kontan. Dokumen ini menjadi bukti sah bahwa kepemilikan barang telah berpindah dan uang tunai telah diterima saat itu juga. Karena soal menguji penjualan barang secara tunai dari penjual ke pembeli, Opsi E (Nota Kontan) adalah jawaban yang tepat.
Toko Bangunan 'Kuat' mengirimkan 100 sak semen kepada Pak Budi. Pak Budi berjanji akan melunasinya dalam waktu 30 hari ke depan. Dokumen apa yang akan diserahkan oleh Toko Bangunan 'Kuat' kepada Pak Budi saat pengiriman barang?
- Faktur
- Nota Kontan
- Kuitansi
- Memo
Jawaban: Faktur
Karena Pak Budi baru akan membayar 30 hari ke depan, transaksi ini tergolong transaksi kredit. Dokumen yang diterbitkan penjual untuk menagih penjualan barang secara kredit adalah Faktur. Nota Kontan salah karena hanya untuk transaksi tunai, Kuitansi salah karena uang belum diterima, dan Memo salah karena merupakan dokumen internal.
Menentukan dokumen penjualan barang berdasarkan waktu pembayaran
Batas Tegas Kuitansi dan Nota Kontan
Nota kontan khusus untuk jual beli barang dagang, sedangkan kuitansi untuk penerimaan uang umum seperti pelunasan utang atau jasa.
Banyak orang terkecoh memilih Opsi D (Kuitansi) karena dalam percakapan sehari-hari, setiap kali kita menyerahkan lembaran uang tunai—mulai dari bayar sewa kos, les bimbel, hingga beli perlengkapan—kita terbiasa menyebut tanda terimanya sebagai "kuitansi". Namun, di dalam akuntansi bisnis dagang, kuitansi dan nota kontan punya fungsi yang terpisah tegas.
Nota kontan adalah dokumen dagang yang menyatukan rincian barang (nama produk, kuantitas, harga satuan) sekaligus bukti pelunasan saat transaksi terjadi di meja kasir. Dokumen ini membuktikan penyerahan fisik barang dagang sekaligus aliran kas masuk seketika.
Sedangkan kuitansi adalah tanda terima penerimaan kas murni yang sifatnya umum dan formal. Kuitansi tidak digunakan untuk menjual barang dagang langsung di etalase, melainkan untuk transaksi penerimaan uang seperti:
Pelunasan piutang (misalnya pembeli datang melunasi Faktur pembelian bulan lalu).
Pembayaran imbalan jasa (seperti sewa gedung atau honor konsultan).
Penerimaan dana non-operasional (seperti pinjaman bank atau setoran modal).
Perusahaan Maju Jaya menerima uang sebesar Rp5.000.000 dari seorang pelanggan. Uang tersebut adalah untuk melunasi tagihan (Faktur No. 12) atas pembelian barang bulan lalu. Dokumen apakah yang harus dibuat oleh Perusahaan Maju Jaya sebagai bukti penerimaan uang tersebut?
- Nota Kontan
- Faktur
- Kuitansi
- Nota Kredit
Jawaban: Kuitansi
Penerimaan uang sebesar Rp5.000.000 tersebut adalah untuk melunasi tagihan kredit bulan lalu (pelunasan piutang/faktur), bukan penjualan barang baru secara tunai saat itu. Dokumen resmi untuk penerimaan kas atas pelunasan utang/piutang adalah Kuitansi. Nota kontan salah karena bukan jual beli barang langsung di tempat, faktur salah karena faktur sudah terbit sebelumnya, dan nota kredit salah karena tidak ada retur barang.
Membedakan penggunaan kuitansi dan nota kontan berdasarkan konteks transaksinya