
Beda Jujur Beneran dan Cuma Gugur Kewajiban
Surat Cinta vs. Surat Resmi
Saat mendengar kata "integritas", mungkin yang terbayang adalah seseorang yang kaku dan selalu menaati aturan tertulis. Tapi, ada perbedaan besar antara sekadar menggugurkan kewajiban (formalitas administratif) dan benar-benar berniat jujur (integritas substantif).
Mari kita pakai cerita dua orang ASN yang sering kita temui sehari-hari.
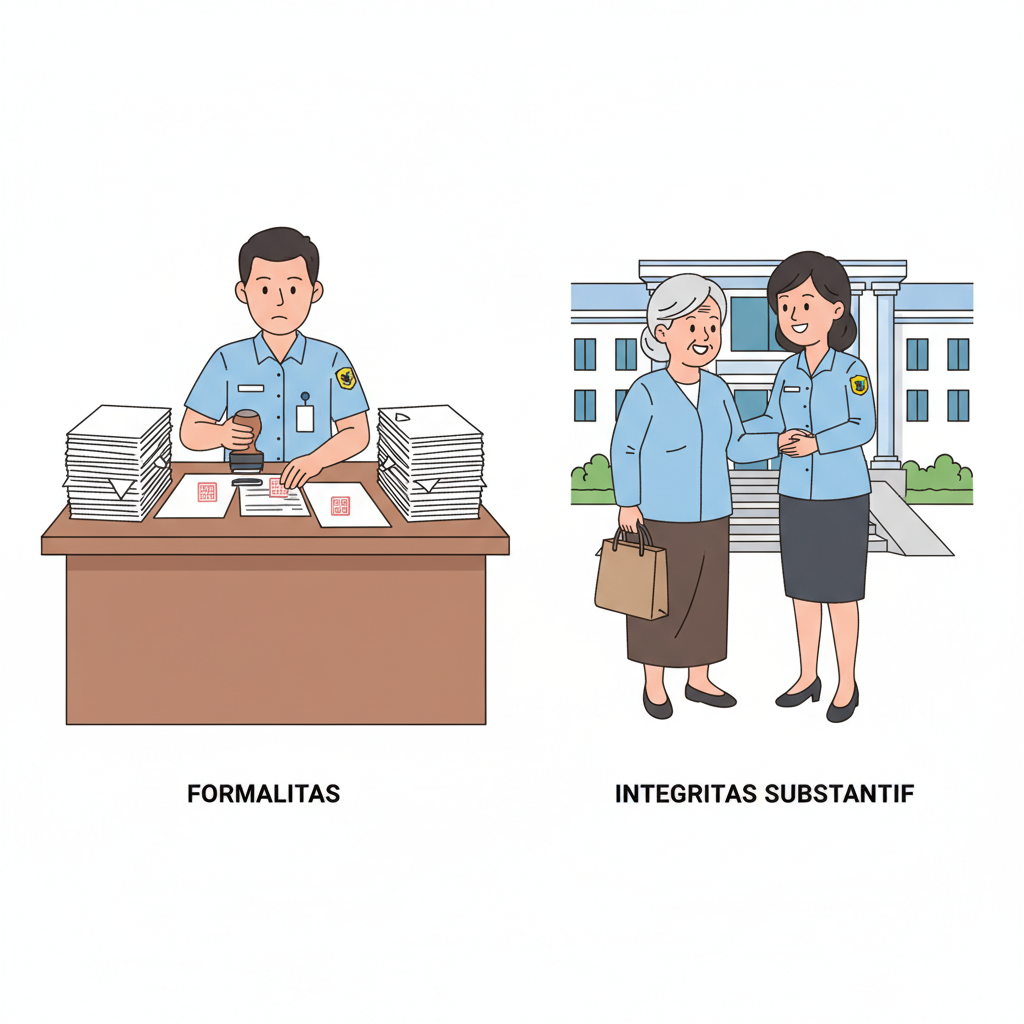
Bayangkan si A dan si B. Si A selalu datang ke kantor tepat waktu jam 8 pagi, absen dengan rapi, lalu duduk di mejanya. Tapi, dari pagi sampai sore dia cuma main game dan berselancar di internet. Secara administratif (di kertas absensi), si A adalah pegawai teladan.
Di sisi lain, si B datang jam 8.15 karena harus membantu warga yang kebingungan di depan kantor. Hari itu, si B bekerja keras menyelesaikan krisis besar di instansinya. Secara administratif, si B telat. Tapi secara substantif (nilai kerja nyata dan pengabdian), si B jauh lebih berintegritas.
Dalam dunia birokrasi, aturan dan prosedur memang penting. Namun, integritas sejati lahir dari komitmen pada kejujuran, bukan sekadar ketakutan pada sanksi atau asal dokumen terlihat lengkap.
Berdasarkan cerita di atas, manakah tindakan yang paling mencerminkan integritas substantif?
- A. Mengisi form laporan kerja harian dengan tulisan yang rapi
- B. Membantu rekan kerja menyelesaikan tugas penting meskipun tidak ada atasan yang melihat
- C. Datang ke kantor paling pagi agar mendapat penghargaan pegawai rajin
- D. Menghafal seluruh SOP instansi tanpa cacat
Jawaban: B. Membantu rekan kerja menyelesaikan tugas penting meskipun tidak ada atasan yang melihat
Tindakan B menunjukkan dedikasi dan niat tulus (substansi), bukan sekadar menggugurkan kewajiban tertulis agar terlihat baik di atas kertas.
Integritas substantif menekankan pada tindakan nyata dan kejujuran niat, bukan sekadar kepatuhan pada syarat formal.
LHKPN: Menggugurkan Kewajiban vs Transparan
Sekarang mari kita terapkan konsep tadi ke pelaporan LHKPN (Laporan Harta Kekayaan Penyelenggara Negara) di soal yang kamu kerjakan.
Kamu sudah punya insting yang bagus saat membahas soal nomor 3: melaporkan hadiah kecil walau di bawah batas wajib itu menunjukkan kejujuran sukarela. Itu tepat sekali!
Mari kita bedah satu per satu tindakan ASN dalam melaporkan LHKPN:
Lapor tepat waktu tiap tahun: Ini bagus, tapi ini baru standar dasar atau formalitas. Tepat waktu tidak menjamin isi laporannya jujur. (Ini seperti si A yang absen tepat waktu).
Mencantumkan seluruh aset tanpa disembunyikan: Ini baru bentuk kejujuran nyata (substantif). Tidak ada yang ditutupi.
Sukarela lapor hadiah kecil yang tidak wajib: Ini adalah puncak integritas substantif! Tindakan ini melampaui aturan minimal (beyond compliance). ASN ini transparan bukan karena disuruh aturan, tapi karena prinsipnya.
Proaktif menjelaskan asal kenaikan aset tanpa diminta: Menunjukkan transparansi sejati. Ia tidak menunggu diinterogasi tim pemeriksa, tapi langsung terbuka sejak awal.
Manakah dari sikap berikut yang merupakan contoh 'beyond compliance' dalam pelaporan kekayaan?
- A. Mengirimkan laporan pada hari terakhir batas waktu
- B. Meminta tanda terima setelah menyerahkan laporan
- C. Melampirkan bukti potong pajak penghasilan yang diwajibkan
- D. Melaporkan penghasilan tambahan dari jualan kue kecil-kecilan di rumah meskipun nilainya sangat minim
Jawaban: D. Melaporkan penghasilan tambahan dari jualan kue kecil-kecilan di rumah meskipun nilainya sangat minim
Melaporkan hal yang tidak wajib namun mendukung transparansi adalah tindakan melampaui aturan minimal (beyond compliance).
Tindakan beyond compliance menunjukkan proaktivitas dalam transparansi meskipun aturan tidak secara eksplisit memaksa.
Jebakan Batman: 'Biar Pajaknya Rapi'
Waktu mengerjakan soal diagnosa, kamu sempat memilih Pernyataan 5 (aset pribadi atas nama pasangan) karena berpikir, "Wajar dipisah atas nama pasangan biar administrasi dan pajaknya rapi."
Ini adalah jebakan yang paling sering menjebak orang jujur! Memisahkan harta memang legal secara hukum perkawinan, tapi konteksnya berbeda ketika tujuannya untuk LHKPN.
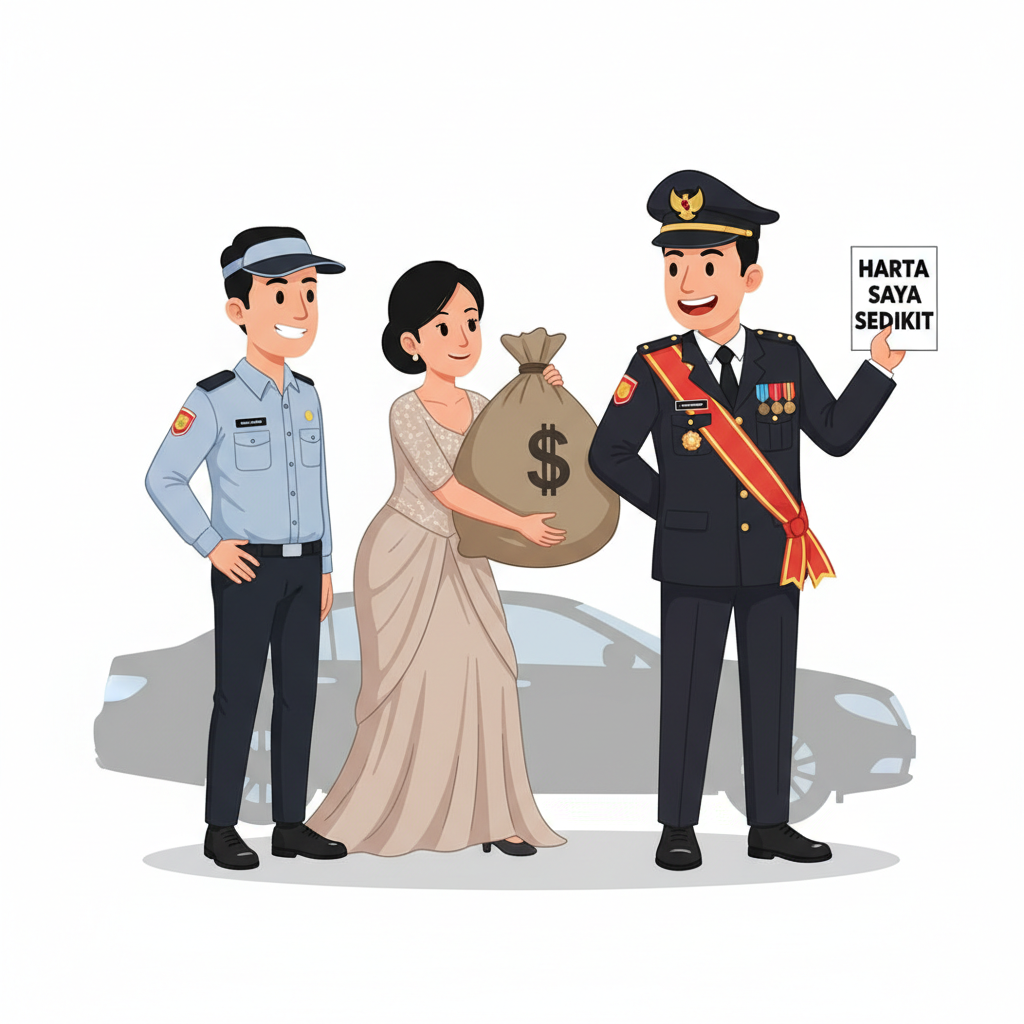
Mari kita lihat kasus nyata koruptor (dari temuan riset tentang pencucian uang dan penyamaran aset). Sering kali, seorang pejabat dengan gaji Rp15 juta/bulan secara ajaib memiliki istri (yang tidak bekerja) dengan 3 mobil mewah dan 2 villa. Saat diperiksa, sang pejabat berkelit, "Itu kan harta istri saya, bukan harta saya."
LHKPN itu bukan sekadar form pajak, melainkan detektor profil risiko korupsi. Tujuannya untuk melihat apakah gaya hidup dan aset seorang pejabat sesuai dengan pendapatan sahnya.
Jika seorang ASN menyamarkan hartanya memakai nama front men (orang pinjaman, termasuk keluarga) agar hartanya di atas kertas terlihat wajar, ia sedang merusak integritas substantif. Secara kertas (formal) mungkin rapi, tapi kenyataannya (substansi) ia sedang berbohong.
Apa tujuan utama oknum pejabat menggunakan nama keluarga atau orang lain (front men) untuk mendaftarkan aset mewahnya dalam konteks LHKPN?
- A. Memudahkan pembagian warisan di masa depan
- B. Menghindari pajak progresif barang mewah
- C. Mengaburkan pelacakan asal-usul aset agar harta terlihat wajar di laporan kekayaannya
- D. Memberikan kejutan hadiah untuk keluarga tanpa sepengetahuan mereka
Jawaban: C. Mengaburkan pelacakan asal-usul aset agar harta terlihat wajar di laporan kekayaannya
Menggunakan nama orang lain untuk menutupi kepemilikan aset riil adalah bentuk asset concealment (pengaburan aset) untuk menyamarkan harta haram.
Mendaftarkan aset di bawah nama orang lain untuk menghindari pantauan kekayaan merupakan pelanggaran integritas berupa pengaburan aset.