
Menautkan Laba Bersih ke Persamaan Akuntansi
Ekspansi Rumus Akuntansi
Modal dalam persamaan dasar akuntansi bukan angka statis, melainkan dipengaruhi langsung secara matematis oleh fungsi pendapatan dan beban.
Banyak yang mengira laporan laba rugi berdiri sendiri tanpa terhubung langsung ke pencatatan neraca. Padahal, dalam kerangka aljabar akuntansi, Persamaan Dasar Akuntansi dirumuskan sebagai:
$$\text{Aset} = \text{Liabilitas} + \text{Ekuitas}$$
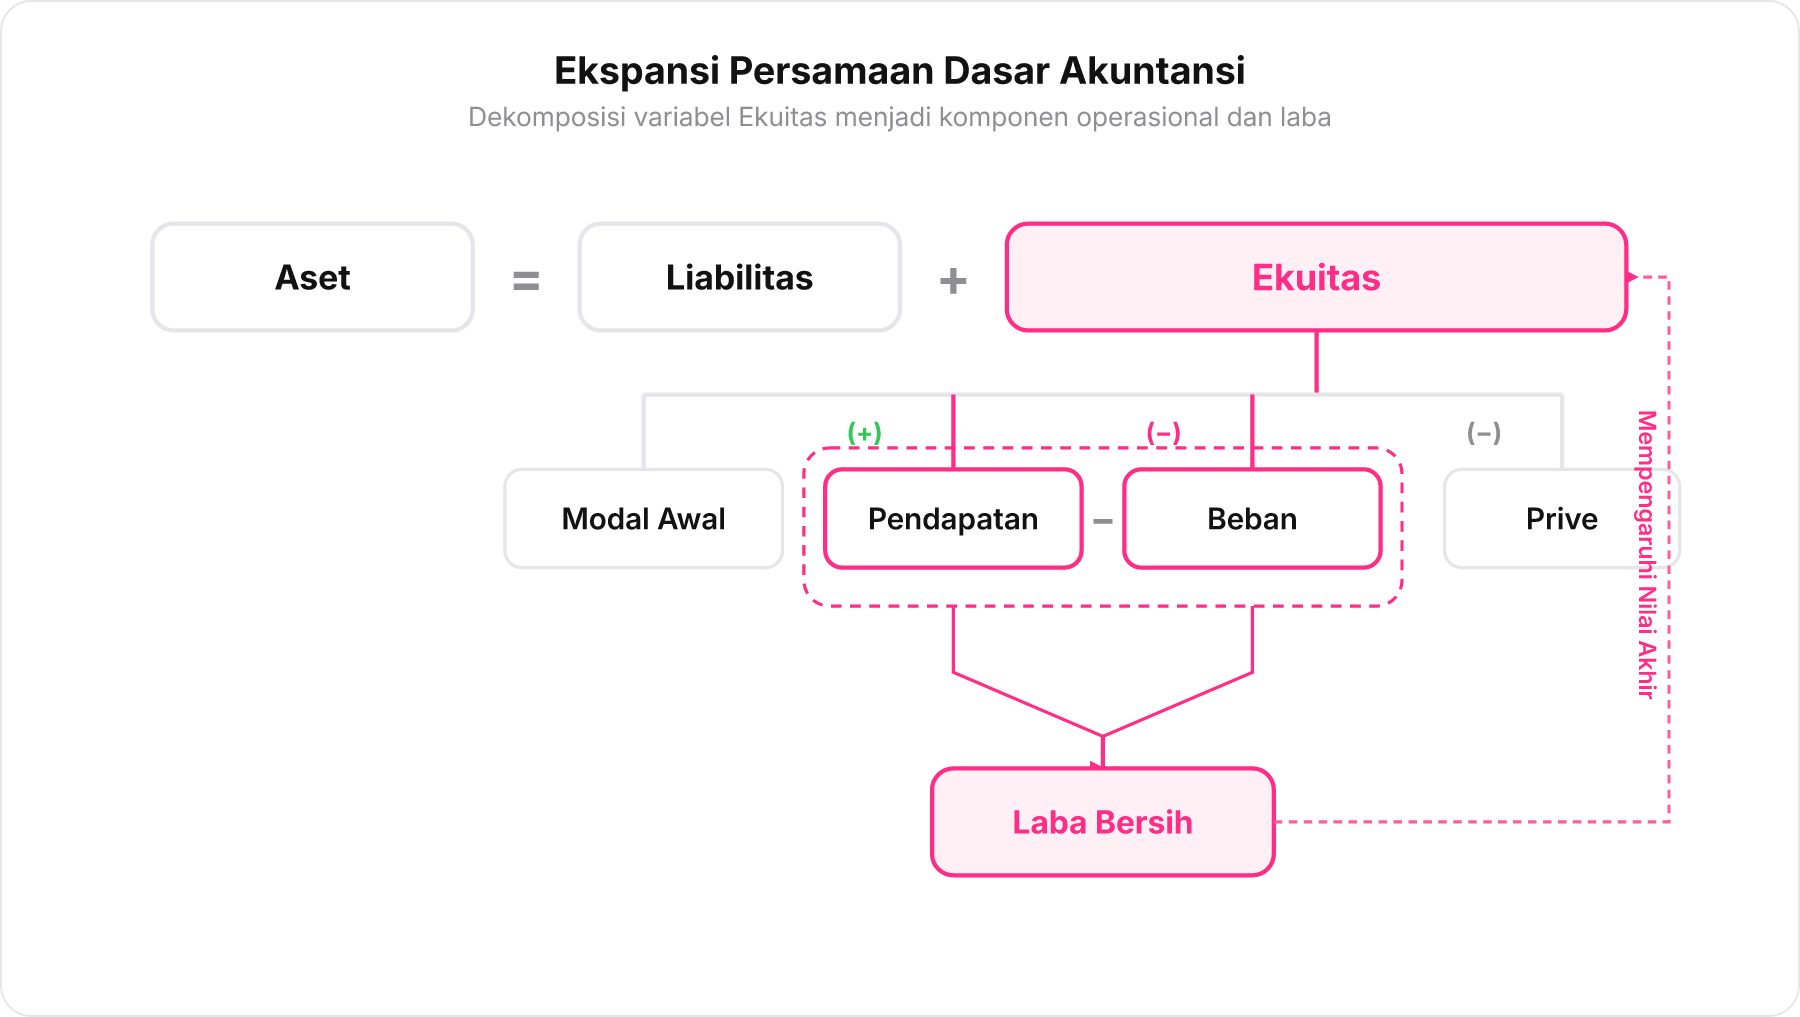
Variabel Ekuitas (Modal Pemilik) sebenarnya merupakan fungsi turunan yang dapat diuraikan lebih lanjut menjadi komponen-komponen pembentuknya:
$$\text{Ekuitas Akhir} = \text{Modal Awal} + \text{Pendapatan} - \text{Beban} - \text{Prive}$$
Jika kita kelompokkan komponen operasional $(\text{Pendapatan} - \text{Beban})$, kelompok inilah yang kita kenal sebagai Laba Bersih. Dengan demikian:
$$\text{Ekuitas Akhir} = \text{Modal Awal} + \text{Laba Bersih} - \text{Prive}$$
Menghitung Laba Bersih
Laba bersih merupakan hasil substitusi gabungan dari seluruh pendapatan akrual dikurangi seluruh beban pada periode berjalan.
Ketika mengevaluasi dampak operasional terhadap modal, kesalahan yang sering terjadi adalah fokus parsial pada satu sisi saja. Mari kita bedah data Studio Foto Visual Indah langkah demi langkah:
1. Menghitung Total Pendapatan
Pendapatan diakui saat jasa selesai diserahkan, baik yang sudah dibayar tunai maupun yang masih berbentuk piutang (asas akrual):
Jasa foto pre-wedding (tunai): $\text{Rp } 9.500.000$
Proyek pemotretan produk (piutang): $\text{Rp } 4.000.000$
$$\text{Total Pendapatan} = \text{Rp } 9.500.000 + \text{Rp } 4.000.000 = \text{Rp } 13.500.000$$
2. Menghitung Total Beban
Seluruh sumber daya yang habis terpakai selama operasional bulan Oktober dicatat sebagai beban:
Beban gaji dua asisten: $\text{Rp } 3.500.000$
Beban sewa studio: $\text{Rp } 1.500.000$
Beban perlengkapan habis pakai: $\text{Rp } 500.000$
$$\text{Total Beban} = \text{Rp } 3.500.000 + \text{Rp } 1.500.000 + \text{Rp } 500.000 = \text{Rp } 5.500.000$$
Jika kamu berhenti di sini dan langsung mengurangkan beban ini ke modal tanpa memperhitungkan pendapatan yang masuk, kamu akan terjebak memilih Opsi A (Modal berkurang $\text{Rp } 5.500.000$). Beban memang mengurangi modal, tetapi modal juga menerima aliran masuk dari pendapatan.
3. Menghitung Laba Bersih
Keduanya harus digabungkan terlebih dahulu:
$$\text{Laba Bersih} = \text{Total Pendapatan} - \text{Total Beban}$$
$$\text{Laba Bersih} = \text{Rp } 13.500.000 - \text{Rp } 5.500.000 = \text{Rp } 8.000.000$$
Dampak Final Laba terhadap Modal
Laba bersih yang positif akan menambah nilai modal pemilik karena merupakan surplus hak pemilik dari operasi bisnis.
Setelah mendapatkan nilai Laba Bersih sebesar $\text{Rp } 8.000.000$, kita substitusikan angka ini kembali ke persamaan ekspansi modal pemilik:
$$\Delta \text{Modal} = +\text{Laba Bersih}$$
$$\Delta \text{Modal} = +\text{Rp } 8.000.000$$
Karena total pendapatan lebih besar daripada total beban, operasinya menghasilkan laba (surplus bertanda positif), bukan rugi. Oleh karena itu, modal pemilik mengalami kenaikan:
Opsi E salah, karena menyatakan modal berkurang sebesar $\text{Rp } 8.000.000$. Nilai angkanya tepat, namun logikanya terbalik (menganggap laba seperti penarikan prive yang menggerus modal).
Opsi D benar, karena secara tepat menyimpulkan bahwa laba bersih menyebabkan Modal bertambah sebesar Rp 8.000.000.
Pola ini berlaku universal: setiap kali kamu menganalisis transaksi harian entitas bisnis, akumulasi seluruh pendapatan dan beban selalu bermuara pada penyesuaian nilai ekuitas di neraca akhir.
Sebuah bengkel mencatat pendapatan jasa sebesar Rp 10.000.000 dan beban operasional sebesar Rp 6.000.000 selama bulan berjalan. Bagaimana pengaruh transaksi operasional bengkel tersebut terhadap persamaan dasar akuntansinya?
- Modal bertambah sebesar Rp 4.000.000 karena perolehan laba bersih operasional.
- Modal berkurang sebesar Rp 6.000.000 akibat timbulnya seluruh beban operasional.
- Modal bertambah sebesar Rp 10.000.000 berdasarkan total perolehan pendapatan jasa.
- Modal berkurang sebesar Rp 4.000.000 karena penyesuaian perhitungan laba rugi.
Jawaban: Modal bertambah sebesar Rp 4.000.000 karena perolehan laba bersih operasional.
Laba bersih diperoleh dari total pendapatan jasa (Rp 10.000.000) dikurangi beban operasional (Rp 6.000.000), yaitu Rp 4.000.000. Karena nilainya positif (laba), jumlah ini disubstitusikan ke dalam persamaan dasar akuntansi sebagai penambah nilai modal pemilik (Opsi A benar). Opsi B salah karena hanya melihat sisi beban, Opsi C salah karena mengabaikan beban, dan Opsi D salah karena laba bersifat menambah modal, bukan mengurangi.
Laba bersih dihitung dari selisih seluruh pendapatan dan beban, lalu nilainya ditambahkan ke modal pemilik.