
Bongkar Pasang Persamaan Akuntansi
Mengenali Isi Dompet Usaha
Harta adalah seluruh wujud kekayaan yang dimiliki perusahaan, baik berupa uang tunai, barang, maupun hak tagih ke pihak lain.
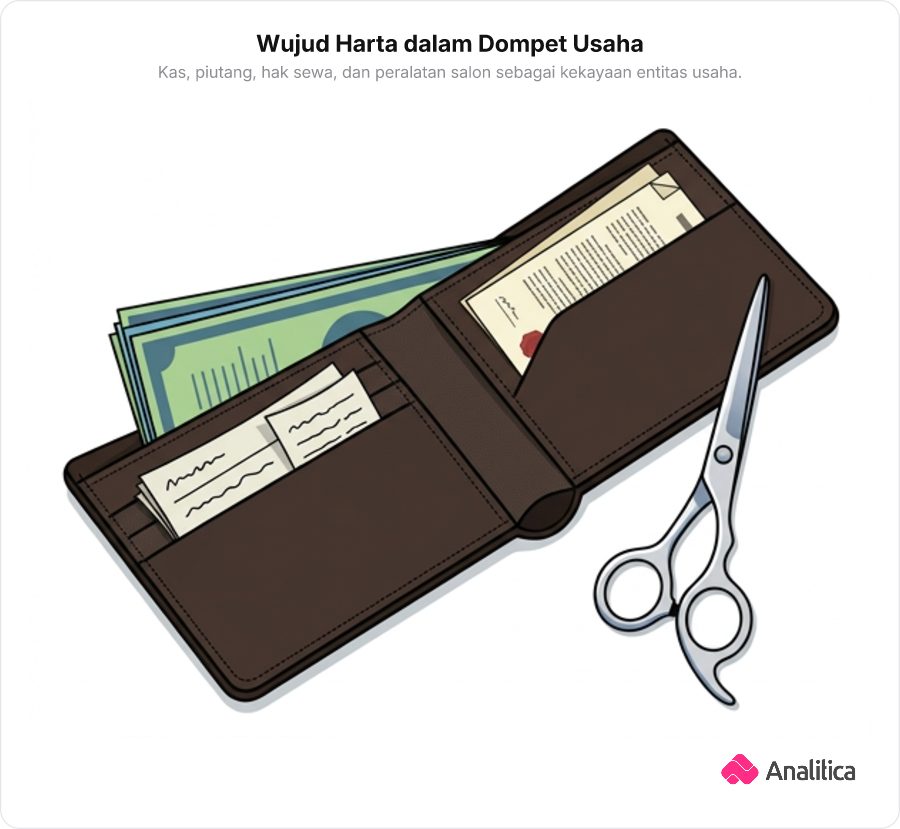
Bayangkan sebuah Dompet Usaha. Apa pun benda berharga atau hak ekonomis yang tersimpan di dalam dompet tersebut merupakan Harta perusahaan. Di Salon Cantik, isi dompet ini tidak melulu berbentuk lembaran uang fisik, melainkan mencakup:
Kas: Uang tunai yang siap dipakai transaksi ($\text{Rp}10.000.000{,}00$).
Piutang: Hak menagih uang kepada pelanggan yang jasanya sudah selesai dikerjakan ($\text{Rp}7.000.000{,}00$).
Sewa dibayar dimuka: Hak pemakaian tempat usaha untuk periode waktu tertentu yang sudah dilunasi di awal ($\text{Rp}6.000.000{,}00$).
Peralatan: Benda berwujud yang menunjang operasional jangka panjang, seperti kursi pangkas dan pengering rambut ($\text{Rp}8.500.000{,}00$).
Jika semua aset berharga ini digabungkan, total Harta awal Salon Cantik adalah:
$$\text{Harta Awal} = 10.000.000 + 7.000.000 + 6.000.000 + 8.500.000 = \text{Rp}31.500.000{,}00$$
Tentukan apakah akun-akun berikut ini termasuk komponen Harta atau bukan:
- Uang tunai di laci kasir (Kas) — Benar
- Nota tagihan kepada pelanggan yang belum bayar (Piutang) — Benar
- Tagihan dari supplier yang harus kita bayar (Utang) — Salah
Kas dan Piutang merupakan komponen Harta karena keduanya adalah sumber daya berharga dan hak tagih milik entitas. Sebaliknya, tagihan dari pemasok merupakan Utang (kewajiban kepada pihak luar), bukan Harta.
Harta mencakup hak tagih dan aset berwujud milik perusahaan.
Dua Sumber Isi Dompet
Setiap nilai Harta dalam perusahaan selalu berasal dari pinjaman pihak luar (Utang) atau dari hak murni pemilik (Modal).
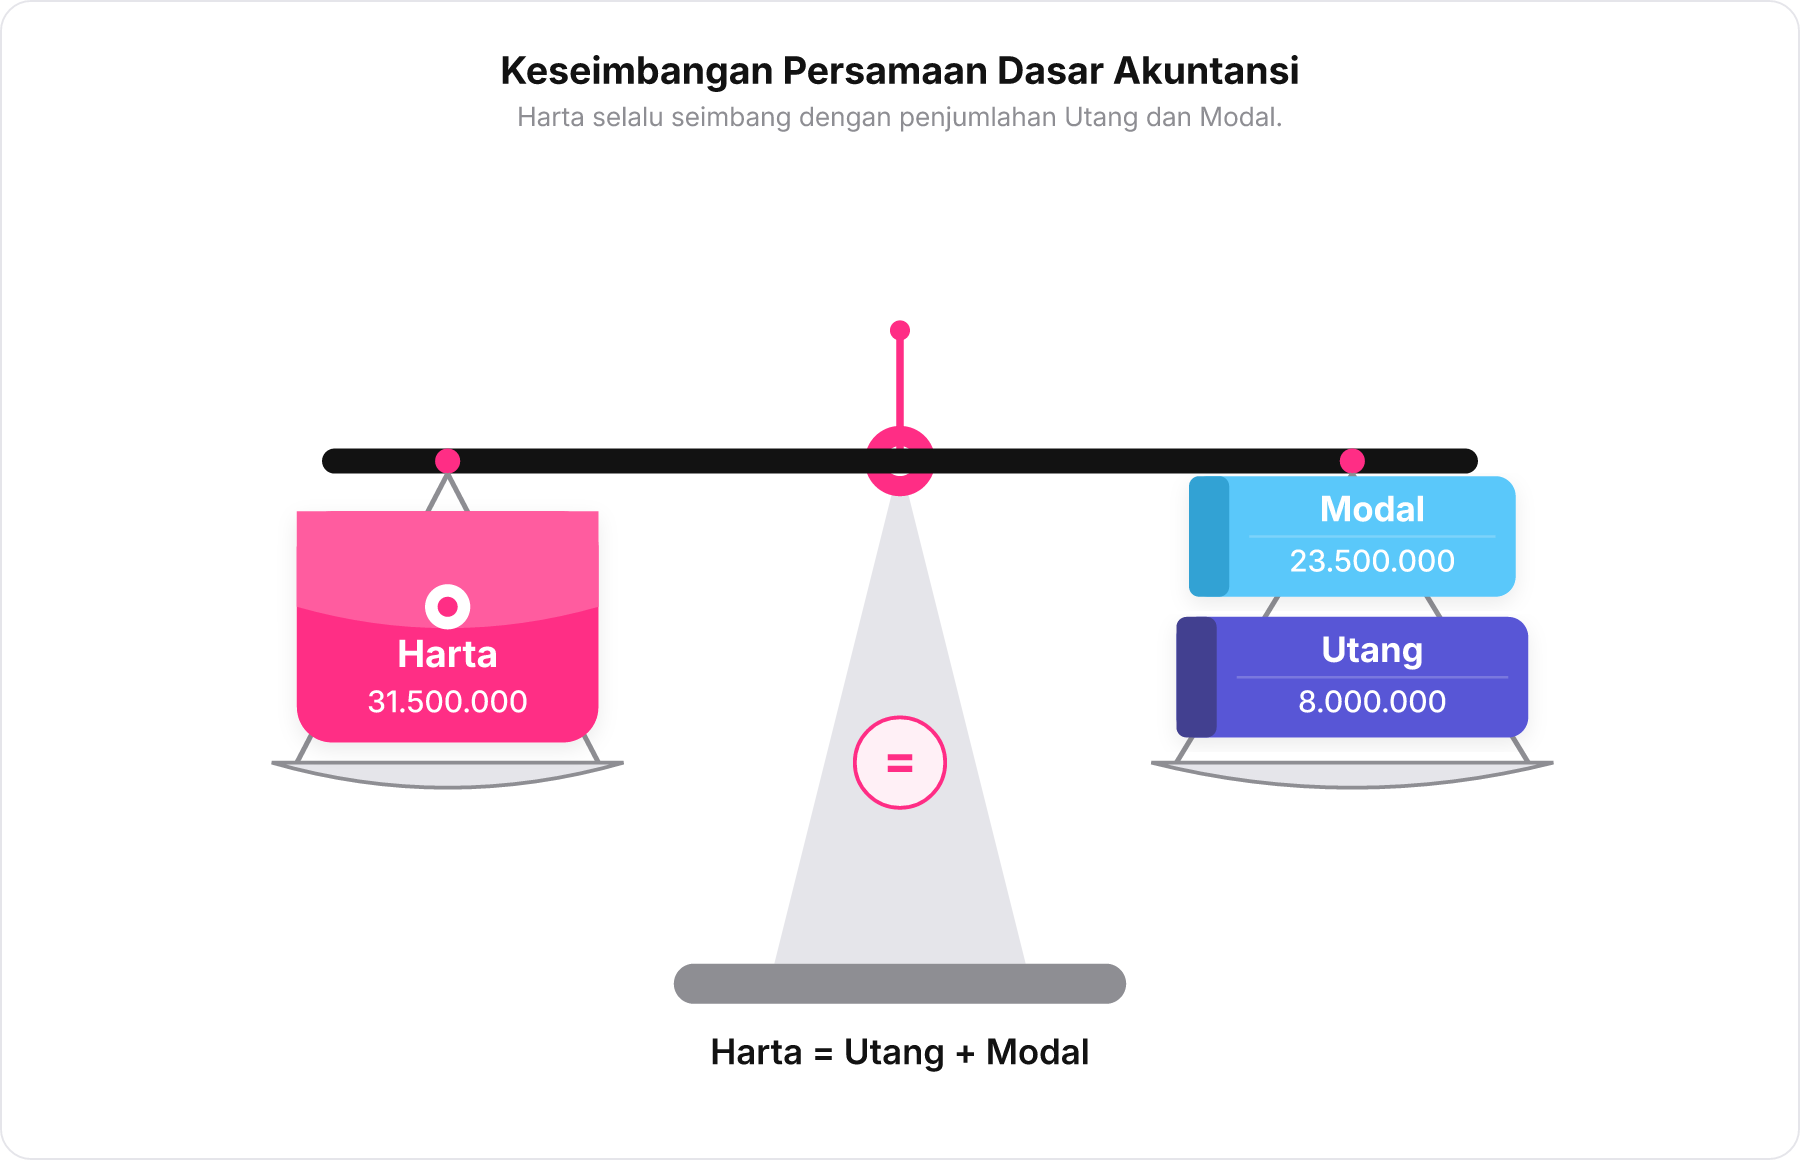
Uang dan aset senilai $\text{Rp}31.500.000{,}00$ di dalam dompet Salon Cantik tidak muncul tiba-tiba. Keberadaan seluruh isi dompet tersebut tercatat rapi di dua catatan sumber:
Buku Utang: Catatan klaim dari pihak luar (kreditor). Pada Salon Cantik, tercatat kewajiban sebesar $\text{Rp}8.000.000{,}00$.
Buku Modal: Catatan klaim hak murni milik pemilik salon atas aset usaha, yaitu sebesar $\text{Rp}23.500.000{,}00$.
Prinsip dasar akuntansi menuntut timbangan kedua sisi ini selalu seimbang:
$$\text{Harta} = \text{Utang} + \text{Modal}$$
$$\text{Rp}31.500.000{,}00 = \text{Rp}8.000.000{,}00 + \text{Rp}23.500.000{,}00$$
Efek Ganda Membayar Utang
Membayar utang akan mengeluarkan uang kas dari perusahaan yang sekaligus mengurangi catatan kewajiban.
Ketika Salon Cantik melunasi utang usaha sebesar $\text{Rp}2.000.000{,}00$, kasir mengambil uang fisik dari dompet usaha. Dampak riil dari transaksi ini menyentuh dua akun sekaligus:
Kas berkurang sebesar $\text{Rp}2.000.000{,}00$, yang berarti Harta berkurang.
Kewajiban pada catatan kreditor di Buku Utang berkurang sebesar $\text{Rp}2.000.000{,}00$ karena pinjaman telah terbayar sebagian.
Kedua sisi persamaan dasar akuntansi sama-sama turun dengan besaran yang seimbang: sisi kiri (Harta) berkurang $\text{Rp}2.000.000{,}00$ dan sisi kanan (Utang) juga berkurang $\text{Rp}2.000.000{,}00$.