
Membongkar Laporan Keuangan ala Bisnis Boba
Dua Buku Catatan Bos Boba
Bayangkan kamu baru saja membuka warung minuman boba. Biar bisnismu nggak berantakan, kamu pastinya butuh catatan keuangan. Tapi tahukah kamu, memantau uang masuk dan keluar saja ternyata nggak cukup?
Dalam akuntansi, sebuah bisnis minimal butuh dua jenis laporan utama yang fungsinya beda banget.
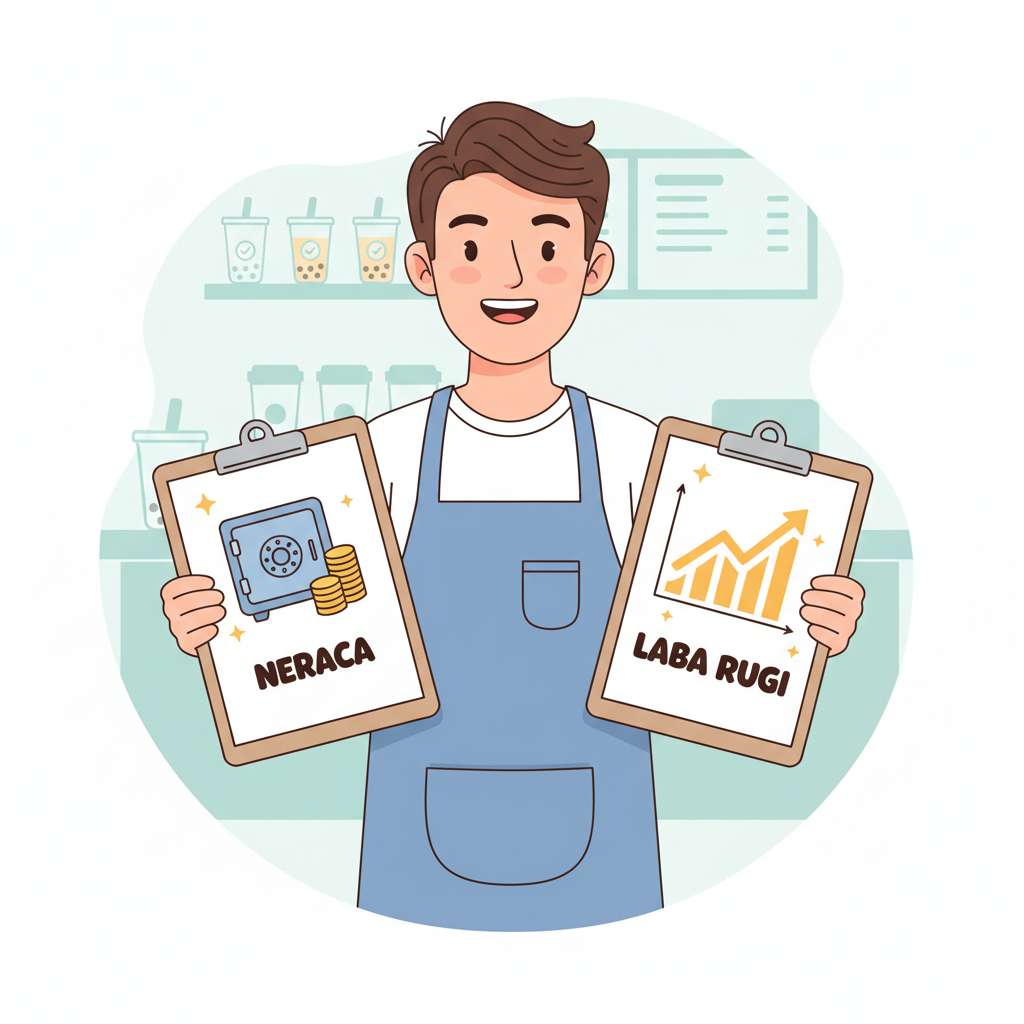
Banyak orang yang belajar akuntansi terjebak bingung membedakan isi kedua laporan ini. Padahal, kuncinya cuma mengingat mana yang sedang kita lihat: harta kita hari ini, atau hasil kerja keras kita selama sebulan?
Yuk, kita bedah satu per satu biar kamu nggak ketukar lagi!
Neraca: 'Jepretan' Harta & Utang
Laporan yang ibarat "foto" tadi bernama Laporan Posisi Keuangan (atau lebih sering disebut Neraca). Laporan ini HANYA mencatat apa yang terjadi dan dimiliki bisnis di satu titik waktu yang spesifik.
Di dalam "foto" jepretan warung bobamu, cuma ada tiga komponen yang terlihat:
Aset (Harta): Apa saja yang secara sah kamu miliki hari ini. Uang di laci kasir, mesin press gelas, sampai panci untuk masak boba.
Kewajiban (Utang): Tanggungan yang belum kamu bayar. Misalnya, tagihan pinjaman ke bank buat beli mesin kasir tadi.
Ekuitas (Modal): Uang murni milikmu (atau investor) yang tertanam di warung itu, setelah Harta dikurangi Utang.
Sistemnya selalu seimbang (karena itu disebut Neraca). Rumusnya adalah: $\text{Aset} = \text{Kewajiban} + \text{Ekuitas}$
Berdasarkan analogi sebelumnya, apa fungsi utama dari Laporan Posisi Keuangan (Neraca)?
- A. Mencatat seluruh keuntungan dan kerugian selama sebulan.
- B. Memotret jumlah aset, utang, dan modal pada satu tanggal tertentu.
- C. Merangkum aktivitas penjualan harian warung.
- D. Menghitung total omset kotor dari jualan boba.
Jawaban: B. Memotret jumlah aset, utang, dan modal pada satu tanggal tertentu.
Laporan Posisi Keuangan (Neraca) ibarat foto yang menangkap posisi Harta, Utang, dan Modal di satu titik waktu, bukan aktivitas selama periode tertentu.
Neraca hanya berisi Harta (Aset), Utang (Kewajiban), dan Modal (Ekuitas) pada titik waktu tertentu.
Harta Tersembunyi: Piutang & Persediaan
Waktu mengerjakan soal tadi, kamu memilih Piutang Usaha sebagai akun yang bukan bagian dari Neraca. Wajar banget kalau terkecoh, karena wujud Piutang dan Persediaan kadang nggak kelihatan secara langsung sebagai "uang".
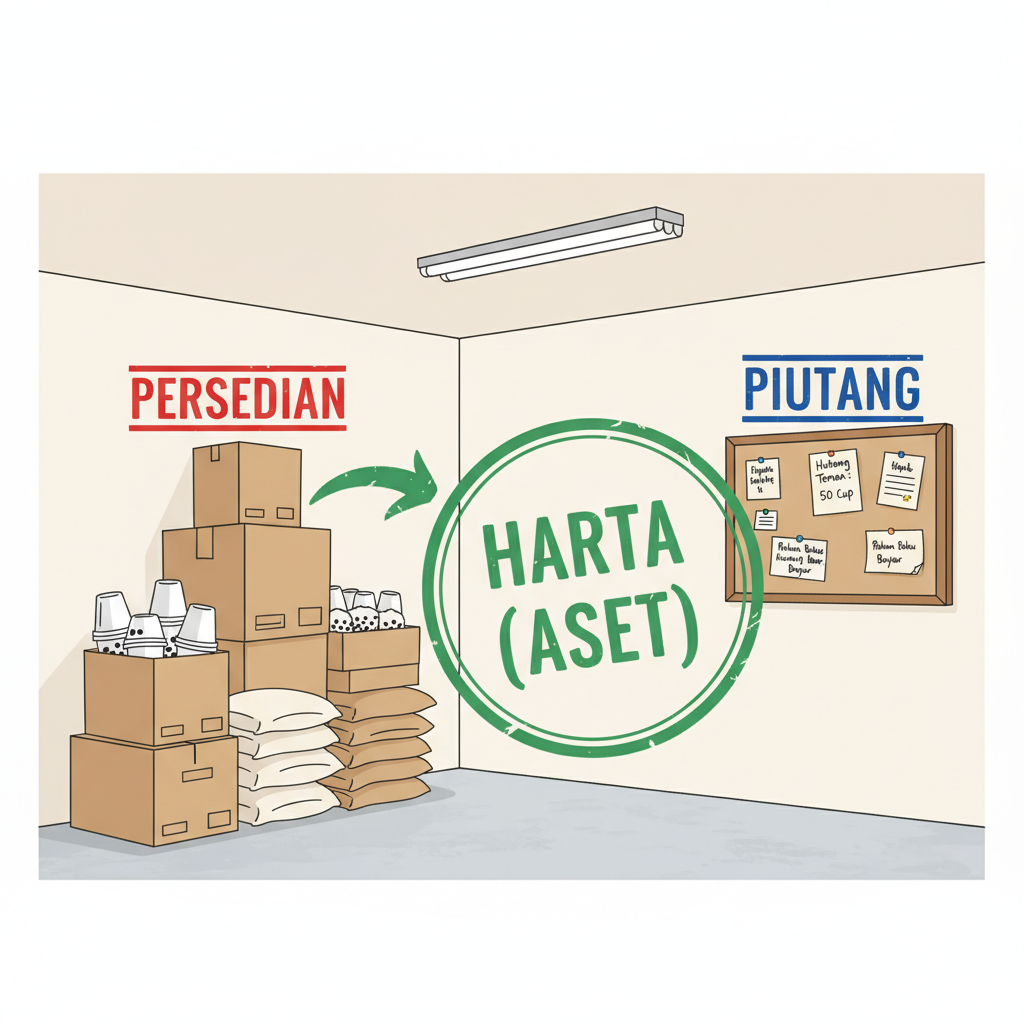
Mari kita buka gudang warung bobamu. Di sana ada tumpukan 1.000 gelas plastik dan 5 kg bubuk boba yang belum diracik. Ini disebut Persediaan. Apakah ini Harta? Jelas! Ini adalah benda fisik yang bernilai uang milikmu hari ini.
Lalu, bagaimana kalau ada temanmu yang memesan 50 cup boba untuk acara kumpul-kumpul, tapi dia bilang "Ngutang dulu ya, minggu depan dibayar"? Inilah yang disebut Piutang Usaha.
Karena Persediaan dan Piutang adalah wujud kekayaanmu di detik ini, keduanya MASUK ke dalam daftar Aset di dalam Laporan Posisi Keuangan (Neraca).
Tentukan apakah pernyataan berikut Benar atau Salah tentang Aset!
- Piutang Usaha termasuk dalam Aset karena merupakan hak kita untuk menagih uang pelanggan di masa depan. — Benar
- Persediaan bahan baku boba tidak dihitung sebagai Aset sampai bahan tersebut laku terjual. — Salah
Piutang adalah Harta (hak tagih), sedangkan Persediaan adalah barang fisik yang bernilai uang. Keduanya adalah Harta (Aset) yang masuk ke Neraca.
Piutang (uang di pelanggan) dan Persediaan (stok barang) adalah bentuk Aset/Harta yang masuk di Neraca.