
Aset Tanpa Wujud: Memahami Klasifikasi Aktiva
Harta di Sekitarmu
Aktiva dikelompokkan berdasarkan seberapa mudah ia dicairkan menjadi uang dan apakah ia memiliki wujud fisik.
Banyak orang mengira aset atau aktiva itu harus selalu berupa barang raksasa milik perusahaan konglomerat seperti pabrik atau gedung pencakar langit. Padahal, aset (aktiva) intinya adalah segala sumber daya atau kepemilikan yang punya nilai ekonomis. Konsep ini sama persis dengan barang-barang milik pribadimu sehari-hari.
Bayangkan barang-barang yang kamu bawa sekarang:
Uang tunai di dompetmu sangat mudah dipakai dan cepat habis untuk jajan; dalam akuntansi, kelompok ini disebut Aktiva Lancar (Opsi A).
Motor atau laptop yang kamu beli untuk dipakai beraktivitas selama bertahun-tahun termasuk barang berwujud fisik yang tahan lama, yaitu Aktiva Tetap (Opsi C).
Seseorang sedang mengecek daftar hartanya sebelum membeli laptop baru. Manakah di antara barang berikut yang diklasifikasikan sebagai aktiva lancar?
- Saldo rekening bank yang bisa ditarik kapan saja
- Meja belajar kayu di sudut kamarnya
- Hak cipta atas lagu yang ia rekam sendiri
- Pakaian kesayangan yang dipakai bertahun-tahun
Jawaban: Saldo rekening bank yang bisa ditarik kapan saja
Saldo rekening bank yang bisa ditarik sewaktu-waktu sangat likuid dan siap digunakan seketika, sehingga memenuhi kriteria aktiva lancar. Sebaliknya, meja dan pakaian adalah barang fisik jangka panjang/pribadi, sedangkan hak cipta merupakan aktiva tidak berwujud.
Uang tunai adalah contoh aktiva lancar karena sifatnya yang mudah dicairkan atau langsung digunakan.
Harta yang Tak Bisa Disentuh
Aktiva tidak berwujud adalah jenis harta berjangka panjang yang memberikan manfaat ekonomis meski tidak memiliki wujud fisik.
Aset tidak selalu berupa barang padat yang bisa kamu pegang. Bayangkan kamu memiliki akun media sosial centang biru dengan reputasi terpercaya, atau lisensi software desain grafis yang aktif. Semuanya tidak punya fisik material, tetapi bernilai tinggi dan bisa mendatangkan pemasukan. Di dunia akuntansi, kekayaan jenis ini digolongkan secara khusus sebagai Aktiva Tidak Berwujud (Opsi B).
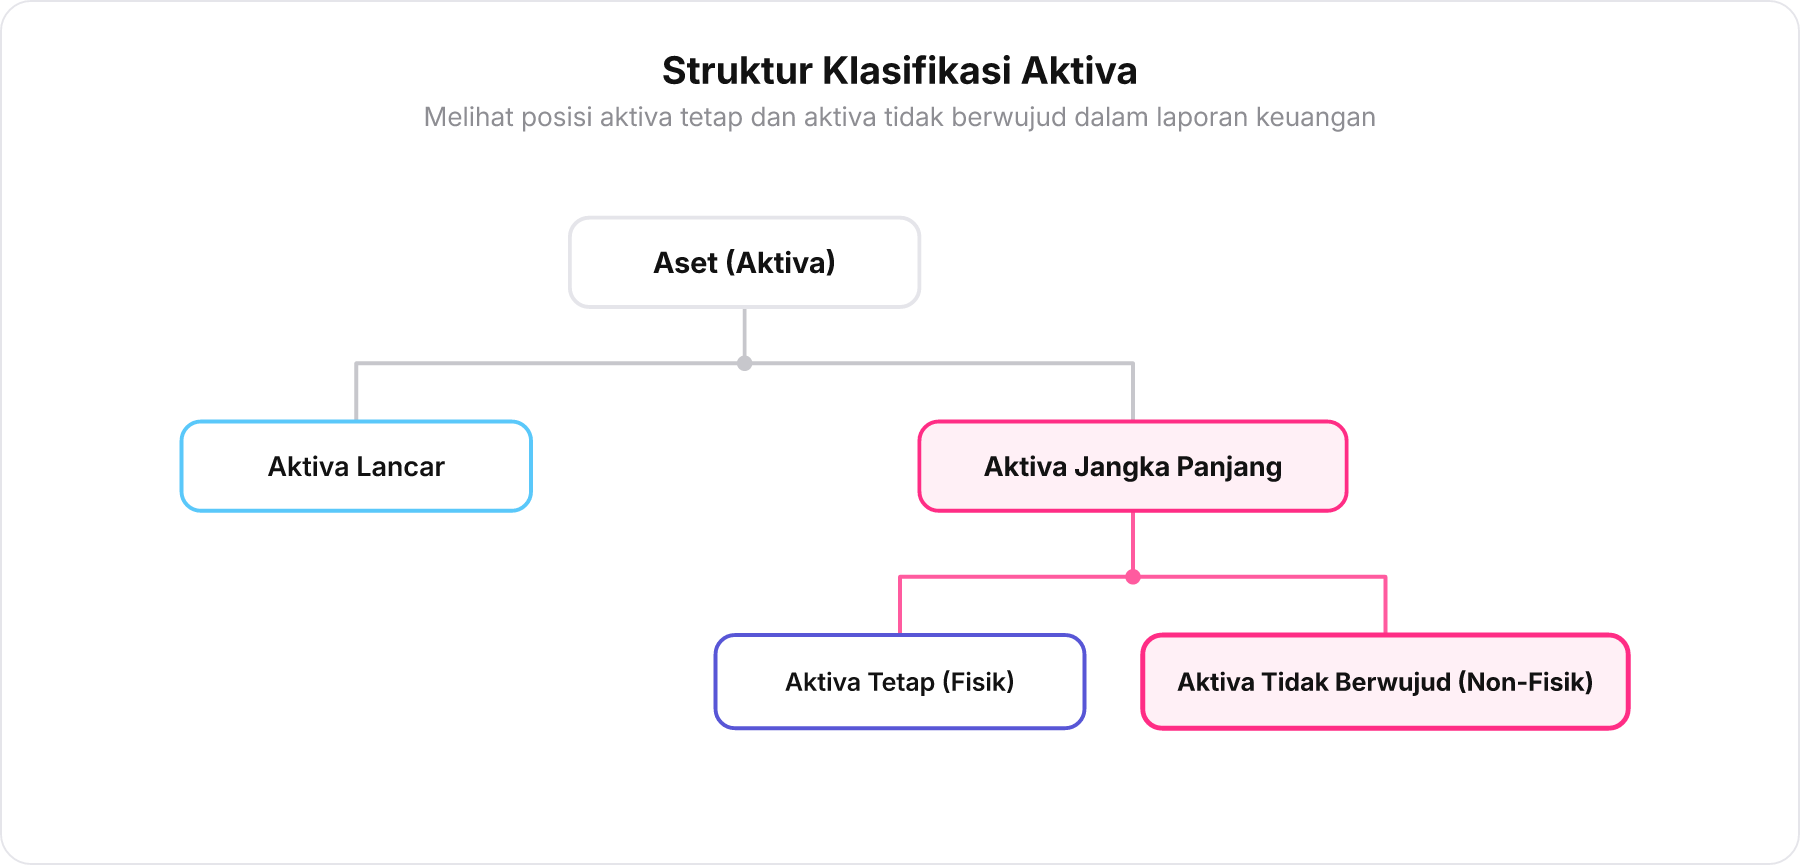
Lalu, kenapa lisensi software atau hak cipta tidak disebut Aktiva Tetap (Opsi C)? Karena syarat utama aktiva tetap adalah memiliki wujud fisik (tangible), seperti mesin cetak, tanah, atau gedung kantor. Keduanya memang sama-sama digunakan lebih dari satu tahun, sehingga keduanya bernaung di bawah payung besar bernama Aktiva Jangka Panjang (Opsi E). Namun, klasifikasi yang paling tepat untuk aset yang tidak memiliki substansi fisik adalah aktiva tidak berwujud.
Pemilik kafe sedang mendata aset bisnisnya. Tentukan apakah pernyataan berikut Benar atau Salah mengenai klasifikasi hartanya!
- Resep rahasia minuman yang dipatenkan masuk kategori aktiva tetap karena akan dipakai selamanya. — Salah
- Mesin espresso yang harganya puluhan juta adalah aktiva tetap. — Benar
Resep paten adalah hak hukum tanpa wujud fisik, sehingga masuk ke aktiva tidak berwujud, bukan aktiva tetap (pernyataan 1 salah). Mesin espresso adalah benda operasional berwujud fisik yang dipakai bertahun-tahun, sehingga tepat digolongkan sebagai aktiva tetap (pernyataan 2 benar).
Karakteristik utama yang membedakan aktiva tetap dengan aktiva tidak berwujud adalah ada tidaknya wujud fisik.
Goodwill dan Hak Cipta
Goodwill dan hak cipta diklasifikasikan sebagai aktiva tidak berwujud karena memiliki manfaat ekonomis tanpa bentuk fisik material.
Sekarang kita kembali ke pertanyaan soal: di mana posisi goodwill dan hak cipta? Keduanya adalah contoh klasik dari Aktiva Tidak Berwujud (Opsi B):
Hak Cipta (Copyright): Hak hukum eksklusif untuk mempublikasikan atau menjual karya seni, tulisan, maupun musik. Fisik bukunya mungkin kertas, tapi hak memperbanyaknya tidak bisa kamu raba secara fisik.
Goodwill: Nilai lebih yang dibayar saat membeli suatu bisnis yang sudah punya nama baik, pelanggan setia, atau lokasi strategis.
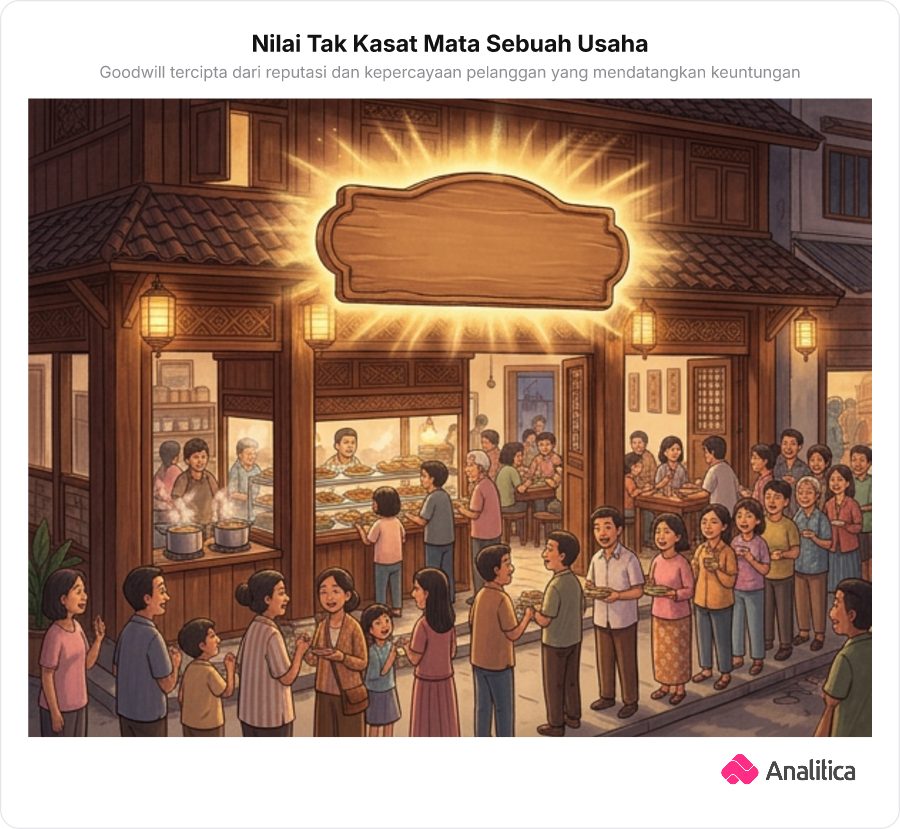
Bayangkan kamu membeli warung sate langganan yang selalu ramai antrean. Kalau dihitung dari harga gerobak dan piringnya saja, nilainya mungkin cuma 10 juta rupiah. Tapi pemiliknya menjualnya seharga 30 juta rupiah, dan kamu tetap mau membelinya. Kelebihan 20 juta rupiah itu kamu bayar demi reputasi dan pelanggan loyal yang sudah terbentuk. Di akuntansi, kelebihan nilai pasar inilah yang dicatat resmi sebagai goodwill.
Bagaimana dengan istilah Aktiva Stabil (Opsi D)? Istilah tersebut hanyalah pengecoh buatan yang tidak pernah ada dalam standar akuntansi mana pun.
Sebuah perusahaan teknologi mengakuisisi kompetitornya dengan harga jauh lebih tinggi dari nilai total gedung dan komputernya karena basis pengguna kompetitor tersebut sangat loyal. Dalam akuntansi, selisih pembayaran ekstra ini dicatat sebagai...
- Aktiva Tetap karena komputer saingan sangat canggih
- Aktiva Lancar karena pengguna aktif sama dengan kas cepat cair
- Goodwill (aktiva tidak berwujud) karena loyalitas pengguna berharga tinggi
- Aktiva Stabil karena posisi pasar perusahaan saingan sudah mantap
Jawaban: Goodwill (aktiva tidak berwujud) karena loyalitas pengguna berharga tinggi
Selisih lebih antara harga akuisisi dan nilai pasar aset fisik riil disebut goodwill. Goodwill mencerminkan reputasi, loyalitas pengguna, serta keunggulan strategis non-fisik, sehingga tergolong aktiva tidak berwujud. Pilihan seperti aktiva stabil bukan istilah baku akuntansi.
Goodwill adalah aset tak kasat mata yang memberikan keunggulan atau manfaat finansial.