
Insentif Pajak DTP: Belanja Tanpa Keluar Uang
Mekanisme Pajak Ditanggung Pemerintah (DTP)
Pajak Ditanggung Pemerintah (DTP) berarti gaji karyawan tidak dipotong pajak, bukan berarti pemerintah mentransfer uang tunai ke rekening karyawan.
Pada masa pandemi, aktivitas ekonomi melemah dan banyak perusahaan mengalami penurunan omzet. Untuk melindungi daya beli para pekerja di sektor terdampak, pemerintah mengeluarkan insentif berupa pembebasan pemotongan PPh Pasal 21 melalui skema Ditanggung Pemerintah (DTP).
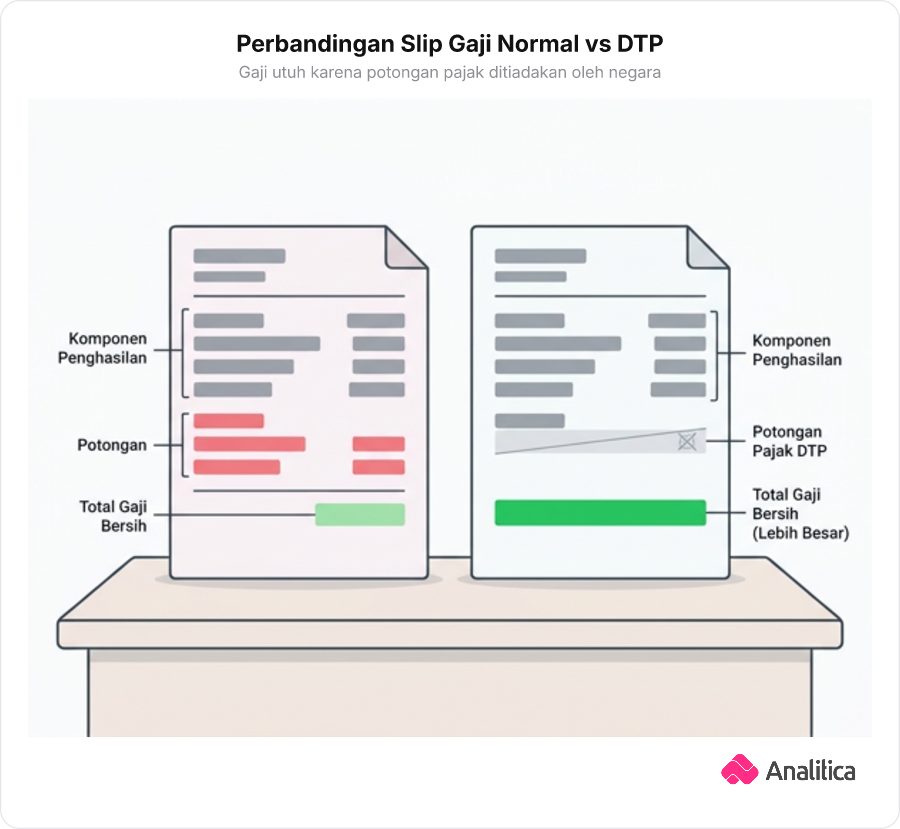
Dalam kondisi normal, penghasilan karyawan langsung dipotong sekian persen oleh perusahaan untuk disetor sebagai pajak ke kas negara. Melalui mekanisme DTP, kewajiban tersebut diambil alih oleh negara. Perusahaan tidak memotong gaji karyawan untuk disetor ke kas negara, melainkan membayarkannya secara penuh ke kantong pekerja.
Dengan demikian, pemerintah tidak membuat pos pengeluaran dana tunai baru dari APBN langsung ke rekening tiap pekerja, melainkan sekadar merelakan hak penerimaan pajaknya agar uang tersebut tetap berputar di masyarakat.
Pemerintah meluncurkan kebijakan pembebasan PPnBM (Pajak Penjualan atas Barang Mewah) untuk pembelian mobil baru berkapasitas mesin tertentu selama 6 bulan. Berdasarkan mekanisme kerja insentif pajak tersebut, dampak langsung yang dialami konsumen saat membeli unit baru adalah...
- Membayar harga mobil lebih murah karena tidak perlu menyetor beban pajak PPnBM
- Menerima uang kembali dari pemerintah setelah melunasi harga mobil beserta pajaknya
- Mendapat tambahan modal langsung dari kas negara untuk membeli mobil idaman
- Membayar pajak kendaraan bermotor tahunan di kantor Samsat dengan tarif subsidi
Jawaban: Membayar harga mobil lebih murah karena tidak perlu menyetor beban pajak PPnBM
Insentif pajak seperti pembebasan PPnBM atau PPh DTP bekerja dengan cara membebaskan kewajiban pajak di awal transaksi. Konsumen langsung membayar harga yang lebih murah tanpa beban pajak, bukan membayar penuh lalu menerima transfer pengembalian uang atau bantuan dana segar dari kas negara.
Pajak Ditanggung Pemerintah (DTP) adalah fasilitas pembebasan atau perelaan penerimaan pajak, bukan pemberian dana tunai langsung dari kas negara.
Tax Expenditure vs Belanja Tunai
Dalam pembukuan APBN, hilangnya potensi penerimaan negara karena pemberian insentif pajak diklasifikasikan sebagai pengeluaran pajak (tax expenditure).
Ketika pemerintah meluncurkan program PPh 21 DTP, negara secara sadar merelakan penerimaan pajak yang semestinya masuk ke kas negara. Misalnya, jika potensi pajak dari jutaan pekerja tersebut mencapai RpX triliun, maka kas negara tidak mencatat penerimaan tersebut. Nilai RpX triliun yang "diikhlaskan" untuk menopang daya beli masyarakat inilah yang secara teknis dihitung sebagai tax expenditure.
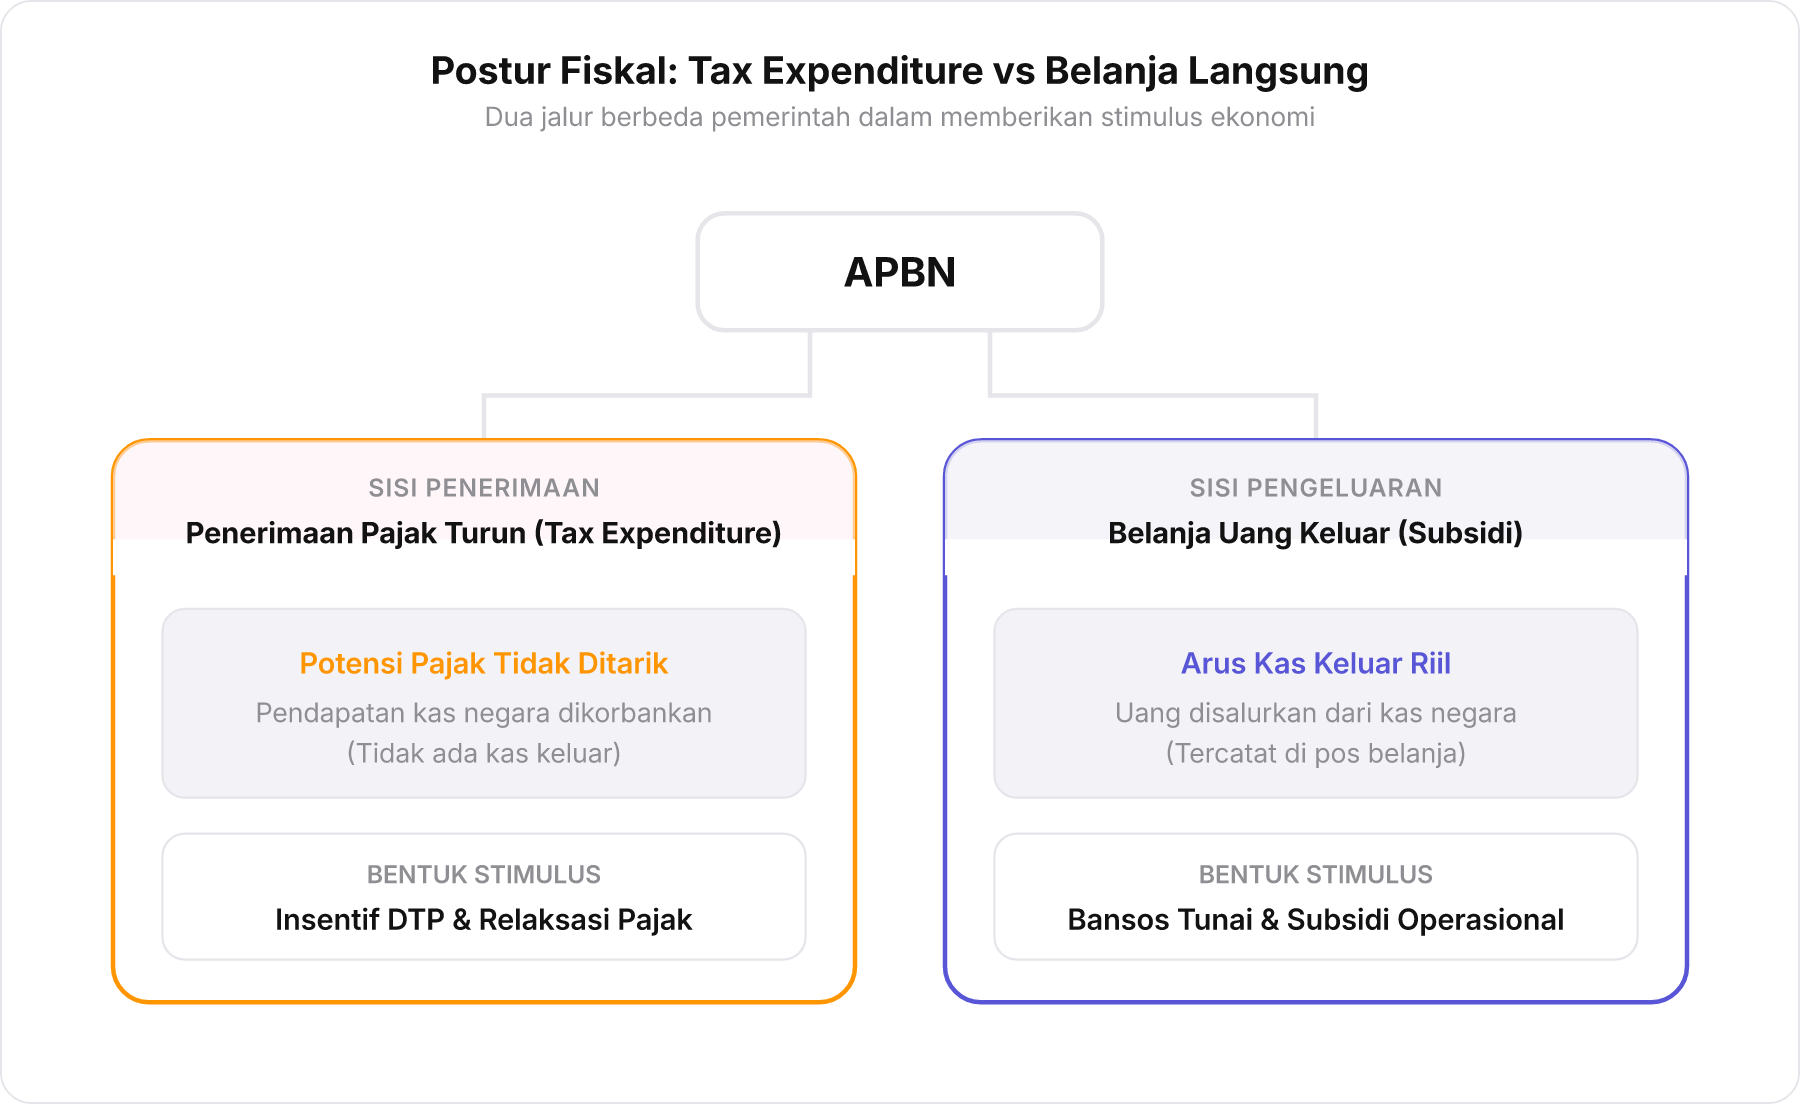
Mekanisme ini menjelaskan mengapa Opsi A benar. Meskipun berakar dari kata expenditure (pengeluaran), wujudnya bukan berupa kas tunai yang keluar dari rekening negara, melainkan pendapatan perpajakan yang dikorbankan.
Mari kita bandingkan dengan opsi pengecoh lainnya:
Opsi B (Instrumen moneter) salah, karena pengaturan pajak dan anggaran negara merupakan wewenang kebijakan fiskal di bawah Kementerian Keuangan. Instrumen moneter dikelola oleh Bank Indonesia melalui pengendalian suku bunga acuan (BI-Rate) dan giro wajib minimum.
Opsi C (Pembayaran utang luar negeri) salah, karena pembebasan pajak karyawan domestik sama sekali tidak berkaitan dengan pemenuhan kewajiban utang pokok maupun bunga kepada kreditur internasional.
Opsi E (Subsidi untuk BUMN) salah, karena insentif PPh Pasal 21 DTP diberikan kepada karyawan di berbagai sektor swasta yang terdampak pandemi, bukan ditujukan khusus untuk mendanai operasional badan usaha milik negara.
Dalam dokumen laporan APBN tahunan, menteri keuangan melaporkan adanya peningkatan alokasi fasilitas pajak DTP bagi sektor riil. Tentukan kebenaran pernyataan berikut terkait laporan tersebut!
- Lonjakan pemanfaatan fasilitas DTP dihitung sebagai tax expenditure yang mengurangi realisasi target penerimaan pajak negara. — Benar
- Kebijakan pemberian fasilitas DTP merupakan instrumen moneter karena langsung menjaga daya beli uang di masyarakat. — Salah
Pernyataan 1 Benar: Fasilitas DTP membuat potensi penerimaan pajak tidak ditarik oleh negara, sehingga dicatat sebagai tax expenditure yang mengurangi realisasi penerimaan pajak. Pernyataan 2 Salah: Pengaturan pajak dan APBN adalah domain kebijakan fiskal oleh Kementerian Keuangan, sedangkan instrumen moneter dipegang oleh bank sentral lewat pengendalian suku bunga dan jumlah uang beredar.
Tax expenditure merupakan pengorbanan penerimaan pajak dalam kebijakan fiskal, bukan instrumen kebijakan moneter.
Jebakan Istilah Tax Base Widening
Tax base widening berarti menambah sasaran pembayar pajak baru, yang sifatnya berkebalikan dengan memberikan keringanan pajak.
Istilah pada Opsi D (Tax base widening) sering kali mengecoh siswa saat ujian. Kata "widening" memang berarti memperluas, namun dalam terminologi perpajakan, yang diperluas adalah basis pajak alias jangkauan jaring penarikannya.
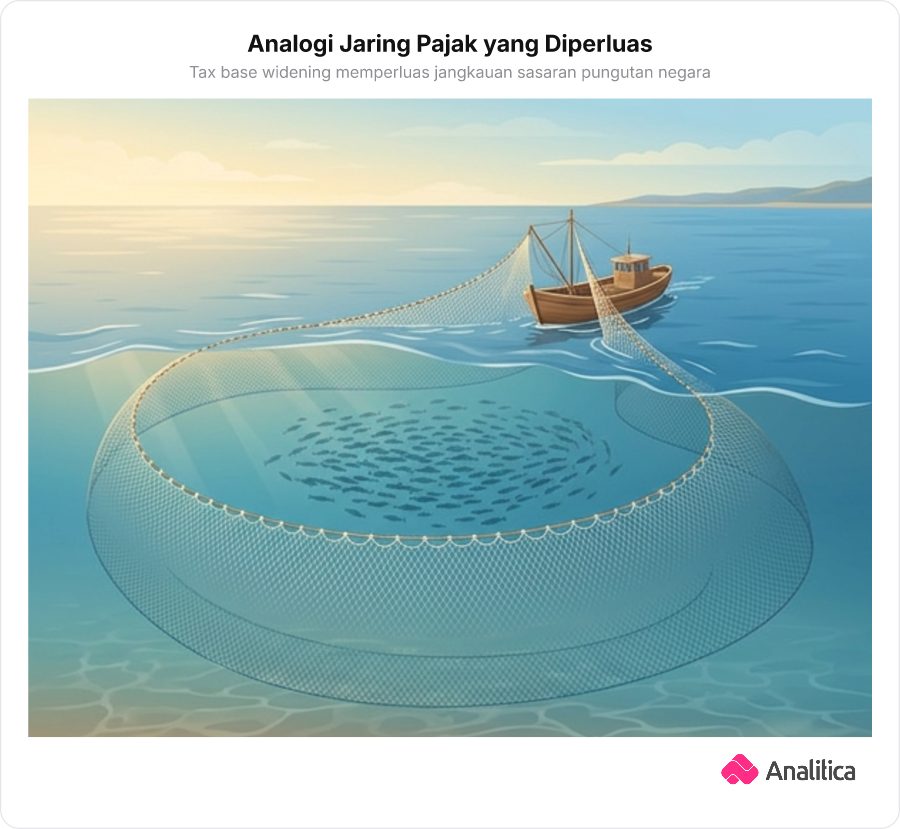
Tax base widening adalah langkah pemerintah untuk memperluas objek atau subjek yang dikenakan pungutan pajak demi menggenjot penerimaan kas negara. Contohnya, ketika pemerintah mulai mengenakan Pajak Pertambahan Nilai (PPN) pada transaksi perdagangan digital (e-commerce) dan konten berbayar yang sebelumnya belum terjangkau aturan pajak.