
Bunga Majemuk dan Deret Geometri
Bunga Tunggal vs Majemuk
Bunga tunggal tumbuh secara aritmetika, sedangkan bunga majemuk tumbuh secara geometri.
Perbedaan mendasar kedua sistem ini terletak pada dasar modal yang dikenai persentase bunga setiap periodenya. Pada sistem bunga tunggal, modal yang menghasilkan bunga tidak pernah berubah, yaitu selalu modal awal ($M_0$). Secara matematis, pertambahan tabungan setiap periode bersifat konstan sebesar $M_0 \times i$. Bentuk total tabungannya mengikuti barisan aritmetika:
$$M_n = M_0 + (M_0 \times i \times n)$$
dengan suku awal $a = M_0$ dan beda tetap $b = M_0 \times i$. Jika Budi menabung dengan bunga tunggal $5\%$ per tahun selama $2$ tahun dari modal $\text{Rp}1.000.000$, total saldo akhir menjadi $\text{Rp}1.000.000 + (\text{Rp}1.000.000 \times 0,05 \times 2) = \text{Rp}1.100.000$. Angka inilah yang muncul di Opsi A, yang merupakan kekeliruan akibat memakai pola barisan aritmetika pada kasus majemuk.
Sebaliknya, pada bunga majemuk, modal pada periode berikutnya adalah akumulasi dari modal sebelumnya ditambah bunga yang baru saja diperoleh (terjadi fenomena bunga berbunga). Kita dapat mengibaratkannya seperti bola salju yang menggelinding: bunga tunggal ibarat menambahkan segenggam salju berukuran sama secara manual pada tiap putaran, sedangkan bunga majemuk ibarat bola salju yang makin membesar sehingga sanggup menangkap salju jauh lebih banyak di putaran-putaran berikutnya karena luas permukaannya yang terus bertambah.
Secara aljabar, saldo periode ke-$n$ diperoleh dengan mengalikan saldo periode sebelumnya dengan rasio konstan $(1 + i)$, sehingga pertumbuhan tabungan membentuk barisan geometri:
$$M_n = M_{n-1}(1 + i)$$
Penurunan Bunga Majemuk
Rumus bunga majemuk berasal dari pemfaktoran berulang modal yang terus bertambah.
Mari kita telusuri secara formal bagaimana ekspansi aljabar membentuk pola eksponensial ini dari tahun ke tahun. Misalkan tabungan awal bernilai $M_0$ dengan suku bunga majemuk per tahun sebesar $i$.
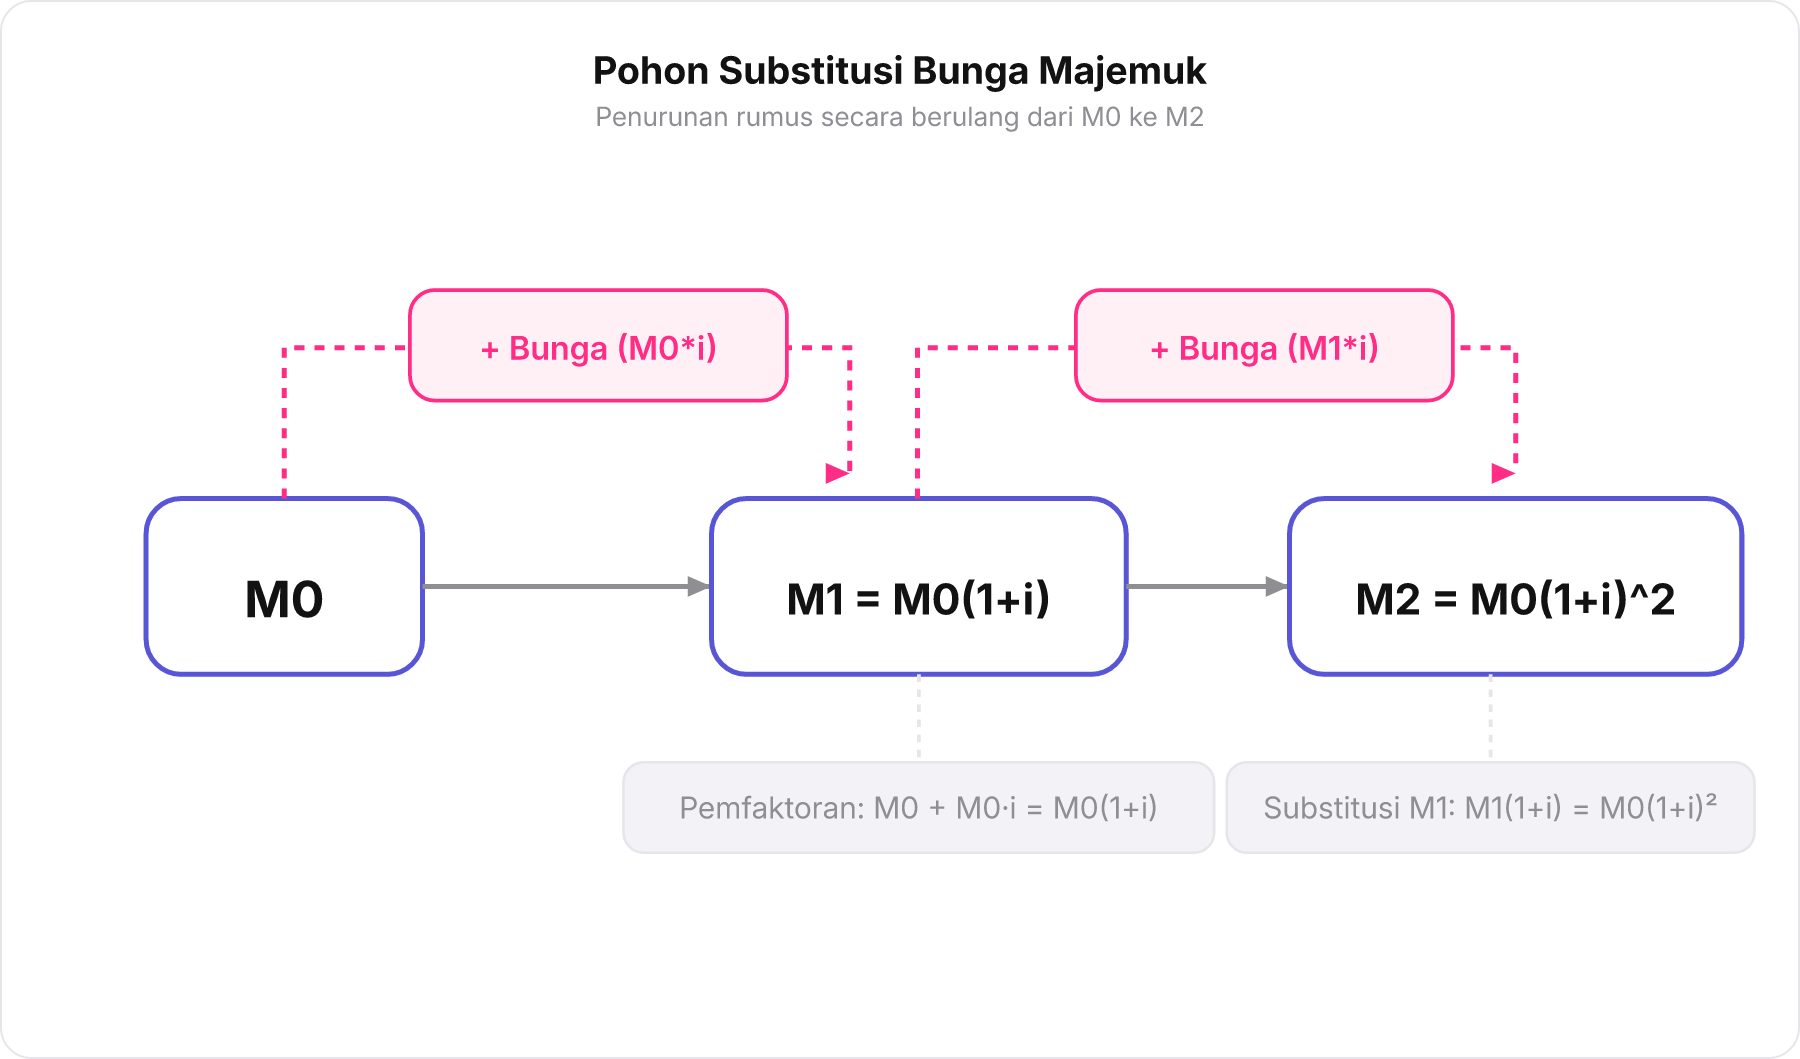
Pada akhir tahun pertama ($n = 1$), saldo akhir ($M_1$) adalah modal awal ditambah bunga tahun pertama:
$$M_1 = M_0 + (M_0 \times i) = M_0(1 + i)$$
Pada akhir tahun kedua ($n = 2$), yang menjadi modal pokok penarikan bunga bukan lagi $M_0$, melainkan $M_1$. Bunga tahun kedua dihitung dari $M_1 \times i$:
$$M_2 = M_1 + (M_1 \times i) = M_1(1 + i)$$
Dengan menyubstitusikan bentuk aljabar $M_1 = M_0(1 + i)$ ke dalam persamaan $M_2$, kita peroleh:
$$M_2 = [M_0(1 + i)](1 + i) = M_0(1 + i)^2$$
Jika proses perkalian faktor pengali $(1 + i)$ ini dilanjutkan hingga periode ke-$n$, kita tiba pada rumus umum barisan geometri:
$$M_n = M_0(1 + i)^n$$
Pada soal Budi, dengan modal $M_0 = \text{Rp}1.000.000$, suku bunga $i = 0,05$, dan lama waktu $n = 2$ tahun:
$$M_2 = \text{Rp}1.000.000(1 + 0,05)^2 = \text{Rp}1.000.000(1,05)^2 = \text{Rp}1.000.000(1,1025) = \text{Rp}1.102.500$$
Perhitungan inilah yang membuktikan secara eksak mengapa Opsi B merupakan jawaban yang benar.
Modal awal sebesar $M$ ditabung di bank dengan sistem bunga majemuk sebesar $r$ per tahun selama $3$ tahun. Manakah bentuk aljabar yang tepat untuk menyatakan total saldo pada akhir tahun ketiga?
- M(1 + 3r)
- M(1 + r)^3
- M + M(r)^3
- 3M(1 + r)
Jawaban: M(1 + r)^3
Jawaban benar B karena pada bunga majemuk, saldo di akhir tahun ketiga diperoleh dari perkalian berulang faktor pengali geometri: $M_3 = M_2(1 + r) = M(1 + r)^2(1 + r) = M(1 + r)^3$. Opsi A salah karena merupakan rumus bunga tunggal (aritmetika). Opsi C salah karena hanya memangkatkan komponen bunganya saja. Opsi D salah karena mengalikan waktu dengan pokok, bukan sebagai pangkat.
Bentuk aljabar saldo pada akhir tahun ketiga dengan sistem bunga majemuk.
Penyelarasan Parameter
Satuan waktu pada suku bunga dan periode waktu ($n$) harus selaras.
Rumus $M_n = M_0(1 + i)^n$ hanya dapat bekerja dengan benar apabila satuan waktu pada suku bunga ($i$) bersesuaian langsung dengan satuan waktu pada periode ($n$). Sebagai contoh, jika modal ditabung selama $1$ tahun dengan bunga majemuk $12\%$ per tahun tetapi dimajemukkan setiap bulan, kita tidak boleh langsung memasukkan $i = 12\%$ dan $n = 1$. Karena ada $12$ siklus perhitungan bunga dalam setahun, parameter harus diselaraskan:
$$i_{\text{baru}} = \frac{i_{\text{tahunan}}}{12} = \frac{12\%}{12} = 1\% = 0,01$$
$$n_{\text{baru}} = 1 \text{ tahun} \times 12 = 12 \text{ periode}$$
Tanpa penyelarasan ini, nilai perhitungan eksponensial akan menyimpang jauh dari kondisi riil.
Struktur matematika rasio eksponensial $(1 + i)^n$ ini bersifat universal. Pola perhitungan majemuk ini juga muncul di topik lain, seperti pemodelan pertumbuhan penduduk, peluruhan eksponensial pada peluruhan zat radioaktif dengan faktor $(1 - i)^n$, serta penyusutan nilai aset atau devaluasi mata uang.
Andi menabung dengan suku bunga $12\%$ per tahun yang dimajemukkan setiap bulan selama $1$ tahun. Tentukan kebenaran dari penyesuaian parameter berikut untuk dimasukkan ke dalam rumus $M_n = M_0(1+i)^n$.
- Nilai n yang digunakan dalam rumus adalah 1. — Salah
- Nilai i yang digunakan dalam perhitungan adalah 1% atau 0,01. — Benar
Pernyataan 1 Salah: Karena bunga dimajemukkan setiap bulan selama 1 tahun, banyak periode penggabungan $n$ harus diubah ke dalam satuan bulan, yaitu $n = 1 \times 12 = 12$ periode, bukan 1. Pernyataan 2 Benar: Suku bunga tahunan $12\%$ per tahun harus dibagi dengan 12 bulan dalam setahun, sehingga suku bunga per periode $i = \frac{12\%}{12} = 1\% = 0,01$.
Penyesuaian variabel suku bunga dan periode waktu saat basis waktu berbeda.