
Menghitung Penyusutan Prorata
Dari Harga Awal ke Nilai Buku
Nilai buku adalah sisa harga asli barang setelah dikurangi total nilai yang menyusut secara merata.
Bayangkan perusahaan membeli gadget/HP baru untuk operasional kantor. Di hari pertama beli, nilainya masih utuh sesuai uang yang dikeluarkan, yaitu Harga Perolehan sebesar $90.000.000$$15.000.000
$$. Artinya, tidak semua harga beli akan hangus menguap begitu saja. Bagian nilai yang benar-benar dialokasikan sebagai beban aus selama pemakaian dinamakan dasar penyusutan:$$
\text{Dasar Penyusutan} = \text{Harga Perolehan} - \text{Nilai Residu}
\text{Dasar Penyusutan} = 90.000.000 - 15.000.000 = 75.000.000 $$
Karena PT. Abadi memakai metode garis lurus, nilai $75.000.000\
$$ini dibagi rata ke seluruh umur ekonomisnya selama 5 tahun:$$
\text{Beban Penyusutan per Tahun} = \frac{75.000.000}{5} = 15.000.000 $$15.000.000 $$.
Hitungan Bulan (Prorata)
Peralatan yang dibeli di tengah tahun hanya menyusut sesuai persentase bulan ia nyata digunakan pada tahun tersebut.
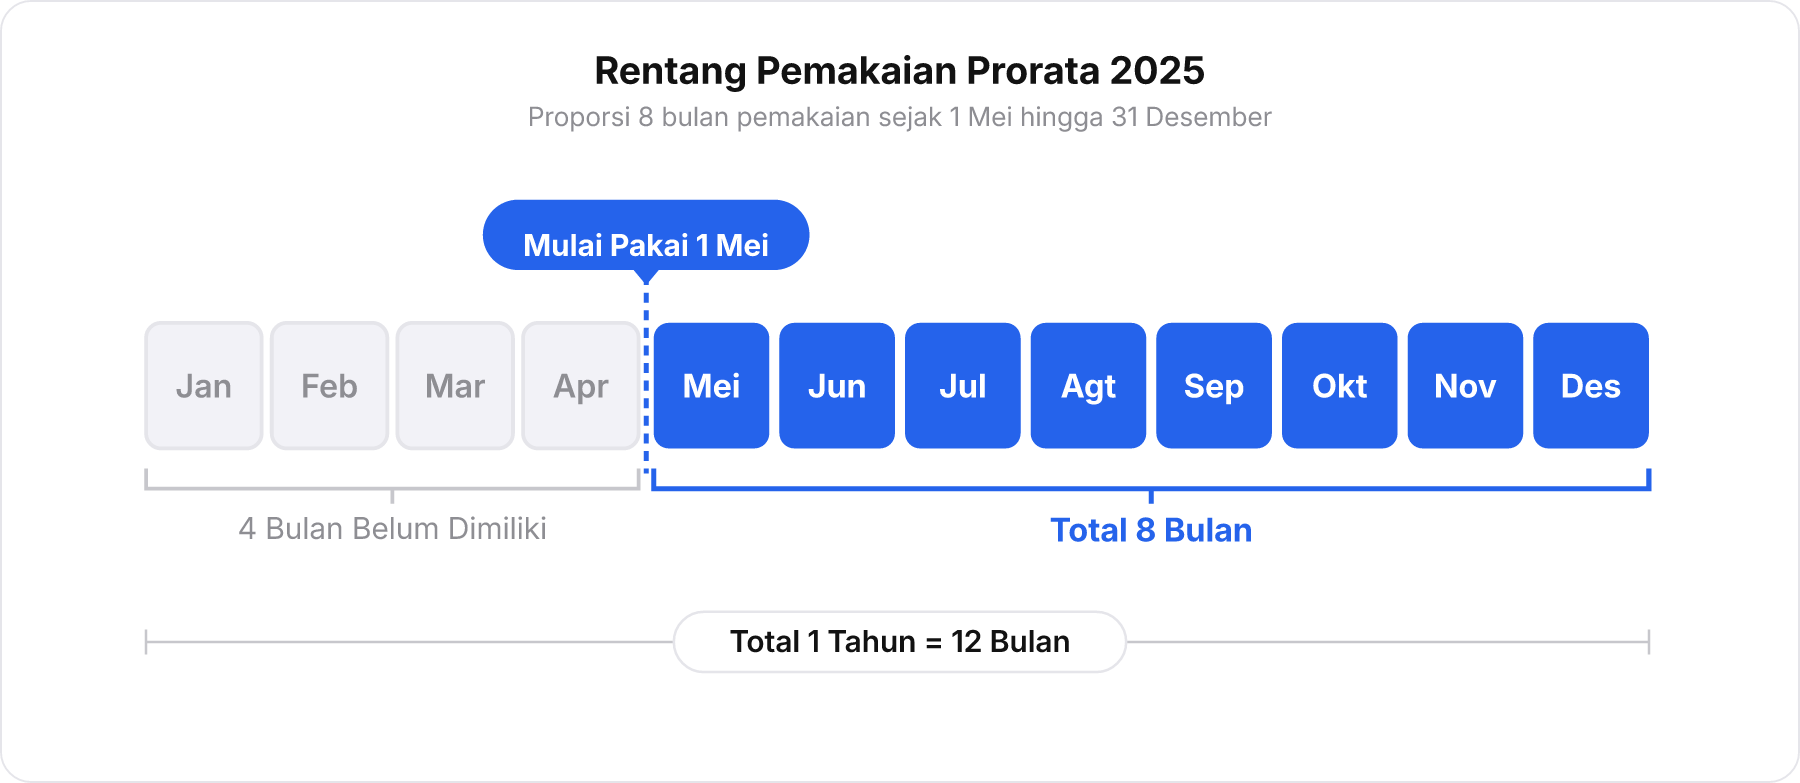
Perusahaan membeli peralatan kantor pada tanggal 1 Mei 2025, sedangkan periode tutup buku akuntansi berakhir pada 31 Desember 2025. Karena barang baru masuk di bulan Mei, perusahaan tidak boleh membebankan penyusutan setahun penuh untuk tahun 2025.
Mari kita hitung jumlah bulan pemakaian riil di tahun 2025:
Mei, Juni, Juli, Agustus, September, Oktober, November, Desember = 8 bulan.
Perhitungan yang disesuaikan dengan masa pakai nyata ini disebut perhitungan secara Prorata. Beban penyusutan untuk tahun 2025 adalah:
$$\text{Beban Penyusutan 2025} = \frac{8}{12} \times 15.000.000 = 10.000.000$$
Sebuah mobil inventaris perusahaan dengan beban penyusutan penuh Rp36.000.000 per tahun baru dibeli dan mulai dipakai pada 1 Oktober 2025. Berapakah beban penyusutan mobil tersebut untuk dicatat pada akhir tahun 2025?
- Rp6.000.000
- Rp12.000.000
- Rp9.000.000
- Rp27.000.000
Jawaban: Rp9.000.000
Karena mobil mulai digunakan pada 1 Oktober 2025, durasi pemakaian hingga 31 Desember 2025 adalah 3 bulan (Oktober, November, Desember). Beban penyusutan tahun 2025 dihitung secara prorata: (3/12) x Rp36.000.000 = Rp9.000.000. Opsi A keliru karena hanya menghitung 2 bulan (mengabaikan Oktober). Opsi B keliru karena menghitung 4 bulan. Opsi D keliru karena menghitung bulan sebelum pembelian (Januari-September, 9 bulan).
Penyusutan aset di tahun pertama dihitung proporsional mengikuti jumlah bulan sejak bulan awal pemakaian hingga akhir tahun.
Total Akumulasi ke Nilai Buku
Nilai buku harus mengurangi akumulasi penyusutan total secara agregat dari harga perolehan awal.
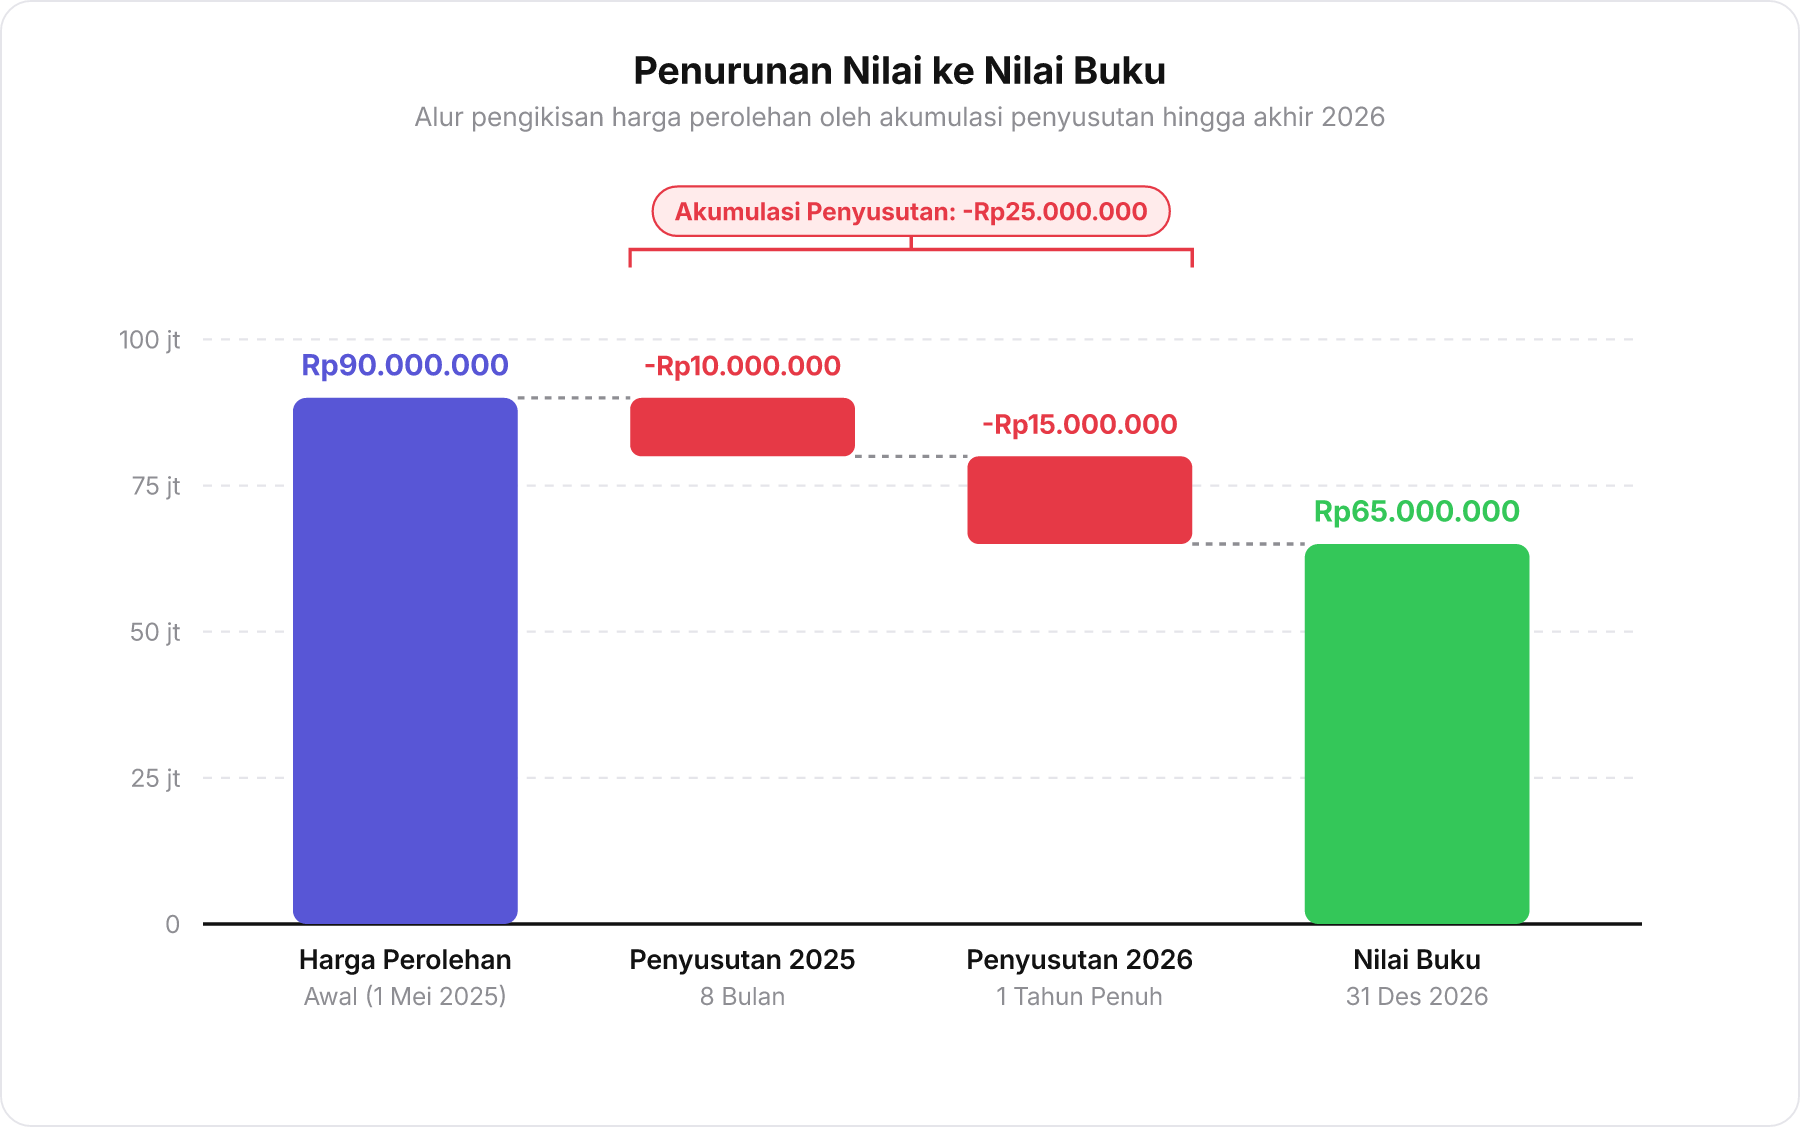
Setelah melewati tahun 2025, aset digunakan lagi sepanjang tahun 2026 dari 1 Januari sampai 31 Desember. Karena dipakai 1 tahun penuh (12 bulan), beban penyusutan tahun 2026 adalah beban tahunan utuh:
$$\text{Beban Penyusutan 2026} = 15.000.000$$
Kini kita gabungkan seluruh beban penyusutan sejak awal pembelian hingga 31 Desember 2026:
$$\text{Akumulasi Penyusutan} = \text{Penyusutan 2025} + \text{Penyusutan 2026}$$
$$\text{Akumulasi Penyusutan} = 10.000.000 + 15.000.000 = 25.000.000$$
Langkah terakhir, kita hitung Nilai Buku (Book Value) peralatan per 31 Desember 2026:
$$\text{Nilai Buku} = \text{Harga Perolehan} - \text{Akumulasi Penyusutan}$$
$$\text{Nilai Buku} = 90.000.000 - 25.000.000 = 65.000.000$$
Hasil ini tepat sesuai dengan Opsi D.