
Anatomi Ekuitas: Pendapatan, Beban, dan Trik Akun
Empat Keran Pengubah Ekuitas
Ekuitas hanya berubah secara mendasar oleh empat hal: setoran modal, penarikan pemilik (prive), pendapatan, dan beban. Bayangkan persamaan dasar akuntansi sebagai sebuah Tangki Air Utama (Ekuitas) di sebuah rumah. Aset adalah total air fisik yang ada, liabilitas adalah air pinjaman dari tetangga, sedangkan Ekuitas adalah hak murni pemilik atas kekayaan perusahaan setelah semua kewajiban diselesaikan. Saldo di dalam tangki utama ini tidak berubah sembarangan; ia hanya bertambah lewat pipa masuk atau berkurang lewat keran pembuangan.
Dua saluran yang berfungsi sebagai pipa pengisi tangki adalah setoran modal (investasi pemilik) dan pendapatan (hasil penjualan barang atau jasa). Sebaliknya, dua saluran yang menguras air dari tangki adalah beban (konsumsi operasional) dan prive (penarikan pribadi oleh pemilik). Pada transaksi UD Putra:
Opsi A: Menyetorkan uang tunai sebesar $\text{Rp80.000.000,00}$ sebagai tambahan modal membuka pipa setoran modal. Kas (aset) bertambah, dan air di tangki ekuitas bertambah secara langsung.
Opsi D: Menjual barang dagangan senilai $\text{Rp18.000.000,00}$ secara tunai mendatangkan kas (aset) dari aktivitas usaha. Penerimaan dari penjualan adalah pendapatan, sehingga otomatis menambah ekuitas pemilik.
Sebuah bengkel menyelesaikan perbaikan mobil pelanggan dan langsung menerima pembayaran uang tunai. Bagaimana dampak transaksi ini terhadap komponen persamaan dasar akuntansi?
- Aset (Kas) bertambah, Ekuitas bertambah.
- Aset (Kas) bertambah, Liabilitas bertambah.
- Aset (Kas) bertambah, Aset lain berkurang.
- Ekuitas bertambah, Liabilitas berkurang.
Jawaban: Aset (Kas) bertambah, Ekuitas bertambah.
Penerimaan uang tunai atas jasa yang telah diselesaikan diakui sebagai Pendapatan. Pendapatan merupakan saluran penambah hak murni pemilik, sehingga Aset (Kas) bertambah dan Ekuitas bertambah. Opsi B keliru karena uang dari pelanggan bukan pinjaman/utang. Opsi C keliru karena penyerahan jasa bukan pelepasan aset fisik. Opsi D keliru karena tidak mencatat kas yang masuk.
Transaksi pendapatan jasa menambah ekuitas perusahaan.
Jebakan Pembayaran: Beban vs Utang
Membayar beban mengurangi ekuitas karena nilai tersebut dikonsumsi, sedangkan membayar utang hanyalah melunasi kewajiban tanpa menyentuh ekuitas. Salah satu jebakan paling sering di ujian akuntansi adalah kata "membayar". Begitu melihat kata itu, siswa kerap mengira semua kas keluar otomatis menggerus ekuitas pemilik. Padahal, tujuan uang keluar itulah penentu utamanya: apakah untuk mengonsumsi manfaat baru, atau sekadar menyelesaikan janji masa lalu?
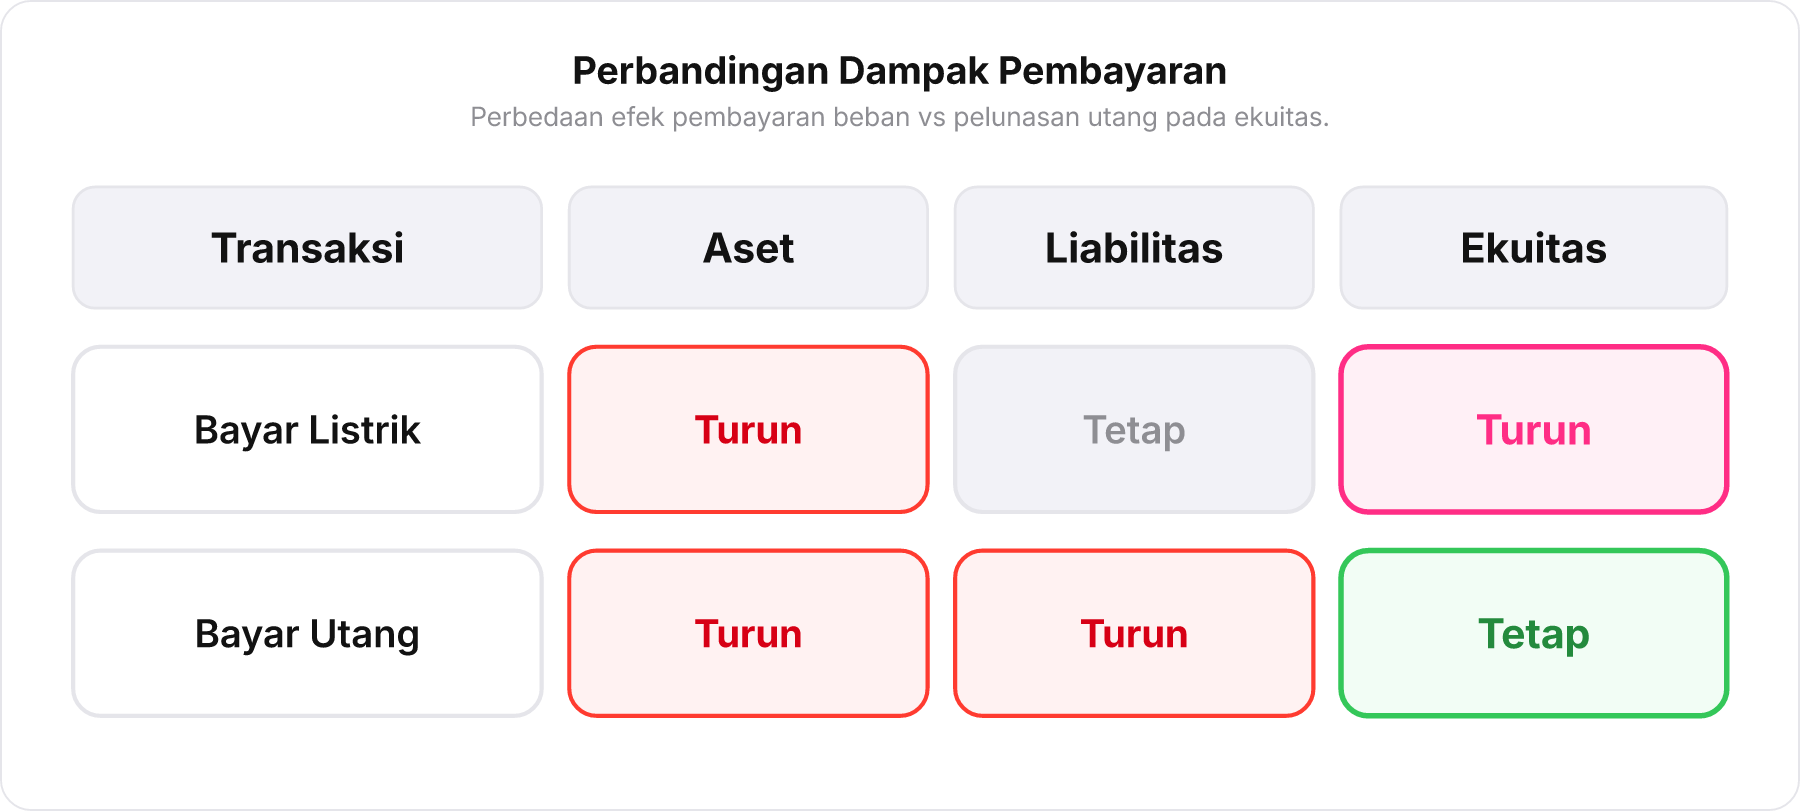
Mari bedah dua transaksi pengeluaran kas pada UD Putra:
Opsi C: Membayar beban listrik dan air toko bulan ini sebesar $\text{Rp2.500.000,00}$. Listrik dan air adalah manfaat yang sudah dikonsumsi untuk operasional. Pengorbanan ekonomi ini dicatat sebagai beban. Dalam analogi kita, transaksi ini membuka keran pembuangan yang menguras Tangki Air Utama (Ekuitas). Kas (aset) turun dan ekuitas turun.
Opsi E: Membayar cicilan utang usaha kepada supplier sebesar $\text{Rp10.000.000,00}$. Transaksi ini tidak mencerminkan konsumsi baru, melainkan pengembalian "air pinjaman" ke tetangga. Kas (aset) berkurang $\text{Rp10.000.000,00}$ dan utang usaha (liabilitas) berkurang $\text{Rp10.000.000,00}$. Air murni milik pemilik di tangki ekuitas sama sekali tidak berkurang.
Tentukan Benar atau Salah: apakah transaksi pengeluaran kas berikut mengurangi komponen Ekuitas?
- Membayar gaji karyawan bulan ini sebesar Rp5.000.000,00. — Benar
- Melunasi pinjaman dari Bank ABC sebesar Rp20.000.000,00. — Salah
Pernyataan 1 Benar karena gaji karyawan merupakan beban operasional (konsumsi nilai jasa) yang langsung mengurangi Ekuitas. Pernyataan 2 Salah karena melunasi pinjaman bank hanya mengurangi Aset (Kas) dan mengurangi Liabilitas (Utang Bank); saldo Ekuitas sama sekali tidak terpengaruh.
Kemampuan membedakan pengurang ekuitas (beban) dengan pengurang liabilitas (pembayaran utang).
Trik Tukar Guling Aset & Liabilitas
Transaksi yang murni hanya menukar atau menambah aset dan liabilitas tidak mengubah saldo ekuitas. Pada Opsi B, UD Putra membeli persediaan barang dagang secara kredit senilai $\text{Rp25.000.000,00}$. Banyak siswa terkecoh mengira pembelian barang dagangan langsung menjadi beban yang memotong ekuitas. Kenyataannya, barang tersebut masih utuh di gudang dan belum terjual atau dikonsumsi, sehingga statusnya murni sebagai aset (persediaan).
Dalam analogi kita, membawa masuk persediaan secara kredit ibarat meletakkan ember air baru senilai $\text{Rp25.000.000,00}$ di rumah, tetapi ember itu berlabel "milik tetangga" karena belum dibayar (utang). Aset bertambah $\text{Rp25.000.000,00}$ di sisi kiri dan liabilitas bertambah $\text{Rp25.000.000,00}$ di sisi kanan. Tangki Air Utama (Ekuitas) tetap utuh tanpa perubahan sedikit pun.
Berikut adalah daftar transaksi sebuah perusahaan jasa cuci mobil. Pilih transaksi yang TIDAK memengaruhi Ekuitas (hanya melibatkan pertukaran Aset dan Liabilitas). (Jawaban tepat lebih dari satu)
- Membeli mesin cuci uap seharga Rp15.000.000,00 secara kredit.
- Membeli sabun dan perlengkapan cuci secara tunai sebesar Rp1.000.000,00.
- Pemilik mengambil kas sebesar Rp500.000,00 untuk keperluan pribadi.
Jawaban: Membeli mesin cuci uap seharga Rp15.000.000,00 secara kredit.; Membeli sabun dan perlengkapan cuci secara tunai sebesar Rp1.000.000,00.
Pernyataan 1 benar karena pembelian mesin kredit hanya menambah Peralatan (Aset) dan Utang (Liabilitas), tanpa menyentuh Ekuitas. Pernyataan 2 benar karena pembelian perlengkapan tunai hanya menukar Kas (Aset berkurang) menjadi Perlengkapan (Aset bertambah). Pernyataan 3 salah karena penarikan kas untuk keperluan pribadi adalah Prive, yang langsung mengurangi Ekuitas.
Transaksi pertukaran aset atau aset-liabilitas tidak memengaruhi ekuitas.