
Anatomi Biaya Manufaktur: Membedah Fixed & Variable Cost
Kenapa Biaya Harus Dipisah?
Memecah biaya menjadi biaya tetap dan variabel adalah kunci utama perusahaan manufaktur untuk mengetahui titik impas (tidak rugi) dan batas harga jual minimal. Dalam operasional bisnis, memperlakukan semua pengeluaran secara seragam dapat menyesatkan keputusan manajerial, terutama saat menentukan kelayakan penambahan kuantitas barang yang diproduksi.
Bayangkan sebuah Pabrik Garmen Skala Ekspor. Untuk memproduksi pakaian, pabrik memerlukan kain, benang, dan tenaga kerja penjahit. Setiap kali manajer memutuskan untuk menjahit sepotong baju, ada biaya kain dan benang yang wajib dikeluarkan—misalnya sebesar Rp50.000,00 per baju. Jika pabrik memproduksi 100 baju, pengeluaran kain menjadi Rp5.000.000,00; jika memproduksi 200 baju, pengeluarannya berlipat menjadi Rp10.000.000,00. Biaya yang pergerakannya seirama dengan volume output ini disebut Biaya Variabel (Variable Cost / VC).
Sebaliknya, uang sewa gedung pabrik—misalkan sebesar Rp10.000.000,00 per bulan—tidak peduli apakah pabrik berhasil mengekspor 10.000 potong baju atau sedang mogok kerja sehingga tidak menghasilkan baju sama sekali. Pengeluaran struktural yang tidak terpengaruh oleh volume produksi dalam jangka pendek ini disebut Biaya Tetap (Fixed Cost / FC). Hubungan keduanya membentuk persamaan dasar:
$$\text{Total Cost (TC)} = \text{Fixed Cost (FC)} + \text{Variable Cost (VC)}$$
Simulasi di atas membuktikan bahwa ketika kuantitas produksi digeser bertambah, garis Biaya Tetap tidak beranjak dari tempatnya, sedangkan Biaya Variabel merangkak naik proporsional dan menjadi pendorong tunggal naiknya Total Biaya.
Pabrik garmen merencanakan penghentian produksi sementara selama satu bulan penuh karena libur hari raya. Klasifikasikan status kebenaran pernyataan berikut mengenai struktur biaya selama masa libur tersebut:
- Perusahaan sama sekali tidak mengeluarkan biaya operasional apa pun. — Salah
- Komponen biaya variabel akan bernilai nol rupiah. — Benar
Pernyataan 1 Salah: Meskipun pabrik libur dan berhenti berproduksi, perusahaan tetap terikat kewajiban membayar Biaya Tetap (Fixed Cost) seperti kontrak sewa gedung atau asuransi pabrik. Pernyataan 2 Benar: Biaya Variabel (Variable Cost) murni muncul dari aktivitas pembuatan barang (seperti kain dan benang); jika kuantitas produksi adalah nol, maka biaya variabel secara otomatis bernilai nol rupiah.
Biaya tetap tidak dipengaruhi oleh volume produksi jangka pendek, sedangkan biaya variabel bernilai nol saat produksi nol.
Jangka Pendek vs Panjang
Pemisahan antara biaya tetap dan biaya variabel umumnya hanya berlaku dalam keputusan operasional jangka pendek, karena dalam jangka panjang semua biaya dapat diubah (menjadi variabel). Di dunia ekonomi, pembagian waktu ini tidak diukur berdasarkan hitungan kalender seperti satu atau lima tahun, melainkan ditentukan oleh keluwesan manajemen dalam mengubah input produksi.
Jangka Pendek (Short-run) adalah periode perencanaan di mana setidaknya terdapat satu faktor produksi yang bersifat tetap dan tidak dapat dibatalkan seketika—misalnya kontrak sewa gedung pabrik garmen selama satu tahun atau armada mesin jahit yang telah terpasang. Dalam rentang ini, manajer hanya bisa menaikkan output dengan menambah input variabel seperti kain dan jam kerja buruh jahit.
Namun, dalam Jangka Panjang (Long-run), seluruh batasan fisik dan hukum tersebut telah kedaluwarsa. Manajemen memiliki kebebasan penuh untuk memutuskan apakah akan memperluas ukuran pabrik, membangun fasilitas baru di kota lain, atau justru menutup pabrik dan menghentikan seluruh aktivitasnya. Karena semua faktor produksi menjadi dapat disesuaikan, konsep Biaya Tetap tidak lagi ada dalam jangka panjang—seluruh biaya berubah menjadi Biaya Variabel.
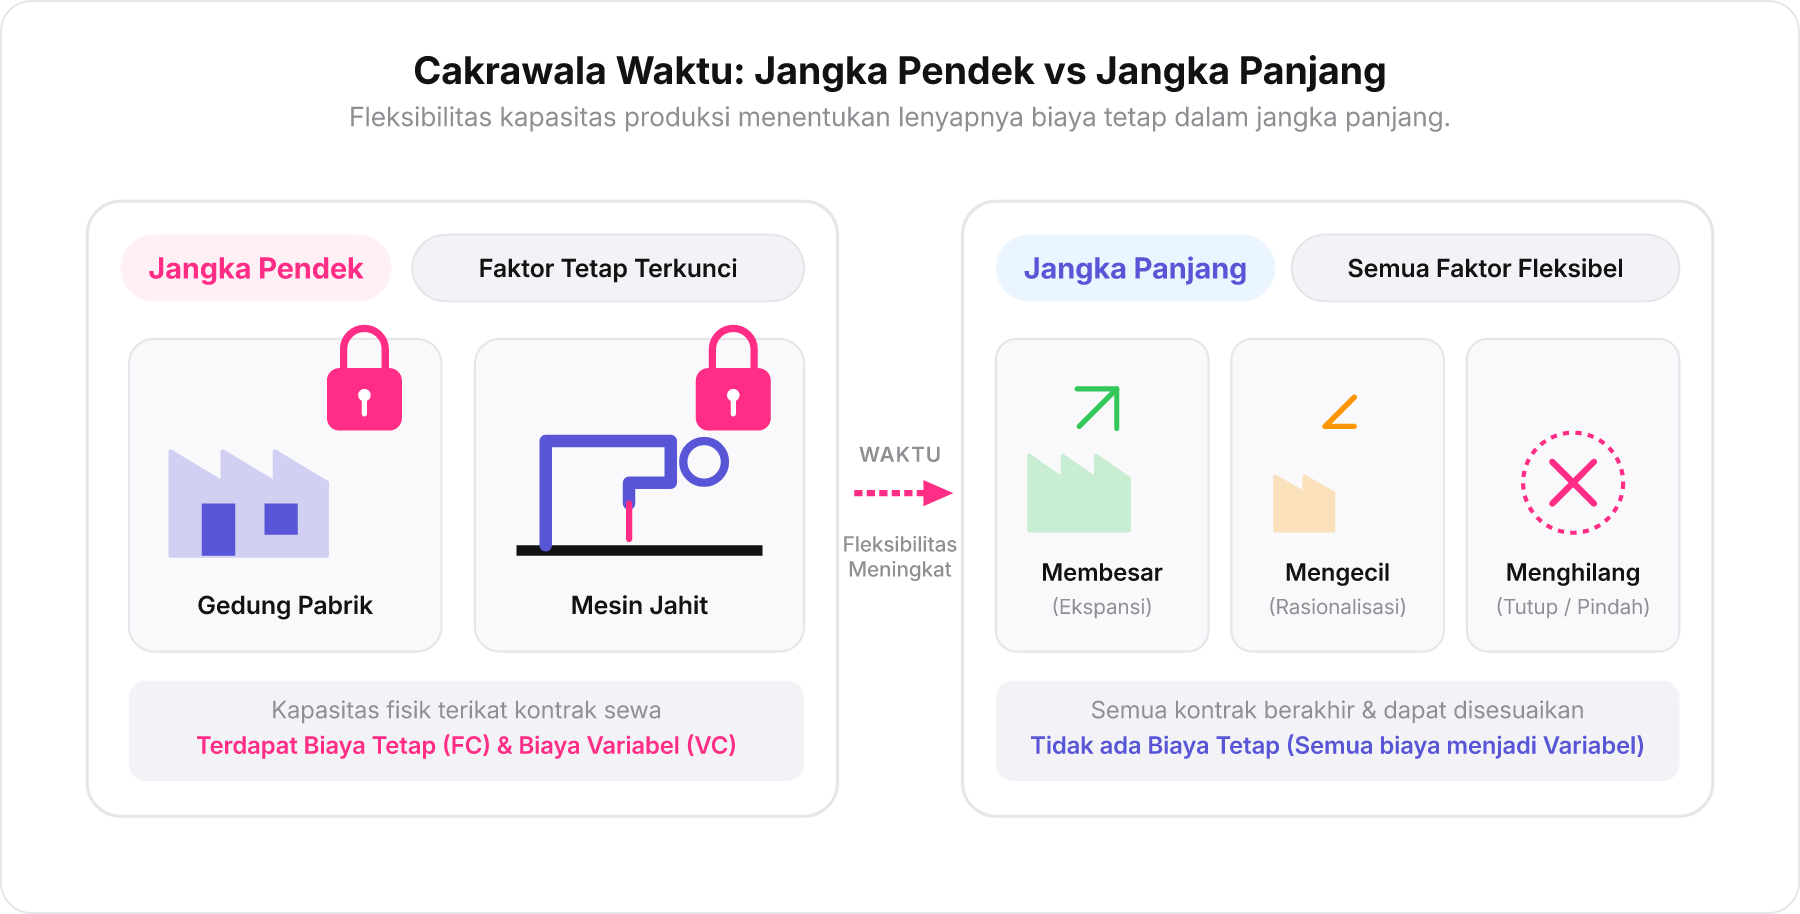
Diagram di atas memperlihatkan pergeseran cakrawala perencanaan. Di area jangka pendek, manajemen beroperasi dengan kapasitas fisik yang terkunci. Begitu melangkah ke cakrawala jangka panjang, kapasitas pabrik dan teknologi dapat diatur ulang sesuai target bisnis yang paling efisien.
Sebuah produsen alat elektronik berencana memindahkan pabrik perakitannya ke luar negeri dengan mendirikan gedung baru dan menerapkan teknologi mesin generasi teranyar dalam lima tahun mendatang. Dari sudut pandang analisis ekonomi, rencana tersebut diklasifikasikan ke dalam...
- Keputusan jangka pendek karena rencana tersebut memakan waktu kurang dari sepuluh tahun.
- Keputusan jangka menengah karena biaya tetap yang ditanggung hanya sebagian yang bersifat variabel.
- Keputusan jangka panjang karena tidak ada lagi faktor produksi dan biaya yang mengikat dan bersifat tetap.
- Keputusan jangka panjang asalkan perusahaan tersebut tetap memproduksi jenis alat elektronik yang sama setiap saat.
Jawaban: Keputusan jangka panjang karena tidak ada lagi faktor produksi dan biaya yang mengikat dan bersifat tetap.
Opsi C Benar: Dalam teori ekonomi, jangka panjang didefinisikan sebagai periode perencanaan di mana semua input produksi (gedung, teknologi, mesin) dapat diubah atau disesuaikan secara bebas, sehingga tidak ada lagi biaya tetap yang mengikat. Opsi A Salah karena jangka waktu ekonomi tidak ditentukan oleh angka kalender kaku (kurang dari 10 tahun). Opsi B Salah karena tidak ada pembagian 'jangka menengah' yang membuat biaya menjadi setengah tetap dalam teori produksi dasar. Opsi D Salah karena penentuan jangka waktu didasarkan pada fleksibilitas faktor produksi, bukan pada kesamaan jenis komoditas yang diproduksi.
Karakteristik jangka panjang adalah ketiadaan faktor produksi tetap sehingga seluruh biaya menjadi variabel.
Dilema Upah dan Tenaga Kerja
Upah pekerja yang secara langsung memproduksi barang diklasifikasikan sebagai biaya variabel, sementara gaji manajemen yang bersifat struktural adalah biaya tetap. Kesalahan umum dalam akuntansi biaya sering bermula dari anggapan bahwa seluruh pengeluaran untuk sumber daya manusia dapat disatukan ke dalam pos yang sama hanya karena sama-sama berupa kompensasi kerja.
Dalam operasional manufaktur, tenaga kerja dipilah menjadi dua kelompok:
Tenaga Kerja Langsung (Direct Labor): Tenaga kerja yang tangannya bersentuhan langsung dengan pengolahan material menjadi barang jadi. Sistem kompensasi kelompok ini umumnya berbasis output atau borongan. Contohnya adalah upah buruh jahit borongan pada pembuatan sepatu kulit senilai Rp20.000.000,00 di soal kita. Semakin banyak pasang sepatu yang dirakit, semakin besar kompensasi borongan yang wajib dibayarkan. Oleh sebab itu, pos ini murni merupakan Biaya Variabel (Variable Cost / VC).
Tenaga Kerja Tidak Langsung (Indirect Labor): Pegawai yang bertugas menjaga kelancaran organisasi, pengawasan, atau administrasi pabrik. Contohnya adalah gaji bulanan Manajer Operasional senilai Rp7.000.000,00. Gaji manajer tersebut tidak berkurang saat pesanan sepi dan tidak otomatis melonjak dua kali lipat saat pesanan ramai, melainkan dibayar flat setiap bulan. Ini menjadikannya bagian dari pengeluaran struktural alias Biaya Tetap (Fixed Cost / FC).
Pemahaman atas perbedaan sifat kompensasi ini sangat krusial. Jika seorang analis keliru memasukkan gaji manajer atau beban sewa pabrik ke dalam kelompok biaya variabel, estimasi biaya produksi per unit tambahan akan meleset jauh dan merusak kalkulasi harga pokok penjualan.
Sebuah industri pembuatan roti menetapkan kompensasi untuk pekerja lapangan berupa Rp5.000,00 per loyang roti yang dihasilkan, serta gaji satpam pabrik sebesar Rp3.000.000,00 flat per bulan. Perlakuan pencatatan biaya yang tepat untuk kasus tenaga kerja tersebut adalah...
- Keduanya masuk ke dalam pos pengeluaran Biaya Tetap karena sama-sama merupakan beban operasional sumber daya manusia.
- Kompensasi pembuat roti dihitung sebagai Biaya Variabel, sementara gaji satpam masuk Biaya Tetap.
- Keduanya dihitung sebagai Biaya Variabel karena besaran kompensasi dipengaruhi oleh jam operasional perusahaan setiap bulannya.
- Kompensasi pembuat roti dan satpam disatukan untuk dicatat sebagai beban marjinal perusahaan saat tutup bulan.
Jawaban: Kompensasi pembuat roti dihitung sebagai Biaya Variabel, sementara gaji satpam masuk Biaya Tetap.
Opsi B Benar: Kompensasi pembuat roti dibayar Rp5.000 per loyang (bervariasi langsung mengikuti jumlah unit roti yang dibuat), sehingga memenuhi definisi Biaya Variabel. Gaji satpam bernilai flat Rp3.000.000 per bulan tanpa dipengaruhi banyak sedikitnya roti yang dipanggang, sehingga tergolong Biaya Tetap. Opsi A Salah karena mengabaikan keterkaitan dengan volume produk. Opsi C Salah karena gaji satpam tidak berubah mengikuti fluktuasi output. Opsi D Salah karena istilah marjinal mengacu pada perubahan biaya per satu unit tambahan, bukan pos penggabungan kompensasi bulanan.
Membedakan biaya tenaga kerja langsung (variabel) berdasarkan output dengan tenaga kerja tidak langsung/struktural (tetap) berbasis periode flat.