
Anuitas: Bongkar Jeroan Cicilan
Anatomi Cicilan Anuitas
Anuitas adalah total uang yang kamu bayar tiap bulan, yang isinya merupakan gabungan dari angsuran pokok utang dan bunga pinjaman.
Saat mendengar istilah cicilan tetap (anuitas), banyak orang mengira utang pokoknya langsung dibagi rata dan bunganya bernilai sama persis setiap bulan. Padahal, di dalam tabel skedul amortisasi, pembagian porsi di dalam cicilan tersebut terus bergeser. Rumus dasarnya sederhana:
$$\text{Anuitas } (A) = \text{Angsuran Pokok } (a) + \text{Bunga } (b)$$
Bunga pinjaman selalu dihitung dari sisa utang bulan sebelumnya, bukan dari nominal pinjaman di awal. Karena pada bulan-bulan awal sisa pinjaman masih utuh, beban bunga memakan porsi paling besar dari uang cicilanmu, sehingga porsi yang tersisa untuk memotong utang pokok masih relatif sedikit.
Sebagai gambaran dari soal pinjaman Rp$100.000$ dengan bunga $8\%$ per bulan:
Total anuitas bulanan yang harus dibayar adalah sebesar Rp$21.631{,}54$.
Pada bulan ke-1, bunga dihitung dari total utang awal: $8\% \times \text{Rp}100.000 = \text{Rp}8.000$.
Akibatnya, angsuran pokok yang benar-benar memotong utang di bulan pertama adalah sisanya: $\text{Rp}21.631{,}54 - \text{Rp}8.000 = \text{Rp}13.631{,}54$.
Tentukan apakah pernyataan mengenai sistem anuitas berikut Benar atau Salah.
- Nilai Anuitas selalu tetap dari bulan pertama sampai pelunasan. — Benar
- Besar bunga di bulan kedua sama dengan bunga di bulan pertama. — Salah
Pernyataan 1 Benar: Sistem anuitas dirancang agar total pembayaran per periode selalu konstan. Pernyataan 2 Salah: Karena pokok utang terus berkurang setiap bulan, beban bunga (yang dihitung dari sisa utang) ikut menurun di bulan kedua, sehingga nilainya tidak sama dengan bulan pertama.
Bunga anuitas dihitung berdasarkan sisa pinjaman yang berjalan
Kenapa Porsi Utang Membesar?
Karena total cicilan (anuitas) ditahan konstan, penurunan beban bunga otomatis membuat porsi pembayaran pokok meningkat setiap bulannya.
Mari kita amati proses amortisasi saat melangkah dari bulan ke-1 ke bulan ke-2:
Di akhir bulan pertama, utangmu berkurang dari Rp$100.000$ menjadi Rp$86.368{,}46$ setelah dipotong angsuran pokok pertama sebesar Rp$13.631{,}54$.
Di bulan kedua, bunga dihitung dari sisa utang baru ini: $8\% \times \text{Rp}86.368{,}46 \approx \text{Rp}6.909{,}48$. Beban bunga kini menyusut sekitar seribu rupiah dibanding bulan pertama.
Karena jumlah uang yang kamu setorkan ke bank tetap tepat Rp$21.631{,}54$, ruang tagihan yang ditinggalkan oleh penurunan bunga langsung dialihkan untuk membayar pokok pinjaman: $\text{Rp}21.631{,}54 - \text{Rp}6.909{,}48 = \text{Rp}14.722{,}06$.
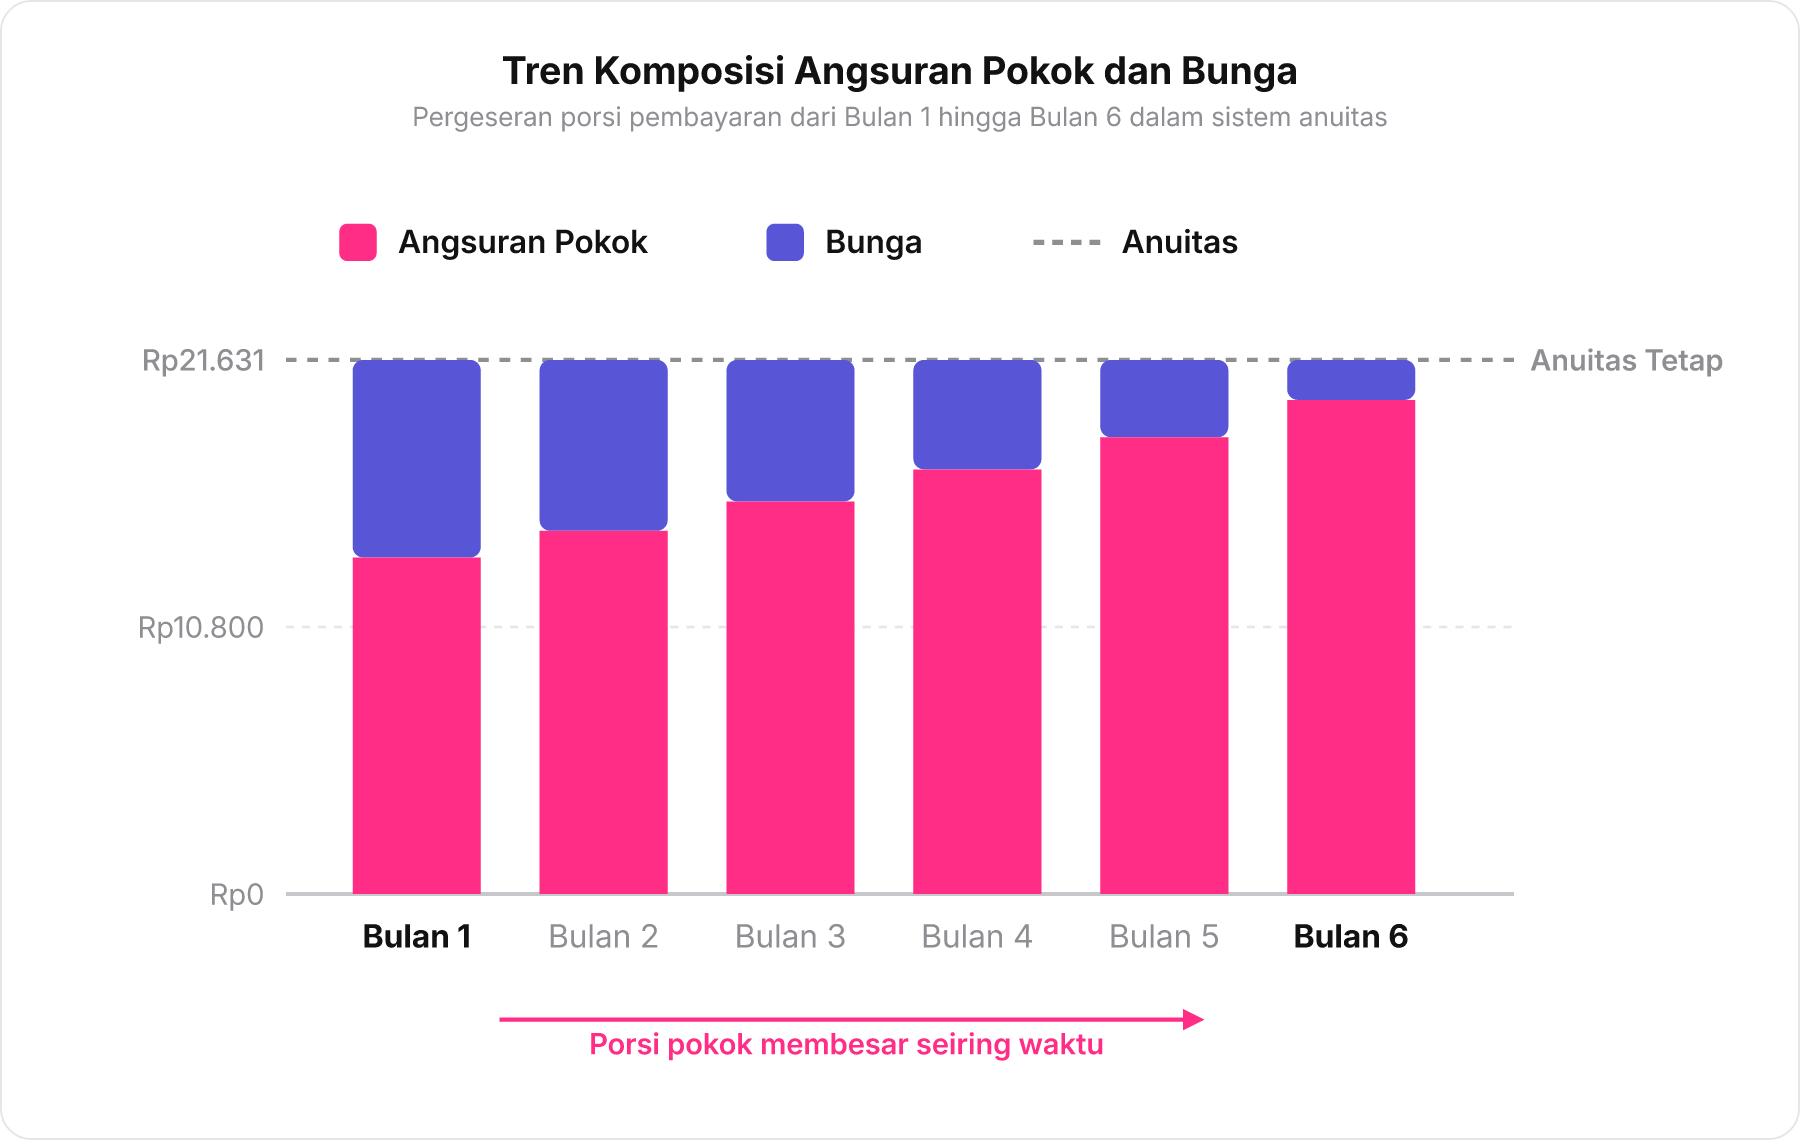
Fenomena ini berjalan konsisten dari awal pinjaman hingga lunas pada tabel skedul amortisasi. Porsi bunga menyusut secara bertahap seiring berkurangnya saldo utang, sementara porsi angsuran pokok bertambah besar seperti anak tangga yang menanjak.
Jika tagihan bulananmu ditahan tetap Rp5 juta, dan beban bungamu bulan ini turun Rp200 ribu dibanding bulan lalu, apa yang terjadi pada uang pokok yang kamu bayarkan bulan ini?
- Berkurang sebesar Rp200 ribu
- Bertambah tepat sebesar Rp200 ribu
- Tetap sama seperti pada bulan sebelumnya
- Tidak dapat ditentukan tanpa nilai suku bunga pinjaman
Jawaban: Bertambah tepat sebesar Rp200 ribu
Jawaban benar adalah B. Mengingat total cicilan bulanan ditahan tetap (Anuitas = Pokok + Bunga), penurunan porsi bunga secara matematis langsung dialihkan menjadi kenaikan porsi pokok sebesar nominal yang sama. Opsi A salah karena pokok dan bunga bergerak berlawanan arah. Opsi C salah karena menganggap porsi pokok selalu flat. Opsi D salah karena hubungan ini adalah neraca aljabar sederhana yang tidak memerlukan persentase bunga.
Kompensasi antara penurunan bunga dan kenaikan pokok dalam anuitas tetap
Ternyata Deret Geometri
Pola membesarnya angsuran pokok dari bulan ke bulan ternyata membentuk deret geometri dengan pengali tetap $(1 + i)$, yaitu satu ditambah suku bunga.
Mari kita lihat hubungan matematis antara dua bulan berurutan pada tabel skedul amortisasi. Karena total anuitas di bulan pertama dan bulan kedua bernilai sama ($A = a_1 + b_1$ dan $A = a_2 + b_2$), selisih berkurangnya bunga persis sama dengan selisih bertambahnya pokok:
$$a_2 = a_1 \times (1 + i)$$
Dengan suku bunga pinjaman sebesar $8\%$ per bulan ($i = 0{,}08$), faktor pengalinya adalah $(1 + 0{,}08) = 1{,}08$. Angsuran pokok bulan kedua adalah nilai angsuran pokok bulan pertama dikalikan $1{,}08$. Begitu pula untuk bulan ketiga, nilai pokok bulan kedua kembali dikalikan $1{,}08$.
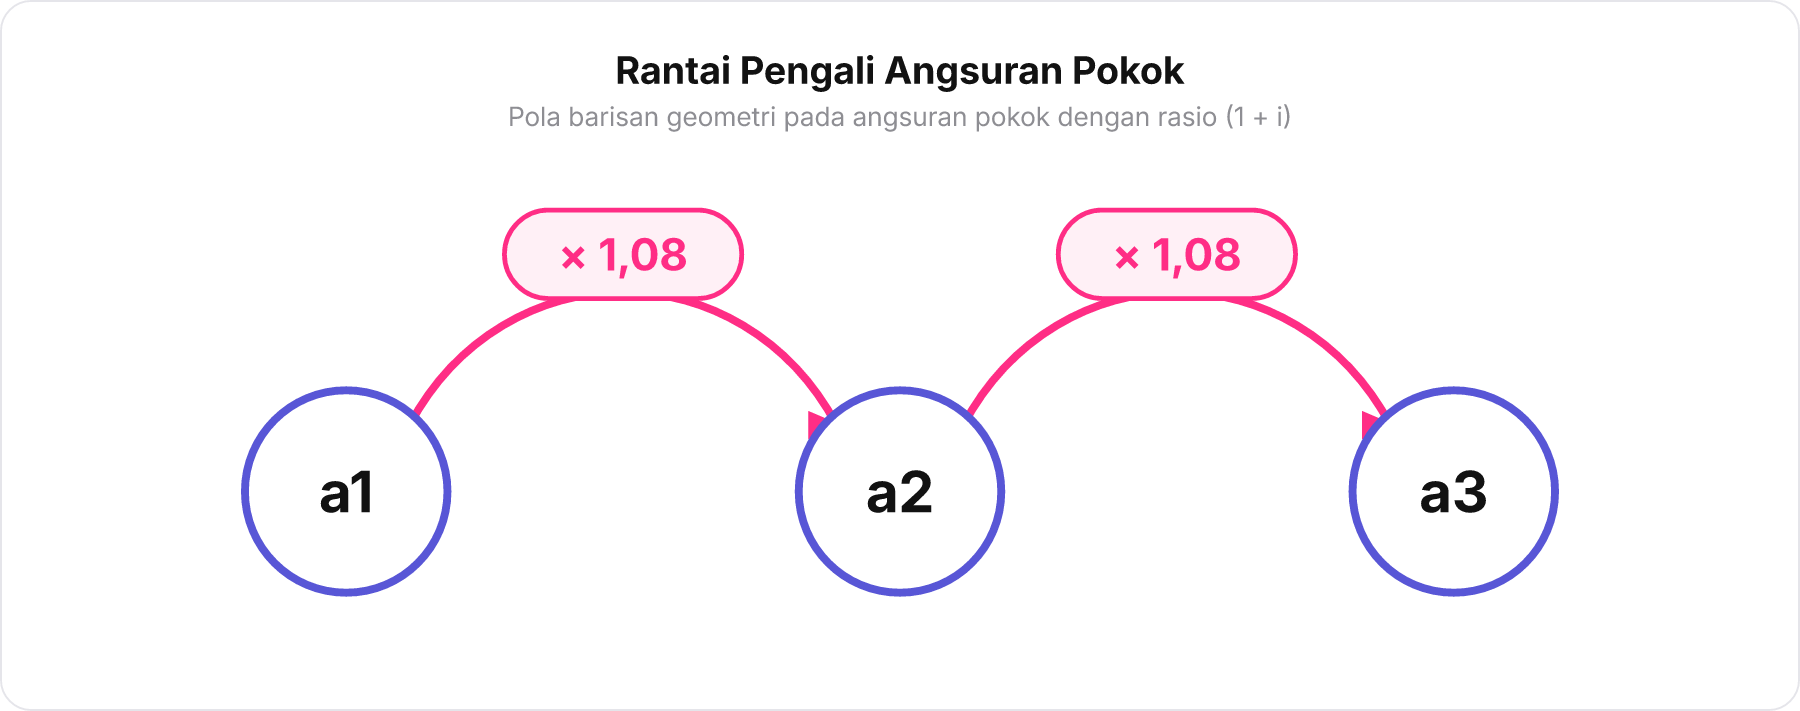
Karena pengali tersebut berulang secara konstan pada setiap periode, urutan angsuran pokok membentuk barisan geometri:
Bulan ke-1: $a_1$
Bulan ke-2: $a_2 = a_1 \times (1 + i)^1$
Bulan ke-3: $a_3 = a_1 \times (1 + i)^2$
Bulan ke-$k$: $a_k = a_1 \times (1 + i)^{k-1}$
Pangkat pada faktor pengali selalu berkurang satu $(k - 1)$ karena pada bulan pertama belum ada lompatan perkalian rasio.
Kamu sudah mengetahui besar angsuran pokok bulan pertama ($a_1$) dan ingin mencari angsuran pokok bulan ke-10 ($a_{10}$). Berapa kali kamu harus mengalikan $a_1$ dengan rasio $(1+i)$?
- Cukup mengalikan sebanyak 10 kali
- Dikalikan 10 bulan secara linear
- Dikalikan rasionya sebanyak 9 kali
- Mengurangkan anuitas dengan bunga bulan ke-10
Jawaban: Dikalikan rasionya sebanyak 9 kali
Jawaban benar adalah C. Mengacu pada rumus barisan geometri $a_k = a_1 (1+i)^{k-1}$, pada bulan pertama pangkatnya nol (tidak dikali rasio). Untuk mencapai bulan ke-10 ($k = 10$), rasio $(1+i)$ dikalikan sebanyak $10 - 1 = 9$ kali. Opsi A salah karena lupa mengurangkan indeks dengan satu. Opsi B salah karena hubungan pertumbuhannya eksponensial (geometri), bukan linear aritmatika. Opsi D salah konteks karena pertanyaan menanyakan frekuensi perkalian rasio dari $a_1$.
Pemahaman pengali pangkat dalam deret geometri anuitas