
Membongkar Pola Cicilan Tetap
Di Balik Cicilan HP
Satu kali bayar cicilan (anuitas) selalu terdiri dari uang untuk melunasi utang asli (angsuran pokok) dan uang jasa pinjaman (bunga).
Saat kamu membeli HP impian dengan mencicil ke toko atau lembaga keuangan, jumlah uang yang kamu bayarkan setiap bulan umumnya bernilai sama persis. Jumlah tagihan bulanan yang bernilai tetap inilah yang disebut sebagai anuitas. Banyak orang mengira bahwa seluruh uang cicilan bulanan tersebut otomatis langsung memotong harga barang yang dibeli. Padahal, selembar tagihan cicilan sebenarnya dipecah menjadi dua bagian:
Angsuran Pokok: Porsi uang yang benar-benar memotong harga asli HP atau mengurangi utangmu.
Bunga: Biaya jasa tambahan yang ditarik oleh penyedia pinjaman atas fasilitas cicilan yang diberikan.
Secara sederhana, hubungannya dapat dituliskan sebagai:
$$\text{Anuitas} = \text{Angsuran Pokok} + \text{Bunga}$$
Sebagai gambaran nyata dari soal yang kita jumpai, misalkan seseorang mengambil pinjaman Rp$100.000$ dengan anuitas tetap sebesar Rp$21.631$ per bulan. Uang Rp$21.631$ yang dibayarkan setiap bulan tidak langsung memotong utang Rp$100.000$ secara utuh, melainkan disisihkan sebagian untuk membayar bunga bulan tersebut terlebih dahulu, dan barulah sisanya dipakai untuk melunasi utang pokok.
Kamu membayar cicilan laptop ke bank sebesar Rp500.000 per bulan. Ternyata pada bulan ini porsi bunganya adalah Rp100.000. Berapa besar utang asli laptopmu yang berkurang pada bulan ini?
- Rp100.000
- Rp400.000
- Rp500.000
- Rp600.000
Jawaban: Rp400.000
Utang asli berkurang sebesar angsuran pokok. Angsuran pokok diperoleh dari total cicilan dikurangi bunga: Rp500.000 - Rp100.000 = Rp400.000. Pilihan Rp500.000 salah karena tidak memperhitungkan bunga, sedangkan Rp600.000 keliru menjumlahkan alih-alih mengurangkan.
Uang cicilan yang dibayarkan dibagi menjadi pokok dan bunga
Pola Angsuran Tiap Bulan
Karena total cicilan selalu tetap, seiring berkurangnya utang dan bunga, porsi angsuran pokok tiap bulan akan semakin membesar.
Mengapa porsi pembagian itu bisa bergeser dari waktu ke waktu? Kuncinya ada pada sisa utang yang semakin sedikit. Saat kamu mulai membayar cicilan HP di bulan-bulan awal, utang pokokmu masih menumpuk, sehingga bunga pinjaman yang harus dibayar masih bernilai besar. Namun, karena kamu rutin menyetor angsuran tiap bulan, jumlah utang pokokmu berangsur-angsur menyusut.
Karena bunga pinjaman dihitung berdasarkan persentase dari sisa utang (misalnya suku bunga $8\%$ per bulan dari sisa pinjaman pada soal kita), maka makin kecil sisa utang, makin kecil pula nominal bunga yang ditarik. Di sisi lain, nilai total cicilan (anuitas) yang kamu setor ke toko nilainya harus selalu sama di setiap bulan. Akibatnya, saat bagian bunga mengecil, bagian angsuran pokok otomatis harus bertambah besar untuk menambal kekosongan tersebut.
Dalam sebuah sistem pembayaran anuitas tetap bulanan untuk kredit motor, tentukan kebenaran tiap pernyataan mengenai pembayaran bulan pertama dibandingkan bulan terakhir:
- Uang jasa pinjaman (bunga) yang dibayarkan pada bulan terakhir lebih kecil dibanding bulan pertama. — Benar
- Porsi uang untuk mengurangi harga asli motor (pokok) pada bulan pertama lebih besar dari bulan terakhir. — Salah
Pernyataan 1 Benar karena sisa pinjaman pada bulan terakhir sudah sangat sedikit sehingga bunganya mengecil. Pernyataan 2 Salah karena angsuran pokok justru paling kecil pada bulan pertama dan akan terus membesar hingga bulan terakhir untuk menutupi penurunan bunga.
Angsuran pokok semakin membesar sementara bunga mengecil seiring berjalannya periode anuitas
Menghitung Kenaikan Angsuran
Angsuran pokok bertambah tiap bulan dengan kelipatan tetap, membentuk pola deret geometri.
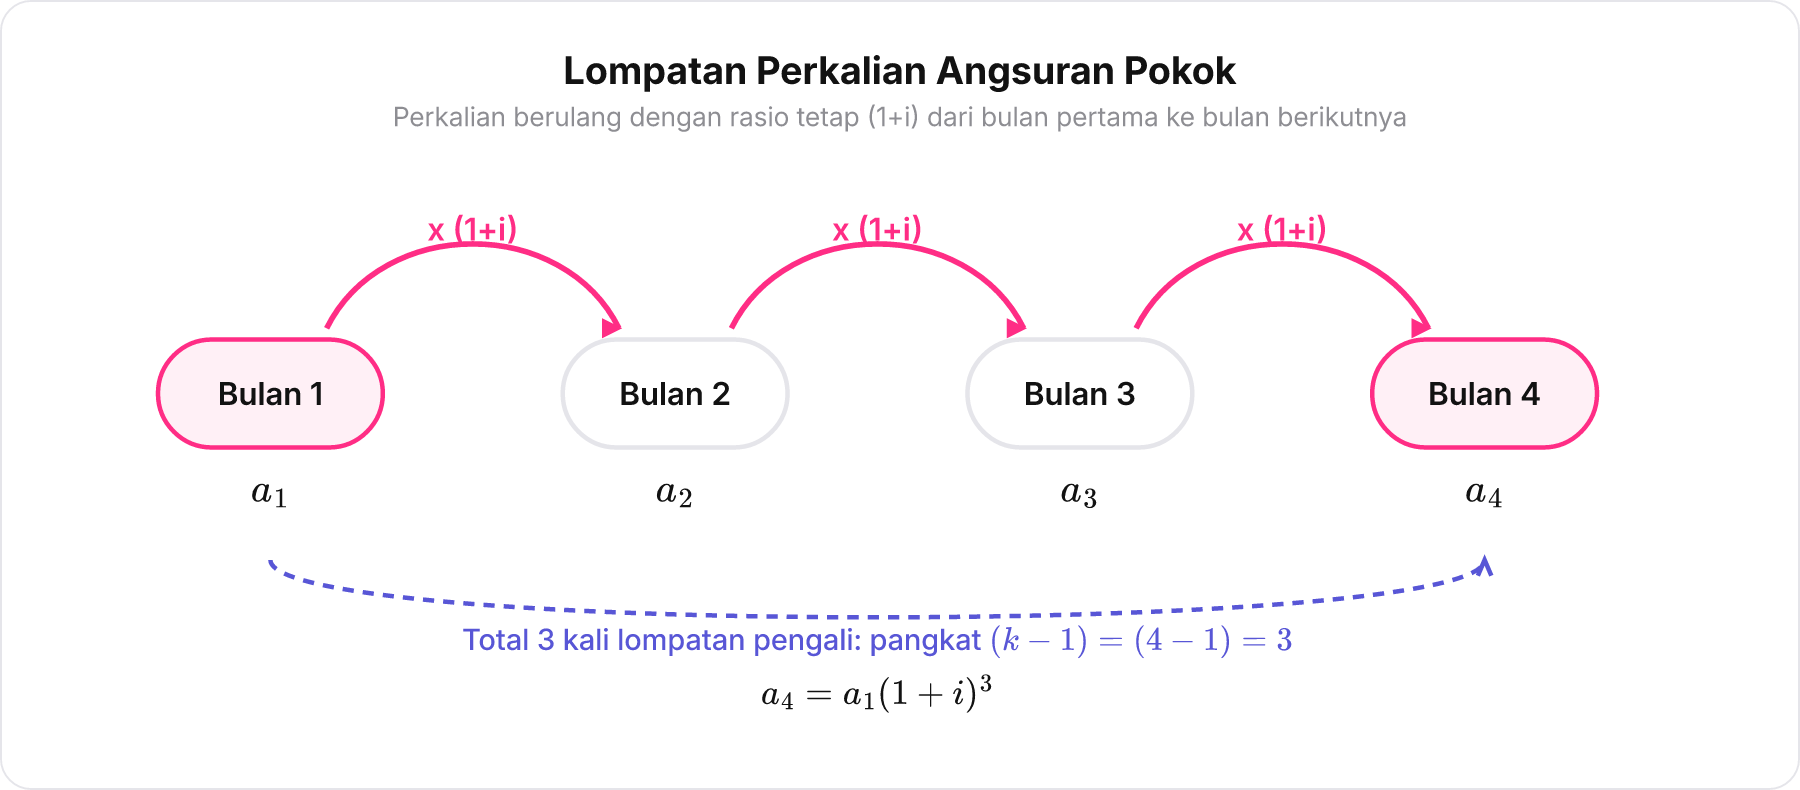
Kenaikan porsi angsuran pokok dari satu bulan ke bulan berikutnya bukanlah penambahan angka yang acak, melainkan perkalian berulang dengan pengali yang konsisten. Pengali tetap (rasio) tersebut bernilai $(1 + i)$, dengan $i$ menyatakan suku bunga per periode pinjaman.
Mengapa rasionya $(1 + i)$? Saat utang berkurang sebesar angsuran pokok bulan sebelumnya, beban bunga di bulan berjalan berkurang tepat sebesar bunga dari angsuran pokok tersebut. Agar total pembayaran tetap, penurunan bunga ini langsung dialihkan menjadi penambahan angsuran pokok baru, sehingga angsuran bulan berikutnya selalu bernilai $(1 + i)$ kali angsuran sebelumnya.
Karena terjadi pelipatgandaan berulang, kita dapat memanfaatkan rumus suku ke-$k$ pada barisan geometri:
$$a_k = a_1 (1 + i)^{k-1}$$
Perhatikan indeks eksponennya: mengapa pangkatnya $(k-1)$ dan bukan $k$? Karena kita menghitung perubahan relatif dari Bulan 1. Untuk bergerak dari Bulan 1 menuju Bulan 4, kita hanya melakukan lompatan perkalian sebanyak $3$ kali:
Lompatan 1: Dari Bulan 1 ke Bulan 2 $\rightarrow a_2 = a_1 (1+i)^1$
Lompatan 2: Dari Bulan 2 ke Bulan 3 $\rightarrow a_3 = a_1 (1+i)^2$
Lompatan 3: Dari Bulan 3 ke Bulan 4 $\rightarrow a_4 = a_1 (1+i)^3$
Jika kita sudah mengetahui angsuran pokok pertama sebesar Rp$13.631$ dengan suku bunga $8\%$ ($0{,}08$), maka untuk mengetahui angsuran pokok bulan keempat ($a_4$), kita cukup mengalikannya dengan faktor pengali $(1 + 0{,}08)^3$.