
Membongkar Akar Aljabar Anuitas
Komposisi di Dalam Anuitas
Anuitas adalah pembayaran total yang tetap, namun porsi bunga di dalamnya terus menurun sementara porsi angsuran pokok terus meningkat seiring waktu.
Dalam pelunasan utang, jumlah uang yang dibayarkan debitur pada setiap periode disebut sebagai Anuitas ($A$). Setiap kali pembayaran dilakukan pada periode ke-$k$, uang tersebut langsung dipecah menjadi dua komponen:
$$A = a_k + b_k$$
Keterangan:
$a_k$ = Angsuran Pokok (bagian yang langsung memotong sisa pokok utang)
$b_k$ = Bunga (biaya sewa dana atas sisa utang yang belum lunas)
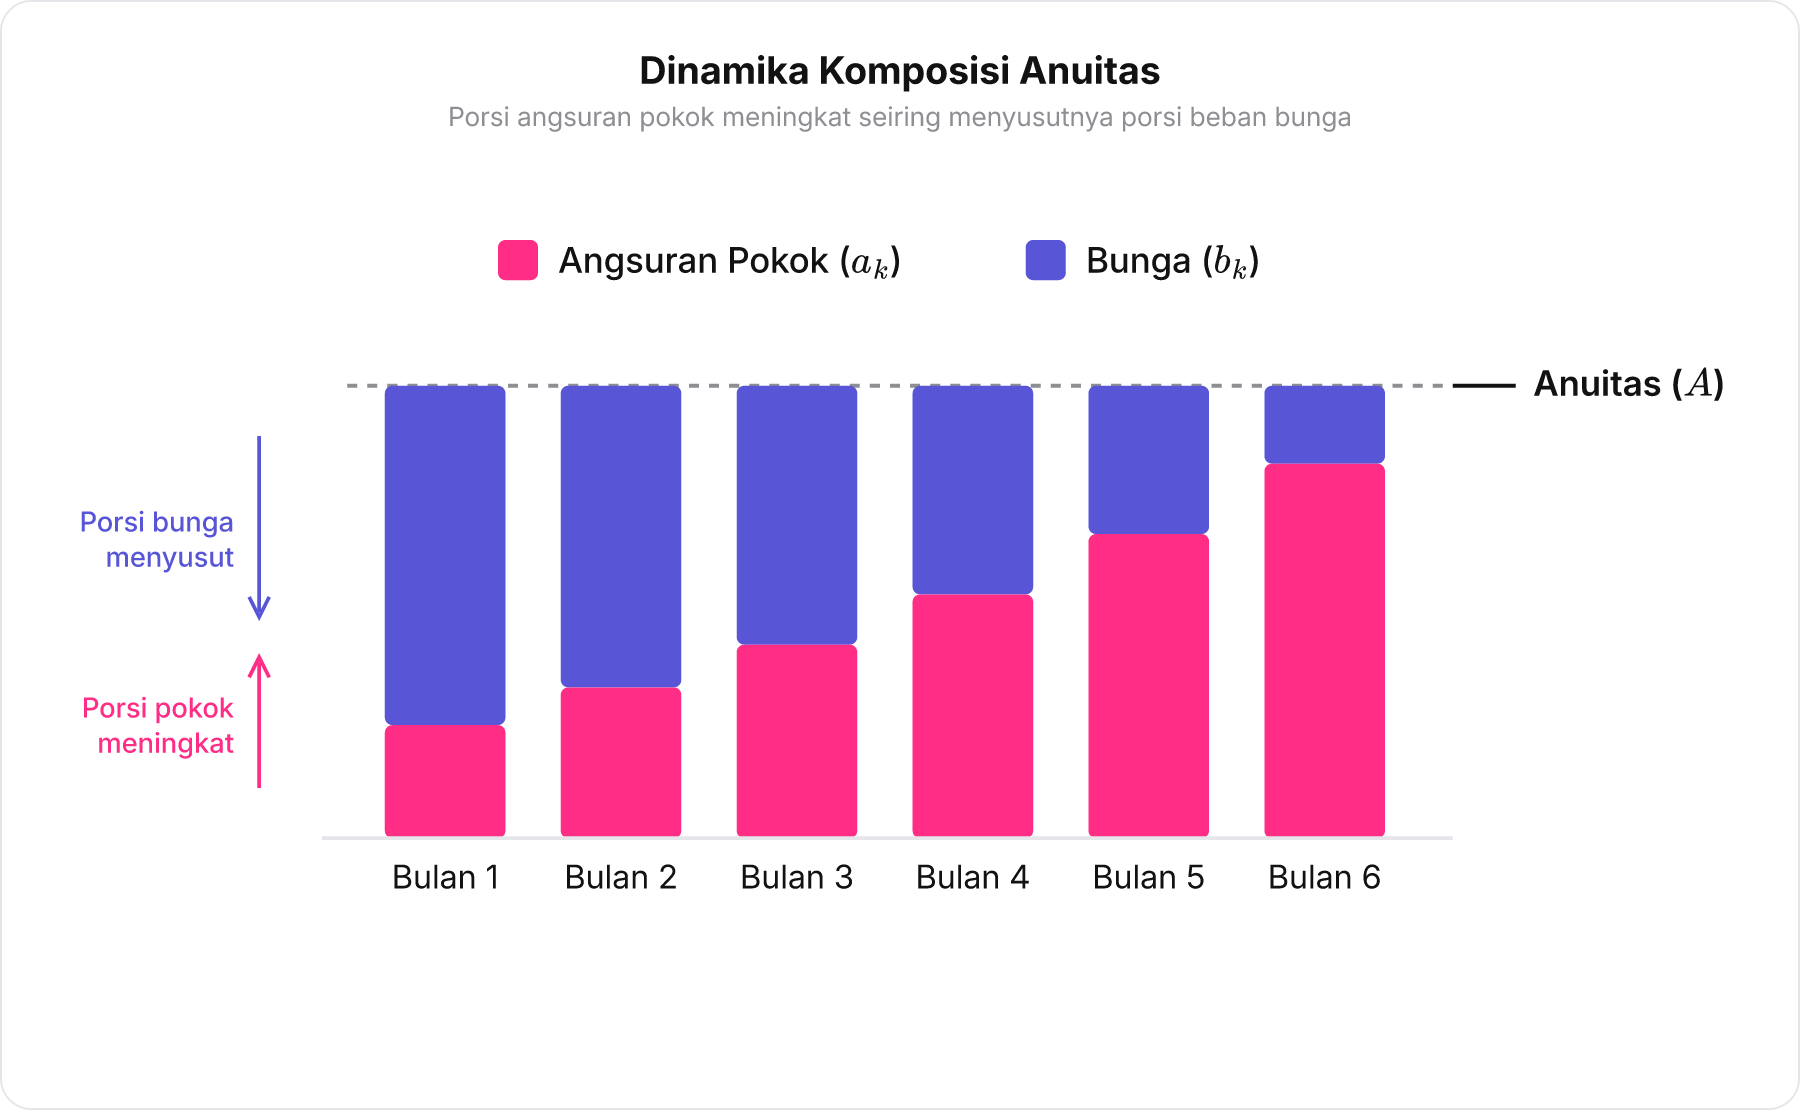
Pinjaman beroperasi dengan Sistem Saldo Berjalan (Running Balance). Utang diibaratkan tangki air yang setiap bulan terisi tambahan beban bunga, lalu dikuras dengan ember anuitas yang ukurannya selalu tetap. Karena sebagian saldo pokok utang telah terbayar di bulan berjalan, saldo utang pada bulan berikutnya menjadi lebih kecil. Akibatnya, beban bunga di bulan berikutnya otomatis berkurang. Agar nilai anuitas ($A$) tetap sama persis, penurunan porsi bunga tersebut mutlak harus diimbangi dengan kenaikan porsi angsuran pokok.
Tentukan kebenaran pernyataan mengenai komposisi anuitas seiring berjalannya waktu pelunasan!
- Porsi beban bunga selalu sama setiap bulannya. — Salah
- Porsi angsuran pokok pada bulan ke-5 lebih besar daripada bulan ke-2. — Benar
Beban bunga dihitung dari persentase sisa saldo pokok pinjaman. Karena saldo pokok terus berkurang setiap bulan setelah dibayarkan sebagian lewat angsuran pokok, porsi bunga otomatis menyusut dari waktu ke waktu. Agar total nilai anuitas tetap konstan, sisa porsi yang dialokasikan untuk angsuran pokok otomatis menjadi semakin besar pada bulan-bulan berikutnya (sehingga angsuran pokok bulan ke-5 pasti lebih besar daripada bulan ke-2).
Bunga menurun seiring waktu sehingga porsi pokok membesar dalam anuitas
Mengekstrak Rumus Anuitas
Rumus anuitas didapatkan dari menyamakan total nilai sekarang (present value) dari semua cicilan dengan jumlah pinjaman awal.
Uang memiliki nilai waktu (time value of money). Pembayaran cicilan sebesar $A$ pada periode ke-$k$ di masa depan memiliki nilai yang lebih kecil jika ditarik ke titik awal pinjaman. Nilai saat ini dari sejumlah uang yang akan dibayarkan di masa depan disebut sebagai Nilai Sekarang (Present Value). Cicilan $A$ di akhir periode ke-$k$ bernilai setara dengan $A(1+i)^{-k}$ pada masa kini.
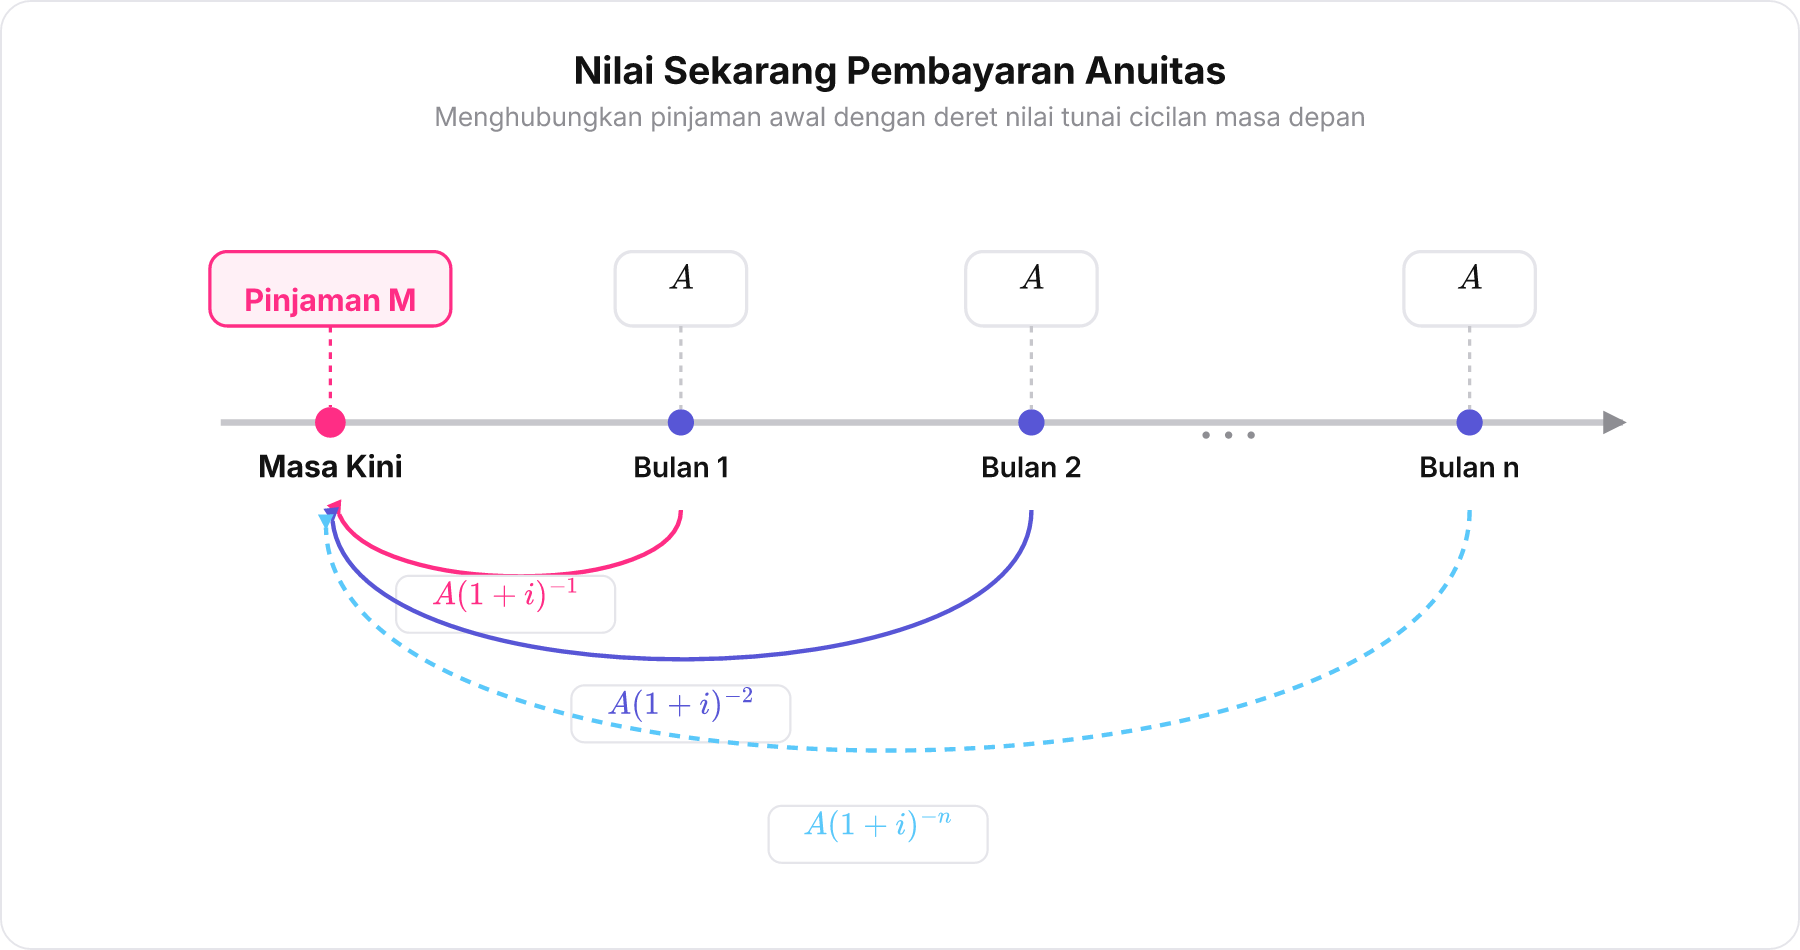
Jumlah seluruh pinjaman awal ($M$), misalnya pada permodalan usaha sebesar Rp100.000, harus setara dengan jumlah nilai sekarang dari seluruh angsuran anuitas selama $n$ periode:
$$M = A(1+i)^{-1} + A(1+i)^{-2} + A(1+i)^{-3} + \dots + A(1+i)^{-n}$$
Persamaan di atas merupakan deret geometri dengan suku pertama $u_1 = A(1+i)^{-1}$ dan rasio $r = (1+i)^{-1}$. Dengan memanfaatkan rumus jumlah $n$ suku deret geometri $S_n = \frac{u_1(1 - r^n)}{1 - r}$:
$$M = A \cdot (1+i)^{-1} \cdot \frac{1 - ((1+i)^{-1})^n}{1 - (1+i)^{-1}}$$
Penyebut dapat disederhanakan: $1 - \frac{1}{1+i} = \frac{(1+i)-1}{1+i} = \frac{i}{1+i} = i(1+i)^{-1}$. Faktor $(1+i)^{-1}$ pada pembilang dan penyebut saling membatalkan, sehingga menyisakan:
$$M = A \cdot \frac{1 - (1+i)^{-n}}{i}$$
Mengisolasi variabel $A$ menghasilkan formula fundamental anuitas:
$$A = M \cdot \frac{i}{1 - (1+i)^{-n}}$$
Bukti Deret Geometri
Angsuran pokok membentuk deret geometri dengan rasio $(1+i)$ karena selisih angsuran pokok antar bulan sama dengan penghematan bunga dari utang yang baru dibayar.
Berdasarkan Sistem Saldo Berjalan, total anuitas pada periode ke-$k$ dan periode ke-$(k+1)$ bernilai sama besar:
$$A = a_k + b_k = a_{k+1} + b_{k+1}$$
Pindahkan variabel angsuran pokok ke satu sisi dan variabel bunga ke sisi lainnya:
$$a_{k+1} - a_k = b_k - b_{k+1}$$
Suku bunga pinjaman sebesar $i$ dikenakan langsung pada sisa saldo utang. Pada akhir periode ke-$k$, sisa utang berkurang tepat sebesar angsuran pokok yang dibayarkan, yaitu $a_k$. Akibat berkurangnya pokok utang sebesar $a_k$, beban bunga pada periode berikutnya ($b_{k+1}$) berkurang tepat sebesar bunga dari saldo yang telah terbayar tersebut:
$$b_k - b_{k+1} = i \cdot a_k$$
Substitusikan penghematan beban bunga ini ke dalam selisih angsuran pokok:
$$a_{k+1} - a_k = i \cdot a_k$$
Tambahkan $a_k$ pada kedua ruas dan lakukan faktorisasi aljabar:
$$a_{k+1} = a_k + i \cdot a_k = a_k(1+i)$$
Seorang analis keuangan membedah perubahan nilai angsuran pokok dari bulan ke-3 ke bulan ke-4 pada skema anuitas. Berdasarkan prinsip keseimbangan anuitas, dari manakah asal mula tambahan nilai angsuran pokok pada bulan ke-4 dibandingkan bulan ke-3?
- Dari penghematan beban bunga ($i \times a_3$) karena sebagian utang telah dilunasi di bulan ke-3.
- Dari total bunga yang dibayarkan pada bulan pertama setelah dikalikan dengan faktor rasio $(1+i)$.
- Dari pembagian nilai anuitas tetap ($A$) secara proporsional dengan sisa periode waktu pelunasan.
- Dari penambahan saldo pokok pinjaman yang terus dikenai akumulasi bunga di setiap akhir bulan.
Jawaban: Dari penghematan beban bunga ($i \times a_3$) karena sebagian utang telah dilunasi di bulan ke-3.
Pada anuitas tetap, berlaku $a_3 + b_3 = a_4 + b_4$, sehingga kenaikan angsuran pokok bernilai $a_4 - a_3 = b_3 - b_4$. Karena di bulan ke-3 saldo utang terpotong sebesar $a_3$, maka beban bunga bulan ke-4 turun tepat sebesar $i \times a_3$. Penurunan bunga ini sepenuhnya dialihkan menjadi tambahan porsi angsuran pokok, sehingga $a_4 = a_3 + i \times a_3 = a_3(1+i)$. Opsi B keliru mencampurkan nilai bunga awal ke rasio geometri, opsi C salah mengasumsikan pembagian linear rata-rata, dan opsi D keliru karena saldo utang selalu berkurang, bukan bertambah.
Relasi aljabar yang membuat angsuran pokok naik dengan rasio (1+i)