
Skema Wajib Pajak & Kepemilikan NPWP
Filter PTKP: Kapan Seseorang Wajib Ber-NPWP?
Banyak orang yang bingung antara siapa yang cuma "numpang hidup" di Indonesia secara pajak, dan siapa yang beneran wajib bayar pajak. Biar gampang, kita bedah pakai kacamata hukum.
Secara hukum dasar, semua orang yang lahir dan tinggal di Indonesia itu sudah otomatis menjadi Subjek Pajak. Tapi tenang, subjek itu cuma status pasif. Artinya, negara menganggap kamu berpotensi dipajaki, tapi belum tentu kamu harus bayar pajak, apalagi bikin NPWP.
Nah, negara punya saringan alias filter yang namanya PTKP (Penghasilan Tidak Kena Pajak). Angkanya saat ini (untuk orang lajang tanpa tanggungan) adalah Rp54 juta setahun atau Rp4,5 juta sebulan. Kalau gajimu di bawah itu, negara menganggap uangmu baru cukup buat hidup dasar, jadi kamu terbebas dari potongan pajak.
Tapi, begitu penghasilanmu melewati batas PTKP, statusmu naik kelas! Kamu resmi berubah dari sekadar Subjek Pajak menjadi Wajib Pajak. Di titik inilah undang-undang mewajibkan kamu mendaftarkan diri ke DJP buat dapat "KTP Pajak" yang namanya NPWP. Aturan ini berlaku adil: mau kamu pengusaha, freelancer, atau karyawan kantoran kayak Rani di soal, syaratnya sama aja.
Dodi adalah seorang mahasiswa *fresh graduate* yang belum memiliki pekerjaan dan belum berpenghasilan. Secara hukum perpajakan, manakah status Dodi yang paling tepat?
- A. Dodi wajib membuat NPWP karena sudah dewasa dan termasuk Subjek Pajak.
- B. Dodi adalah Subjek Pajak, namun belum wajib ber-NPWP karena penghasilannya masih di bawah PTKP.
- C. Dodi bukan Subjek Pajak karena belum memiliki penghasilan sendiri.
- D. Dodi langsung berstatus Wajib Pajak namun dibebaskan dari pajak karena mahasiswa.
Jawaban: B. Dodi adalah Subjek Pajak, namun belum wajib ber-NPWP karena penghasilannya masih di bawah PTKP.
Setiap orang yang tinggal di Indonesia adalah Subjek Pajak, namun kewajiban menjadi Wajib Pajak (dan ber-NPWP) baru aktif jika penghasilannya di atas PTKP. Karena Dodi belum berpenghasilan, ia belum diwajibkan memiliki NPWP.
Seseorang baru diwajibkan mendaftar NPWP jika penghasilannya telah melewati batas Penghasilan Tidak Kena Pajak (PTKP).
Sistem Potong: Kenapa Karyawan Butuh NPWP Sendiri?
Ada satu miskonsepsi yang sering menjebak: "Kan aku kerja di perusahaan, berarti urusan pajakku udah diurusin pakai NPWP perusahaan dong? Gak usah bikin NPWP sendiri lah." Ini keliru besar.
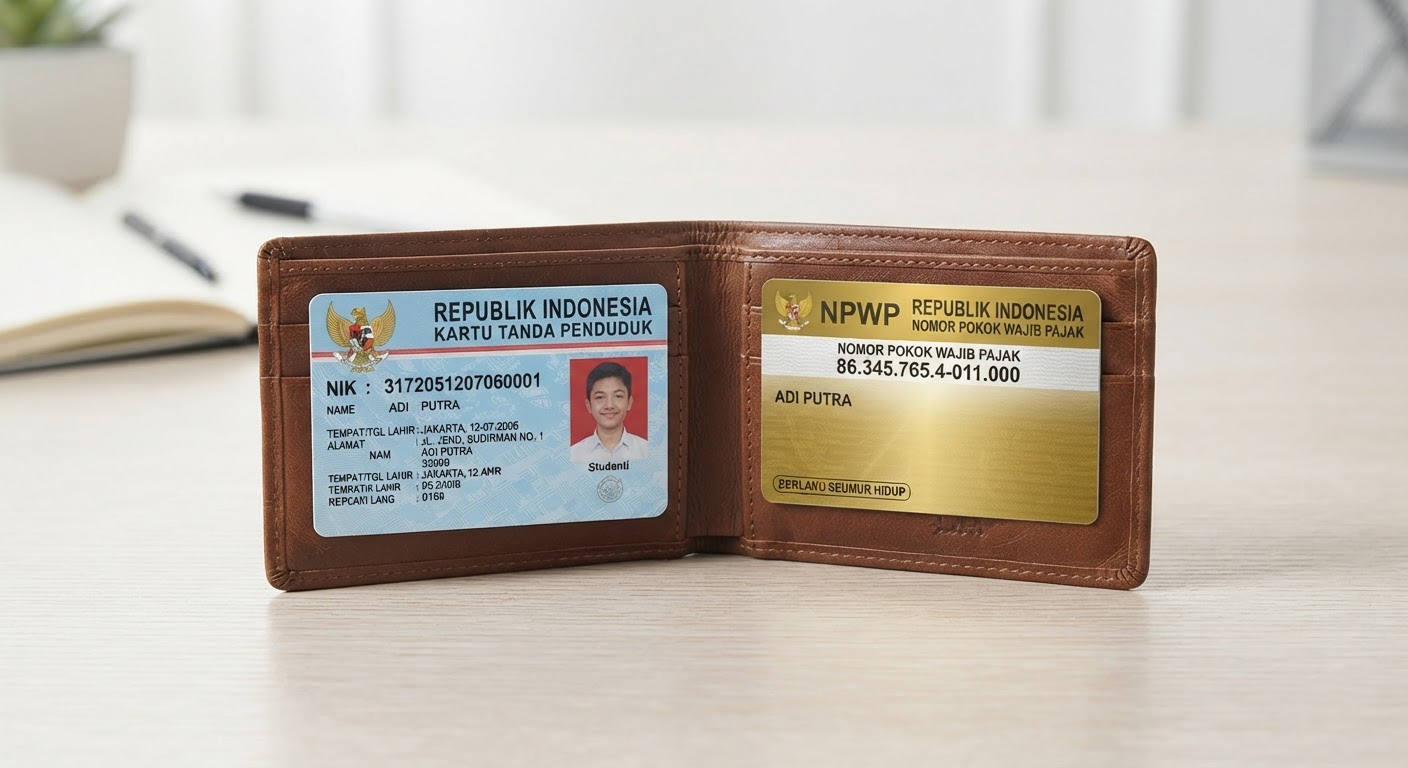
Dalam hukum pajak kita (khususnya untuk PPh 21 pegawai), negara menganut sistem Withholding Tax alias sistem potong. Artinya, negara ngasih tugas (mandat) ke perusahaan via HRD buat jadi "tukang potong" pajak dari gaji kamu sebelum gajinya ditransfer ke rekeningmu.
Pas perusahaan nyetor uang ke kas negara, sistem negara bakal nanya: "Ini uang pajaknya siapa?" Nah, di sinilah NPWP pribadi karyawan beraksi. NPWP itu semacam nomor rekening unik atau tag pelaporan. Kalau kamu nggak ngasih NPWP pribadimu ke HRD, negara nggak tau uang itu dari profil siapa.
Makanya, sesuai Pasal 21 Ayat 5a UU PPh, kalau karyawan membandel atau absen ngasih NPWP, negara ngasih penalti berupa tarif potongan 20% lebih tinggi dari tarif normal. Jadi, daripada uang hasil keringatmu dipotong lebih gede, mending buruan bikin NPWP.
Mengapa sebuah perusahaan tidak bisa sekadar membayarkan pajak karyawannya menggunakan NPWP milik perusahaan itu sendiri?
- A. Karena NPWP perusahaan hanya berlaku untuk pajak direktur utama.
- B. Karena pajak karyawan dibebankan pada kas daerah, bukan kas negara.
- C. Karena sistem pemotongan (Withholding) mengharuskan potongan pajak disetor ke negara dengan identitas (NPWP) masing-masing karyawan pembuat penghasilan.
- D. Karena NPWP perusahaan tidak terdaftar di sistem PPh 21 pegawai swasta.
Jawaban: C. Karena sistem pemotongan (Withholding) mengharuskan potongan pajak disetor ke negara dengan identitas (NPWP) masing-masing karyawan pembuat penghasilan.
Perusahaan hanya diberi mandat untuk memotong pajak (Withholding Tax). Saat uang potongan disetorkan ke negara, harus jelas uang tersebut berasal dari pajak siapa, sehingga butuh NPWP pribadi tiap karyawan.
Perusahaan hanya bertindak sebagai pemotong (withholding); pelaporan setoran pajak tetap membutuhkan NPWP pribadi karyawan.
Siklus Hidup NPWP: Resign & Pindah Kerja
Mengingat NPWP adalah tanda pengenal resmi administrasi pajak, perilakunya mirip banget sama KTP. Dia melekat pada orangnya, bukan pada status pekerjaannya atau di mana dia bekerja.
Sering banget kejadian, orang ngira kalau kita resign, di-PHK, atau pindah kantor, NPWP kita otomatis mati atau harus dibikin ulang dari nol. Kenyataannya, NPWP itu nomor identitas administratif seumur hidup.
Terus gimana kalau setelah resign ternyata kamu nganggur lama, dan penghasilanmu turun lagi di bawah batas PTKP (Rp4,5 juta/bulan)?
NPWP-mu gak bakal ditarik negara. Tapi, secara hukum kamu harus inisiatif lapor ke DJP buat ngubah status NPWP-mu menjadi Non-Efektif (NE). Status NE ini ibarat nge-pause kewajiban lapor pajak tahunanmu (SPT). Dengan begitu, kamu aman dan nggak bakal terus-terusan dikejar tagihan atau denda telat lapor dari DJP. Nanti pas kamu kerja lagi dan gaji udah normal di atas PTKP, statusnya tinggal diaktifin lagi deh.
Tentukan apakah pernyataan berikut terkait status NPWP saat seseorang berhenti bekerja (resign) ini Benar atau Salah!
- NPWP akan ditarik oleh DJP dan otomatis hangus saat karyawan di-PHK. — Salah
- Wajib pajak harus melapor ke DJP untuk mengubah status NPWP menjadi Non-Efektif (NE) jika tidak lagi berpenghasilan. — Benar
NPWP bersifat permanen seperti KTP. Jika tidak lagi berpenghasilan atau di bawah PTKP, wajib pajak harus aktif mengajukan perubahan status menjadi Non-Efektif (NE) agar kewajiban lapor pajaknya di-pause.
NPWP adalah identitas seumur hidup, jika berhenti bekerja maka statusnya harus diubah menjadi Non-Efektif (NE), bukan hangus otomatis.