
Bunga Tunggal: Tetap dan Tidak Berlipat
Logika Bunga Tunggal
Bunga tunggal selalu dihitung hanya dari modal awal, sehingga nilai tambahannya sama persis setiap periode.
Bayangkan kamu mengambil sistem kas bon sebesar Rp 1.000.000 dengan biaya jasa pinjaman (bunga) sebesar $5\%$ per tahun. Karena menggunakan sistem bunga tunggal, persentase tersebut hanya dikalikan ke pinjaman pokok di awal, bukan ke total saldo berjalan.
$$\text{Bunga per tahun} = 5\% \times \text{Rp } 1.000.000 = \text{Rp } 50.000$$
Nilai Rp 50.000 ini sudah "terkunci" dan menjadi beban jasa yang bernilai persis sama untuk setiap tahun berikutnya.
Besar bunga total tinggal mengalikan biaya jasa tahunan dengan lamanya waktu pinjaman berjalan. Untuk masa pinjaman selama 2 tahun:
$$\text{Total Bunga} = 2 \times \text{Rp } 50.000 = \text{Rp } 100.000$$
Pernyataan pada Opsi A yang menyebutkan bahwa bunga setelah 2 tahun adalah Rp 100.000,00 terbukti benar.
Total Pinjaman Saat Jatuh Tempo
Total uang yang dikembalikan pada akhir periode adalah penjumlahan langsung antara uang yang dipinjam awal dan akumulasi bunganya.
Melanjutkan skenario kas bon sebelumnya, saat jatuh tempo tiba, peminjam berkewajiban melunasi pinjaman pokok beserta seluruh akumulasi biaya jasa pinjaman selama durasi tersebut.
$$\text{Total Pengembalian} = \text{Modal Awal} + \text{Total Bunga}$$
Jika kas bon berjalan selama 3 tahun, biaya jasa terkumpul sebesar:
$$3 \times \text{Rp } 50.000 = \text{Rp } 150.000$$
Maka total uang yang wajib diserahkan kembali pada akhir tahun ke-3 adalah:
$$\text{Rp } 1.000.000 + \text{Rp } 150.000 = \text{Rp } 1.150.000$$
Hasil perhitungan ini menunjukkan bahwa pernyataan pada Opsi B bernilai benar.
Seseorang meminjam Rp 2.000.000 dengan bunga tunggal Rp 100.000 per tahun. Ia mengembalikannya secara penuh pada akhir tahun ke-4. Berapakah total uang yang dikembalikan?
- Rp 400.000
- Rp 2.100.000
- Rp 2.400.000
- Rp 8.000.000
Jawaban: Rp 2.400.000
Total bunga selama 4 tahun adalah 4 x Rp 100.000 = Rp 400.000. Total uang yang harus dikembalikan adalah modal pinjaman pokok ditambah akumulasi bunga: Rp 2.000.000 + Rp 400.000 = Rp 2.400.000. Opsi A keliru karena hanya menghitung bunganya saja. Opsi B keliru karena hanya menambah bunga satu tahun. Opsi D keliru karena mengalikan waktu dengan modal.
Total pengembalian akhir dihitung dengan menjumlahkan utang pokok dengan total bunga.
Ditambah Tetap, Bukan Dikali
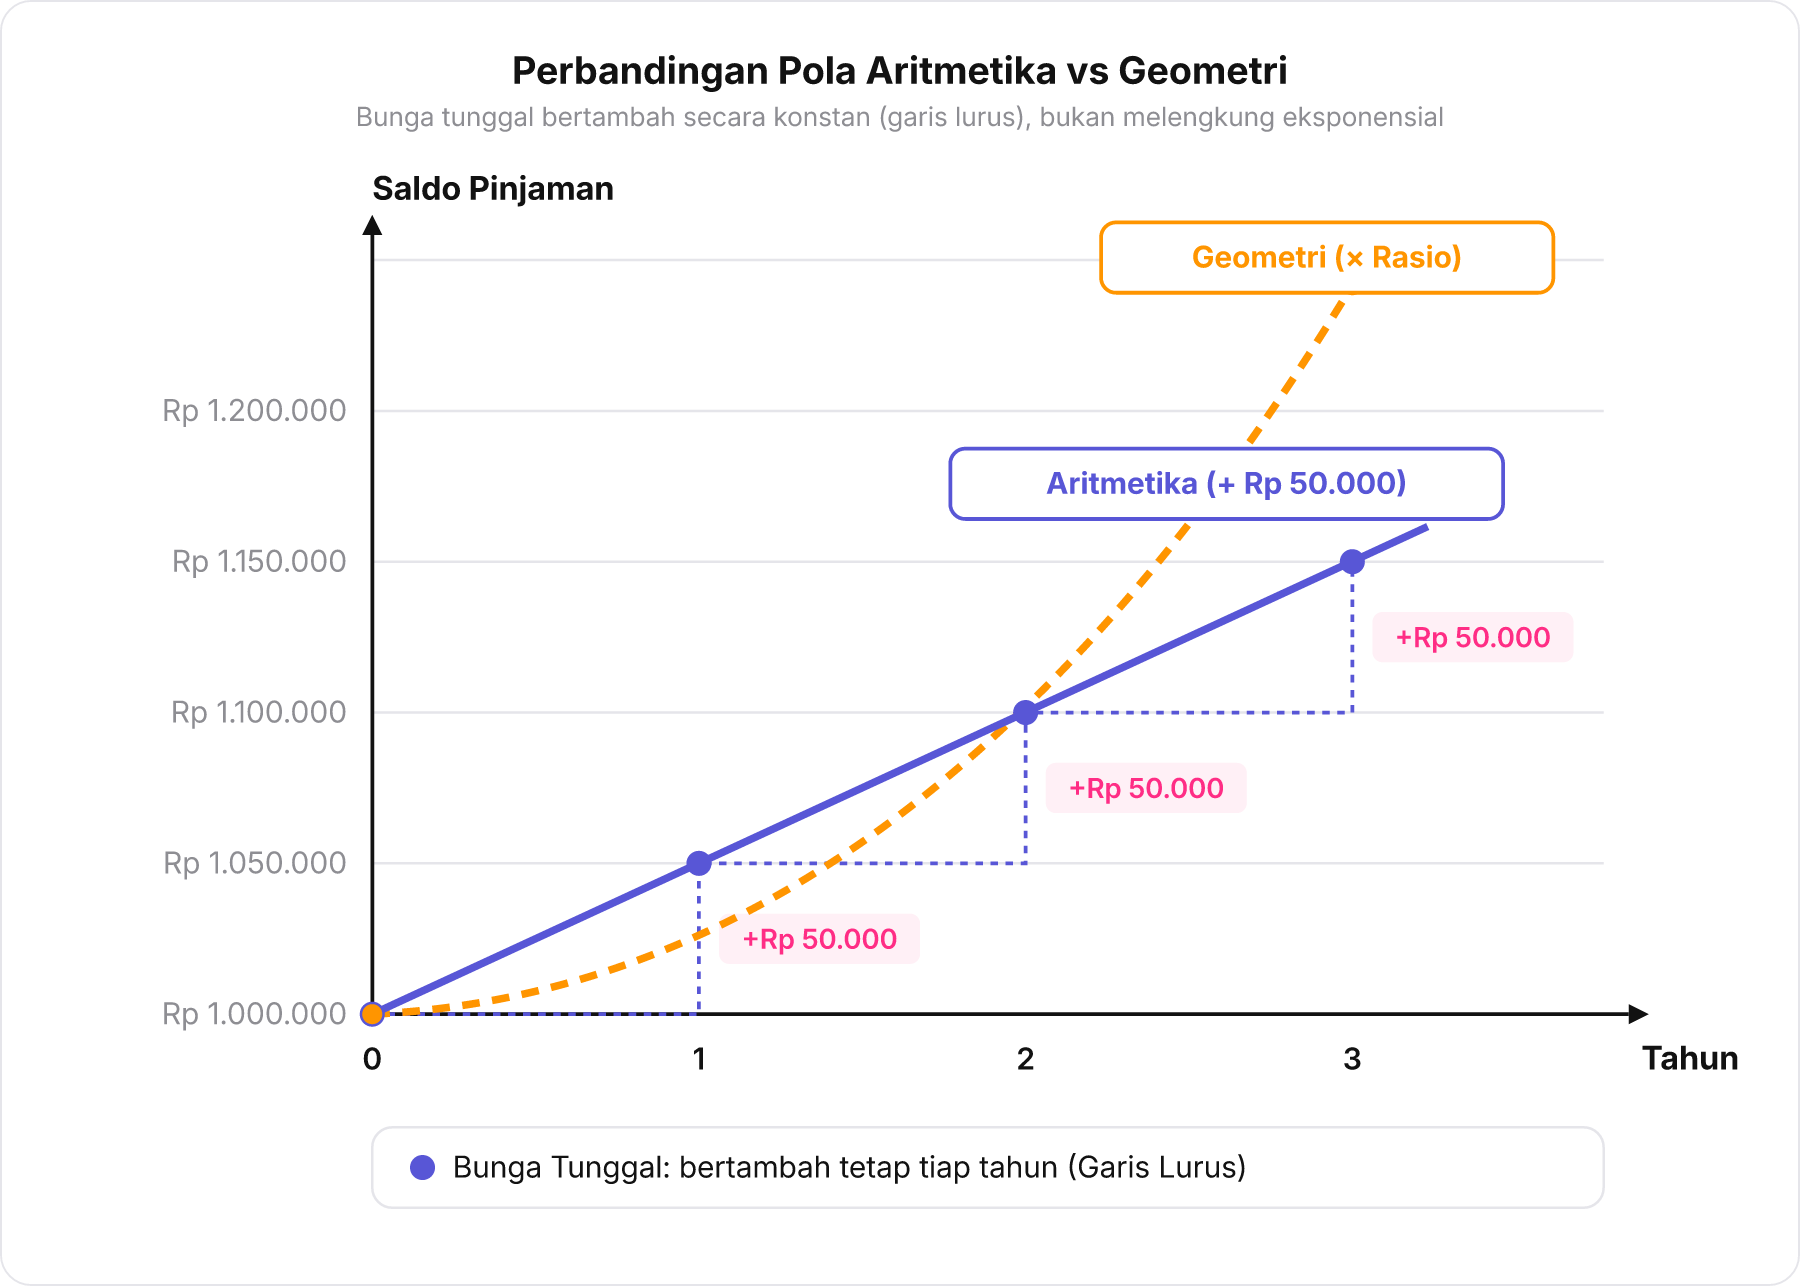
Bunga tunggal menghasilkan pola penambahan yang selalu sama setiap tahun, sehingga disebut barisan aritmetika.
Mari kita cermati riwayat total saldo pinjaman kas bon dari akhir tahun pertama hingga akhir tahun ketiga:
Akhir Tahun 1: $\text{Rp } 1.050.000$
Akhir Tahun 2: $\text{Rp } 1.100.000$
Akhir Tahun 3: $\text{Rp } 1.150.000$
Perhatikan selisih di antara setiap tahun: nilainya murni bertambah secara konstan sebesar $+\text{Rp } 50.000$.
Dalam matematika:
Pola bilangan yang setiap langkahnya dikenai operasi tambah dengan angka konstan disebut barisan aritmetika.
Pola bilangan yang setiap langkahnya dikenai operasi kali dengan angka pengali (rasio) konstan hingga melipat ganda disebut barisan geometri.
Pernyataan pada Opsi C yang menyatakan bahwa pinjaman ini mengikuti deret geometri adalah salah, karena pertumbuhan saldo pinjaman terjadi melalui penjumlahan nilai tetap (aritmetika), bukan perkalian berlipat ganda.
Sebuah simpanan bank dikenakan bunga tunggal Rp 10.000 per bulan. Analisislah kebenaran pernyataan berikut mengenai sifat penambahan saldo tabungan tersebut:
- Karena penambahannya selalu Rp 10.000 tiap bulan, tabungan ini mengikuti barisan aritmetika. — Benar
- Polanya merupakan deret geometri karena ini berhubungan dengan bunga perbankan. — Salah
Pernyataan 1 Benar karena barisan aritmetika didefinisikan oleh pola penambahan nilai konstan secara teratur (+Rp 10.000 tiap bulan). Pernyataan 2 Salah karena produk perbankan berbunga tunggal murni menggunakan penambahan tetap (aritmetika), sedangkan deret geometri baru terjadi pada bunga majemuk yang memiliki rasio pengali.
Bunga tunggal bertambah secara aritmetika, bukan geometri.