
Dari Dapur ke Laporan: Logika HPP & Keuntungan
Misteri Tepung yang Hilang
Bayangkan kamu lagi buka usaha martabak impianmu. Di buku catatan, kamu mencatat semua pengeluaran. Tapi, ada satu jebakan yang sering bikin pemula salah hitung: menganggap semua barang di dapur sebagai biaya.
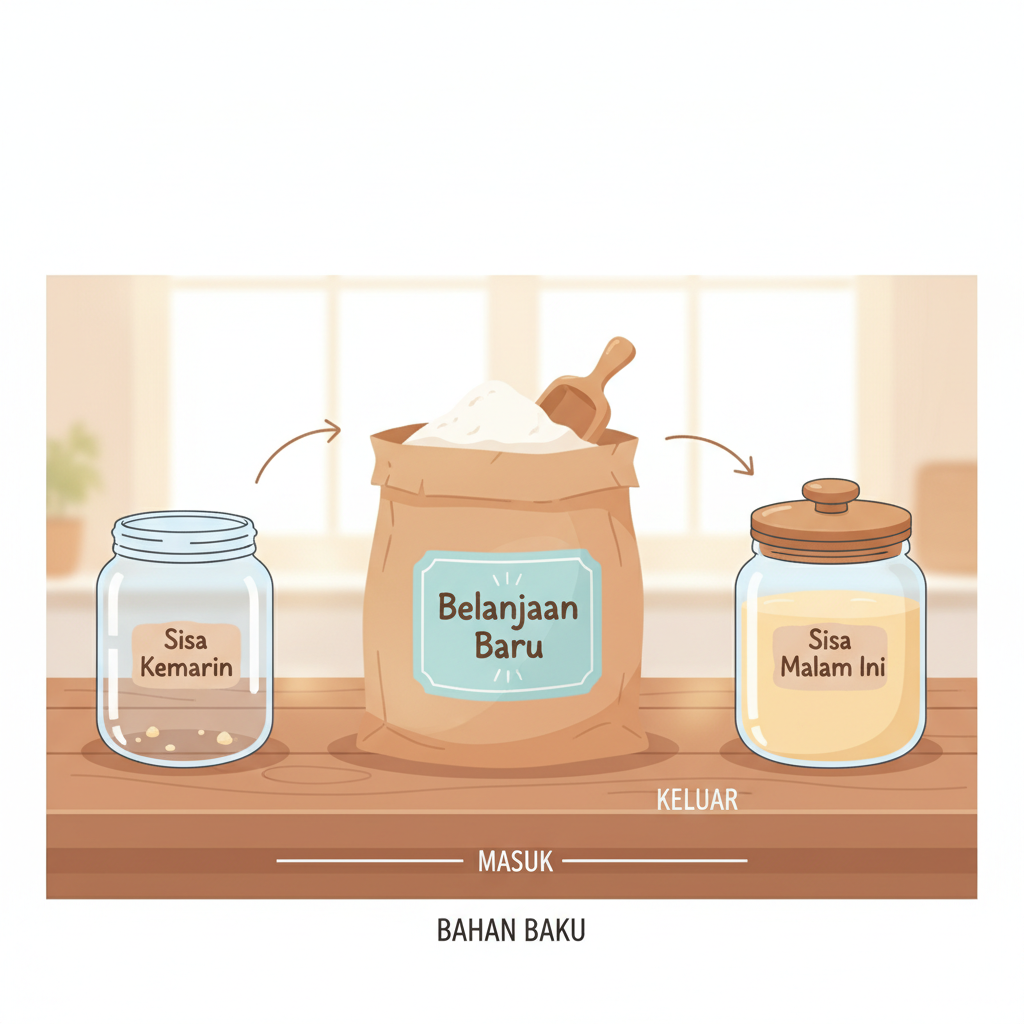
Gini logikanya: pagi hari, kamu punya sisa tepung kemarin di toples (Persediaan Awal). Lalu kamu belanja tepung lagi buat jaga-jaga (Pembelian). Kalau kamu cuma jumlahin dua angka ini, itu baru "total tepung yang ada di dapur", bukan yang dipakai!
Pas malam tiba, kamu cek toples ternyata masih ada tepung sisa (Persediaan Akhir). Nah, tepung sisa ini kan gak jadi martabak hari ini, jadi gak boleh dihitung sebagai modal yang keluar.
Makanya, rumus Biaya Bahan Baku yang Digunakan (BBGD) itu simpel: (Tepung Awal + Belanjaan Baru) - Tepung Sisa Malam Ini.
Jika kamu punya stok awal cokelat di toples sebanyak 2 kg, lalu beli lagi 5 kg, dan sisa di akhir minggu ternyata tinggal 1 kg, berapa kilogram cokelat yang 'benar-benar terpakai' sebagai biaya produksi?
- A. 7 kg
- B. 6 kg
- C. 5 kg
- D. 8 kg
Jawaban: B. 6 kg
BBGD = (Awal + Beli) - Akhir = (2 kg + 5 kg) - 1 kg = 6 kg yang terpakai untuk produksi.
Biaya bahan baku dihitung berdasarkan bahan yang benar-benar dipakai, yaitu dengan mengurangkan persediaan akhir.
Nasib Adonan Setengah Matang
Oke, bahan baku udah beres. Tapi di dapur kan gak cuma ada bahan mentah, kadang ada adonan yang udah diuleni tapi belum sempet dipanggang. Dalam bisnis, ini disebut Barang Dalam Proses (BDP).
Kamu udah benar banget pas bilang BDP itu "roti yang masih setengah matang". Keren! Terus, gimana cara mencatat biaya untuk adonan nanggung ini biar akurat?
Logikanya persis kayak tepung tadi:
Adonan Kemarin (BDP Awal): Ini adalah kerjaan nanggung dari hari kemarin yang kita selesaikan hari ini. Biayanya harus ditambah ke pengeluaran hari ini karena kita pakai gas dan tenaga buat nyelesaiinnya.
Sisa Adonan Hari Ini (BDP Akhir): Kalau malam ini ada adonan yang belum matang, biayanya gak boleh masuk hitungan modal roti yang dijual hari ini. Adonan ini "ditabung" buat besok, jadi biayanya harus dikurang.
Dengan penyesuaian ini, kita mastiin kalau biaya yang dihitung cuma untuk roti yang benar-benar jadi dan siap dijual.
Mengapa 'Persediaan Barang Dalam Proses (BDP) Akhir' harus DIKURANGKAN dalam proses perhitungan Harga Pokok Produksi (HPP)? Tentukan Benar/Salah untuk tiap alasan berikut.
- Biaya adonan tersebut harus 'disimpan' untuk dilanjutkan pada periode besok. — Benar
- Adonan tersebut dianggap basi sehingga biayanya harus dibuang dan dihapus. — Salah
- Hal ini dilakukan semata-mata agar total pajak yang dibayarkan lebih murah. — Salah
BDP akhir mewakili biaya dari barang yang belum selesai diproses hari ini, sehingga biayanya tidak boleh masuk ke perhitungan HPP hari ini dan 'disimpan' untuk periode produksi selanjutnya (dikurangkan).
Persediaan BDP akhir (adonan yang belum selesai) harus dikurangkan dari hitungan biaya produksi hari ini karena belum menjadi barang jadi yang siap dijual.
Merangkai Total Biaya Dapur
Sekarang, saatnya merangkai semua kepingan puzzle biaya dari dapurmu! Kita punya satu konsep pamungkas yang namanya Harga Pokok Produksi (HPP). HPP ini adalah total modal riil untuk memproduksi roti yang siap dijual.
Langkah merangkainya:
Hitung dulu Total Biaya Produksi (TBP) hari ini. Isinya adalah kumpulan biaya selama proses berjalan: Bahan Baku yang Digunakan (tepung dkk) + Tenaga Kerja (gaji koki) + Overhead (biaya operasional pabrik kayak listrik, gas, air, dan bahan penolong).
Setelah dapet total TBP, tinggal lewatin gerbang penyesuaian adonan (BDP) tadi: Tambahkan BDP Awal, lalu kurangi BDP Akhir.
Boom! Keluarlah angka HPP. Angka ini bukan sembarang total pengeluaran, melainkan modal murni yang nempel di roti-roti yang berhasil matang hari ini.
Manakah pernyataan yang BENAR mengenai elemen penyusun Harga Pokok Produksi (HPP)? (Pilih lebih dari satu)
- HPP hanya terdiri dari biaya bahan baku saja, tanpa memperhitungkan tenaga kerja.
- HPP merupakan hasil dari Total Biaya Produksi ditambah BDP awal dan dikurangi BDP akhir.
- Biaya overhead seperti listrik dan air pabrik ikut diperhitungkan dalam membentuk HPP.
- Nilai HPP selalu sama persis dengan total uang omzet yang masuk ke kasir (Total Pendapatan).
Jawaban: HPP merupakan hasil dari Total Biaya Produksi ditambah BDP awal dan dikurangi BDP akhir.; Biaya overhead seperti listrik dan air pabrik ikut diperhitungkan dalam membentuk HPP.
HPP mencakup seluruh biaya produksi (termasuk bahan baku, tenaga kerja, dan overhead) yang telah disesuaikan dengan BDP, namun tidak sama dengan nilai pendapatan kasir.
HPP terbentuk dari penjumlahan Total Biaya Produksi (Bahan + Tenaga Kerja + Overhead) yang telah disesuaikan dengan nilai Barang Dalam Proses (Awal dan Akhir).