
Bunga Majemuk: Rahasia Uang Bekerja Sendiri
Bunga Tunggal vs Majemuk
Bunga majemuk dihitung dari saldo yang terus bertambah, bukan cuma dari modal awal.
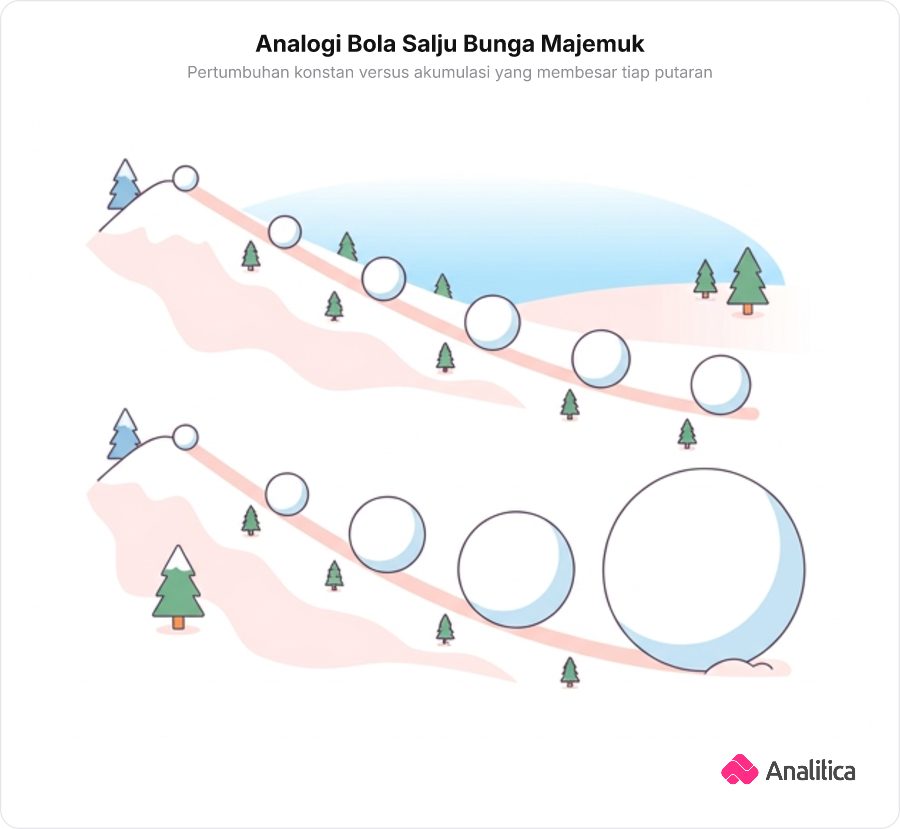
Bayangkan sebuah bola salju yang menggelinding menuruni lereng bersalju. Pada mulanya, bola tersebut berukuran kecil (Modal Awal). Ketika mulai menggelinding satu putaran, lapisan salju baru menempel di permukaannya. Karena bola kini sudah lebih besar, pada putaran berikutnya bidang yang bersentuhan dengan salju menjadi semakin luas, sehingga lapisan salju baru yang menempel pun bertambah tebal.
Proses penambahan lapisan ini di perbankan dikenal sebagai kapitalisasi, yaitu saat bunga dimasukkan langsung ke saldo pokok untuk menjadi dasar perhitungan bunga pada periode berikutnya. Inilah inti dari Bunga Majemuk: bunga yang menghasilkan bunga lagi.
Sebaliknya, pada sistem bunga tunggal, pertambahan nilai selalu dihitung dari modal awal saja tanpa pernah memperhitungkan bunga yang sudah didapat. Pertumbuhannya berjalan datar atau linier.
Penurunan Pola Tahun per Tahun
Saldo akhir setiap tahun adalah saldo tahun sebelumnya dikalikan dengan $(1 + \text{suku bunga})$.
Mari kita turunkan formulanya langkah demi langkah dengan aljabar agar polanya terlihat jelas:
Akhir Tahun ke-1 ($M_1$): Saldo awal ($M_0$) ditambah dengan bunga sebesar $10\%$ dari modal awal:
$$M_1 = M_0 + (M_0 \times 0{,}1)$$
Jika $M_0$ kita faktorkan keluar kurung:
$$M_1 = M_0(1 + 0{,}1) = M_0(1{,}1)$$
Akhir Tahun ke-2 ($M_2$): Bunga dihitung dari seluruh saldo akhir tahun ke-1, bukan modal mula-mula lagi:
$$M_2 = M_1 + (M_1 \times 0{,}1) = M_1(1 + 0{,}1)$$
Karena kita tahu bahwa $M_1 = M_0(1 + 0{,}1)$, kita substitusikan nilainya:
$$M_2 = [M_0(1 + 0{,}1)] \times (1 + 0{,}1) = M_0(1 + 0{,}1)^2$$
Akhir Tahun ke-3 ($M_3$): Dengan cara yang persis sama, saldo tahun ke-2 kembali dikalikan dengan $(1 + 0{,}1)$:
$$M_3 = M_2(1 + 0{,}1) = M_0(1 + 0{,}1)^3$$
Eksplorasi simulasi di atas dengan menggeser slider tahun. Perhatikan bagaimana pangkat pada faktor pengali bertambah satu setiap tahunnya. Karena modal awal Bagus adalah $\text{Rp}5.000.000,00$ dan suku bunganya $10\%$ ($i = 0{,}1$), kita tidak perlu menghitung manual berulang-ulang dengan bingung atau langsung menebak angka bulat seperti $\text{Rp}7.500.000,00$ (Opsi B). Aljabar memberikan struktur pengali berpangkat yang pasti.
Sebuah investasi dengan modal awal $P$ mendapatkan suku bunga majemuk tahunan $r$ yang dikapitalisasi setiap akhir tahun. Bentuk aljabar manakah yang menunjukkan total saldo pada akhir tahun kedua?
- $P(1 + r)^2$
- $P + 2Pr$
- $P(1 + 2r)$
- $P(1 + r^2)$
Jawaban: $P(1 + r)^2$
Saldo akhir tahun pertama adalah $P(1 + r)$. Di akhir tahun kedua, seluruh saldo tersebut dikalikan lagi dengan faktor $(1 + r)$, menghasilkan $P(1 + r)(1 + r) = P(1 + r)^2$. Bentuk $P + 2Pr$ dan $P(1 + 2r)$ adalah rumus bunga tunggal (bunga tidak dikapitalisasi), sedangkan $P(1 + r^2)$ keliru karena hanya memangkatkan suku bunganya saja.
Bentuk aljabar saldo akhir tahun kedua pada bunga majemuk
Mengeksekusi Rumus Akhir
Pola yang terbentuk dari perhitungan bertahap adalah bentuk barisan geometri.
Setiap kali periode bertambah satu satuan, saldo sebelumnya dikalikan dengan rasio pengali tetap berupa $(1 + i)$. Secara umum, untuk modal awal $M_0$, suku bunga per periode $i$, dan jangka waktu $n$ periode, formula akumulasi saldo akhir ($M_n$) dituliskan sebagai:
$$M_n = M_0(1 + i)^n$$
Sekarang kita substitusikan data dari tabungan Bagus:
Modal Awal ($M_0$) = $\text{Rp}5.000.000,00$
Suku Bunga ($i$) = $10\% = 0{,}1$
Jangka Waktu ($n$) = $3\text{ tahun}$
$$M_3 = 5.000.000 \times (1 + 0{,}1)^3$$
$$M_3 = 5.000.000 \times (1{,}1)^3$$
Mari kita perhatikan nilai pemangkatan $(1{,}1)^3$:
$$(1{,}1)^3 = 1{,}1 \times 1{,}1 \times 1{,}1 = 1{,}21 \times 1{,}1 = 1{,}331$$
Maka akumulasi saldo akhir Bagus adalah:
$$M_3 = 5.000.000 \times 1{,}331 = \text{Rp}6.655.000,00$$
Hasil yang tepat ini membawa kita pada Opsi C.
Pola perkalian berpangkat $(1 + i)^n$ seperti ini tidak hanya dipakai di perbankan. Di topik lain, prinsip yang sama dipakai untuk menghitung laju pertumbuhan populasi serta peluruhan zat radioaktif, di mana kuantitas bertambah atau menyusut dengan persentase tetap di tiap siklus.
Sebuah tabungan sebesar $\text{Rp}2.000.000,00$ didepositokan dengan suku bunga majemuk $5\%$ per tahun. Manakah faktor pengali yang digunakan untuk menghitung total saldo pada akhir tahun ke-4?
- $(1{,}5)^4$
- $(1{,}05) \times 4$
- $(1{,}05)^4$
- $(0{,}05)^4$
Jawaban: $(1{,}05)^4$
Suku bunga $5\%$ dalam bentuk desimal adalah $0{,}05$. Sesuai rumus $M_n = M_0(1 + i)^n$, faktor pengali untuk $n = 4$ tahun adalah $(1 + 0{,}05)^4 = (1{,}05)^4$. Pilihan $(1{,}5)^4$ salah karena keliru mengubah $5\%$ menjadi $0{,}5$, pilihan $(1{,}05) \times 4$ salah karena mengalikan waktu bukannya memangkatkan, dan $(0{,}05)^4$ salah karena lupa menambahkan pokok (angka 1 di dalam kurung).
Menentukan faktor pengali bunga majemuk pada periode ke-n