
Menghitung Mundur Modal Awal Usaha
Alur Logika Laporan Keuangan
Laporan Laba Rugi harus dihitung lebih dulu sebelum Laporan Perubahan Modal karena modal akhir dipengaruhi oleh hasil laba atau rugi.
Dalam siklus akuntansi, laporan keuangan tidak disusun secara acak, melainkan berurutan seperti mata rantai. Untuk memahami keterkaitan ini secara konkret, bayangkan kekayaan pemilik bisnis sebagai sebuah tangki air.
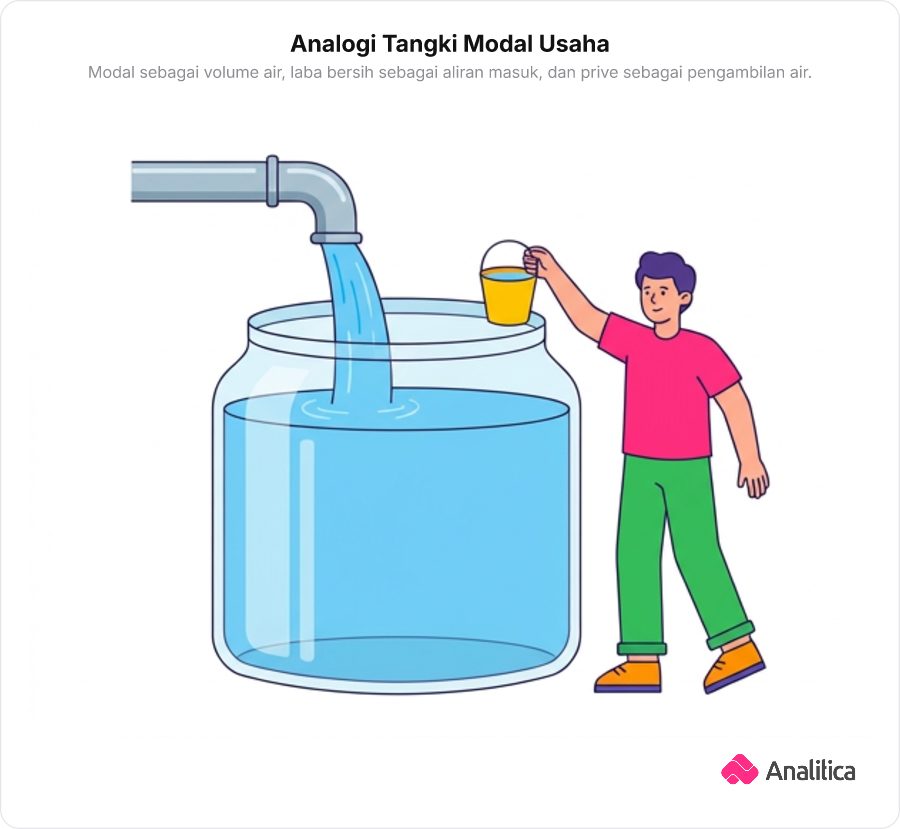
Volume air yang berada di dalam tangki melambangkan Modal. Sebelum kita bisa mengetahui berapa banyak air yang tersisa di akhir bulan (Modal Akhir), kita harus menghitung dulu dua aliran penting:
Air bersih yang mengalir masuk: Ini adalah Laba Bersih usaha. Sebelum tahu seberapa banyak air tambahan ini, kita harus menghitung seluruh pendapatan dan beban usaha di Laporan Laba Rugi.
Air yang diciduk keluar: Ini adalah Prive, yaitu penarikan kas atau aset usaha oleh pemilik untuk kepentingan pribadi menggunakan ember.
Itulah sebabnya angka laba bersih dari Laporan Laba Rugi selalu dihitung terlebih dahulu sebelum kita bisa menyusun Laporan Perubahan Modal.
Menghitung Air yang Masuk
Laba bersih dihitung dengan menggabungkan seluruh pendapatan lalu menguranginya dengan seluruh beban, tanpa membedakan operasional dan non-operasional.
Dalam analogi tangki air kita, aliran air bersih yang masuk ke dalam tangki adalah Laba Bersih. Namun, dalam operasional usaha, pemasukan dan pengeluaran bisa berasal dari aktivitas utama maupun aktivitas sampingan.
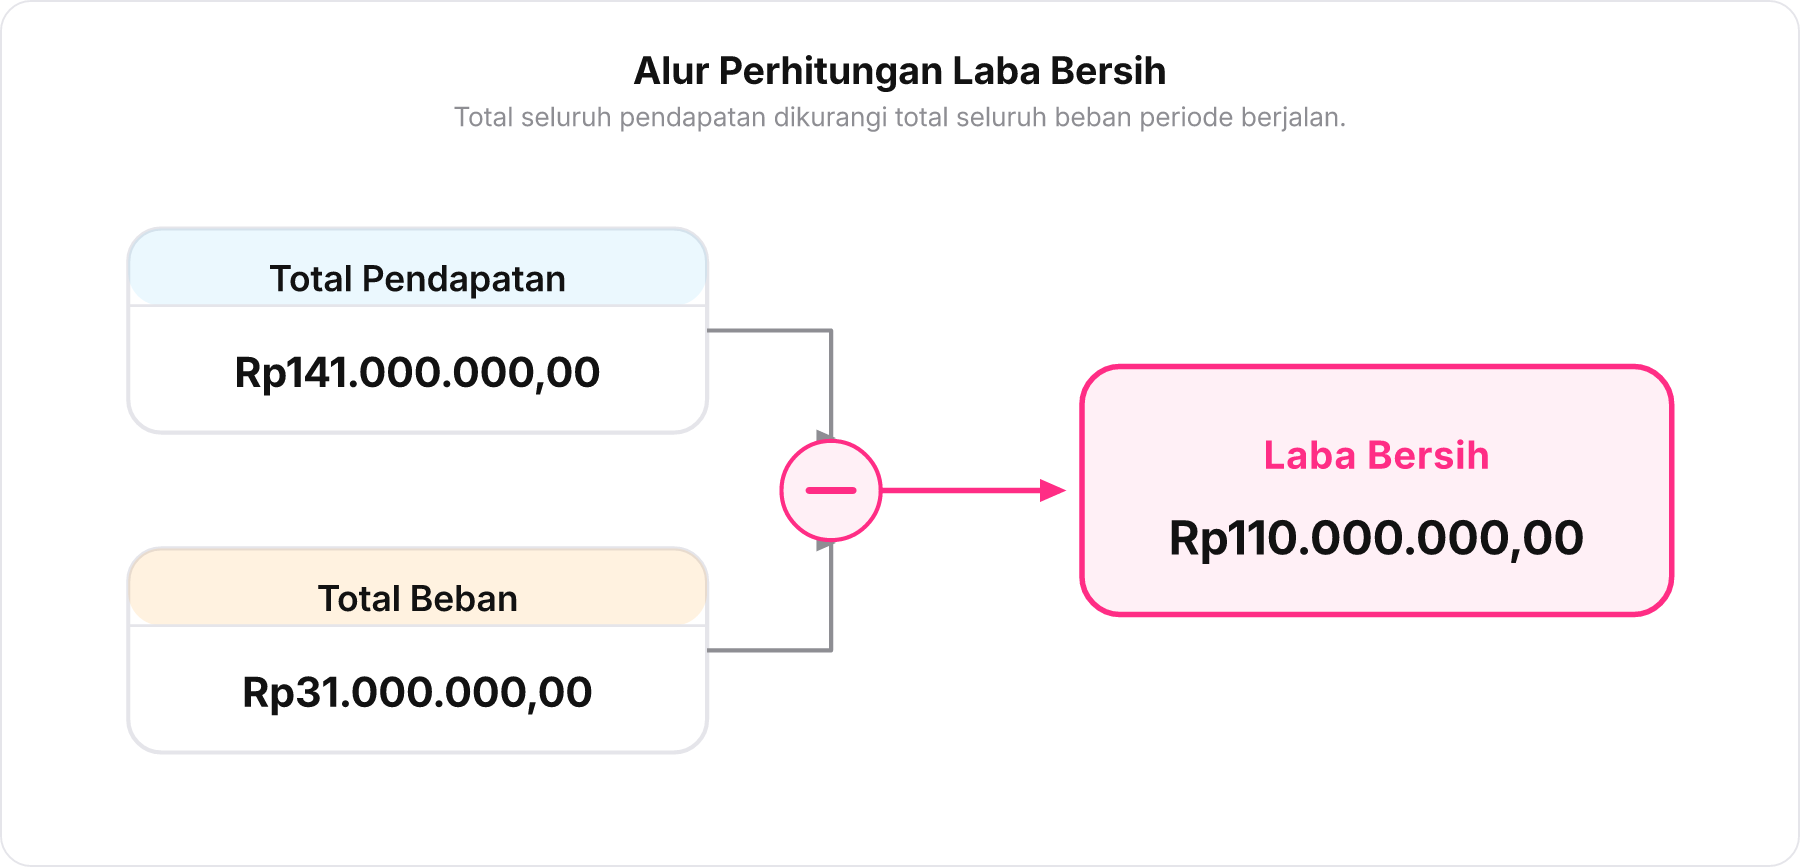
Pada data cuci mobil "Kinclong":
Pendapatan operasional (hasil jasa cuci mobil sebesar $\text{Rp}140.000.000,00$) dan pendapatan non-operasional (misalnya pendapatan bunga bank sebesar $\text{Rp}1.000.000,00$) sama-sama merupakan uang masuk.
$$\text{Total Pendapatan} = 140.000.000 + 1.000.000 = \text{Rp}141.000.000,00$$
Beban operasional (sabun cuci, gaji karyawan sebesar $\text{Rp}25.000.000,00$) dan beban non-operasional (biaya administrasi bank sebesar $\text{Rp}6.000.000,00$) sama-sama merupakan biaya yang harus ditutup.
$$\text{Total Beban} = 25.000.000 + 6.000.000 = \text{Rp}31.000.000,00$$
Selisih bersih antara seluruh pendapatan dan seluruh beban inilah yang menjadi air bersih yang siap masuk ke tangki:
$$\text{Laba Bersih} = 141.000.000 - 31.000.000 = \text{Rp}110.000.000,00$$
Sebuah bengkel memiliki data keuangan: pendapatan jasa Rp50.000.000,00, pendapatan bunga Rp2.000.000,00, beban gaji Rp10.000.000,00, dan beban bunga Rp1.000.000,00. Berapakah laba bersih bengkel tersebut?
- Rp39.000.000,00
- Rp41.000.000,00
- Rp40.000.000,00
- Rp42.000.000,00
Jawaban: Rp41.000.000,00
Total pendapatan dihitung dengan menjumlahkan pendapatan jasa dan bunga: $50 + 2 = 52\text{ juta}$. Total beban dihitung dengan menjumlahkan beban gaji dan bunga: $10 + 1 = 11\text{ juta}$. Maka laba bersih adalah $52 - 11 = \text{Rp}41.000.000,00$. Pilihan C salah karena mengabaikan pos non-operasional ($50 - 10 = 40$). Pilihan D salah karena mengabaikan beban bunga ($52 - 10 = 42$). Pilihan A salah karena mengurangkan pendapatan bunga.
Laba bersih dihitung dari total seluruh pendapatan dikurangi total seluruh beban.
Prive dan Modal Akhir
Prive langsung mengurangi modal dan tidak dimasukkan ke dalam perhitungan laba rugi.
Dalam menjalankan usaha perseorangan, pemilik terkadang mengambil sejumlah uang kas atau aset perusahaan untuk keperluan rumah tangga atau pribadi. Penarikan kekayaan ini disebut sebagai Prive (drawings).
Dalam analogi tangki air, Prive ibarat pemilik menciduk air keluar dari tangki dengan ember untuk dibawa pulang ke rumah. Karena air ini diambil langsung dari dalam tangki, dampaknya adalah volume air (Modal) langsung menyusut.
Hubungan dasar pembentukan modal di akhir periode dinyatakan dalam rumus maju Laporan Perubahan Modal:
$$\text{Modal Akhir} = \text{Modal Awal} + \text{Laba Bersih} - \text{Prive}$$
Pada cuci mobil "Kinclong", pemilik mengambil prive sebesar $\text{Rp}5.000.000,00$. Pengambilan inilah yang mengurangi akumulasi modal yang telah terbentuk dari modal awal dan tambahan laba bersih.
Pemilik toko mengambil uang kas sebesar Rp1.000.000,00 untuk membayar uang sekolah anaknya. Tentukan kebenaran dari pernyataan berikut!
- Pengambilan kas untuk keperluan pribadi ini akan mengurangi laba bersih toko pada periode berjalan. — Salah
- Pengambilan kas untuk keperluan pribadi ini akan langsung mengurangi modal akhir toko pada laporan perubahan modal. — Benar
Pernyataan 1 Salah: Prive adalah penarikan ekuitas pemilik, bukan beban operasional, sehingga tidak masuk Laporan Laba Rugi dan tidak mempengaruhi nilai laba bersih. Pernyataan 2 Benar: Penarikan kas untuk keperluan pribadi langsung mengurangi modal akhir pada Laporan Perubahan Modal.
Prive mengurangi modal akhir dan bukan bagian dari beban usaha.